異例の15分割と株主優待!発表後に上昇した東京海上株は買いか、様子見か
 KIJIKUL編集部
東京海上ホールディングスが異例ともいえる「1株→15株」の株式分割に踏み切ります。最低投資額は約74万円から約5万円へ大幅に低下します。さらに、上場以来初となる長期株主向け優待も導入します。同社は2022年にも3分割を実施しています。なぜ短期間で再び、しかも15分割という大規模な分割をするのでしょうか。好調な業績や株主還元、発表後に上昇した株価も踏まえ、東京海上株は今が買い時なのでしょうか。
74万円→約5万円!異例の「15分割」を公表
東京海上ホールディングスは8月25日、2026年9月30日を基準日として、1株を15株に分割すると発表しました。効力発生日は10月1日です。発表日の終値は7408円でした。日本株は原則100株単位で売買するため、最低投資額は約74万円です。15分割後は理論上1株約494円となり、100株を約4万9400円で購入できる計算です。
発行済株式数は19億3400万株から290億1000万株へ一気に増えます。ただし、株式分割は1枚のピザを15等分するようなもので、企業価値そのものが15倍になるわけではありません。保有株数が15倍になる一方、理論上の1株価値は15分の1になります。東京海上自身も、投資単位を引き下げ、投資家層を拡大することを目的に挙げています。
さらに注目したいのが、株主優待制度の導入です。100株以上を3年以上継続保有すると、初回に7500円相当の電子マネーなどを受け取れます。その後も100株以上を保有し続ければ、毎年2500円相当が贈られます。初回基準日は2027年3月31日です。つまり、分割後に約5万円で100株を購入できると仮定すると、その100株を長期間持ってもらう仕組みまでセットで用意したわけです。
ただし、新規に買う投資家がすぐ7500円をもらえるわけではありません。原則として3年以上の継続保有が必要です。
では肝心の業績はどうでしょうか。2026年3月期の保険収益は前年比4.0%増の7兆6936億円、親会社の所有者に帰属する当期利益は17.9%増の5313億円でした。2027年3月期は同利益を56.2%増の8300億円と予想しています。年間配当も、株式分割の影響を調整すると前期218円から約245円へ増配する計画です。
足元も悪くありません。2027年3月期第1四半期は保険収益が前年同期比12.3%増の2兆471億円、親会社の所有者に帰属する四半期利益は3.3%増の2643億円でした。一方、会社が本業の実力を見る指標としている修正純利益は3.6%減の2614億円です。
海外戦略も積極的に進めています。英国の保険総代理店の買収に加え、報道では豪保険大手Suncorpが新たな買収の有力候補に浮上しています。国内損害保険の修正純利益が減少する一方、海外保険事業は増益となっており、海外事業の存在感も大きくなっています。
なぜ今「株式分割ラッシュ」が起きているのか
東京海上だけが突然、株式を細かくしたわけではありません。日本企業で株式分割が相次いでいる背景には、個人投資家が購入しやすい価格にするという市場全体の流れがあります。
東京証券取引所は、個人投資家が参加しやすい市場を作るため、投資単位が高い企業に引き下げを求めてきました。例えば1株1万円の企業なら、100株購入するのに100万円必要です。業績が良くても、投資初心者が簡単に買える金額ではありません。これを5分割して1株2000円になれば、最低投資額は20万円です。企業価値を変えずに投資の入り口を広げられます。
特に新NISAの普及によって個人が株式を保有する環境が整うなか、最低投資額を引き下げる意味は以前より大きくなっています。ただし、ここで注意したいのは、株式分割そのものが業績を良くするわけではないことです。1株7500円の株が500円になったから「割安」になるわけでもありません。
それでも最低投資額が下がれば、これまで70万円以上を用意できなかった個人投資家でも株主になれます。投資家層が広がれば売買が増え、株式の流動性向上につながる可能性があります。東京海上の場合は、そこへ株主優待を組み合わせました。
会社側は優待について、短期保有ではなく「2035年に向けた挑戦」を長い時間軸で支えてもらいたいとの考えを示しています。株式分割で「買いやすく」し、優待で「長く持ってもらう」。今回の施策は、この二つをセットにした個人株主拡大策と見ることができます。
4年前にも3分割!なぜ今度は「15分割」なのか
それにしても15分割はかなり思い切った数字です。東京海上は2022年10月にも、1株を3株に分割しています。それからわずか4年で再び大規模な株式分割を実施することになります。
背景には、その後の株価上昇があります。今回の分割前なら、東証が求める投資単位を下げるだけであれば2分割でも約37万円、3分割なら約25万円になります。5分割なら約15万円です。それでも東京海上は15分割を選び、最低投資額を約5万円まで引き下げます。
ここからは会社の開示を踏まえた推測になりますが、単に「50万円未満にする」ことだけが目的ではなく、これまで東京海上株を買えなかった層まで株主の裾野を大きく広げようとしていると考えるほうが自然でしょう。しかも、今回は優待まで新設します。
東京海上は株式分割の発表で、「より多くの皆さまに当社の株主となっていただき、当社の成長を支えていただく」と明記しています。約5万円なら、NISAで初めて個別株を買う人にも手が届きやすくなります。そして一度株主になった人には3年以上持ってもらう。15分割の本当の狙いは、単なる株価の調整ではなく、株主構成を変えていくことにあると考えられます。
発表後に株価上昇!東京海上株は買いか、様子見か
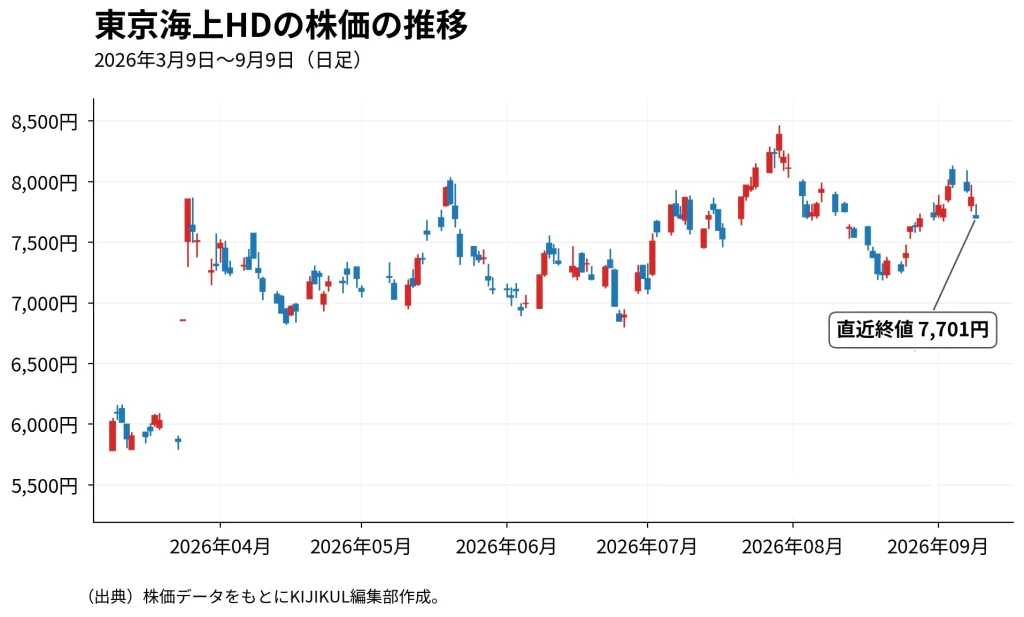
では、15分割と優待新設を材料に、東京海上株を買うべきでしょうか。株価を見ると、分割・優待発表日の8月25日の終値は7408円でした。翌26日は7629円へ上昇し、その後も堅調に推移。9月3日には7958円、9月4日には7976円まで上昇しています。発表日の終値から9月4日までで約7.7%上昇した計算です。
株式分割と優待への期待が株価の追い風になった可能性はありますが、それだけで「買い」と判断するのは早いでしょう。強みは、まず業績です。今期は親会社の所有者に帰属する当期利益8,300億円を見込み、配当も実質ベースで増配予定です。さらに2,000億円を上限とする自己株式取得も進めています。15分割に伴って取得上限株数は変更されましたが、取得総額2,000億円は変わりません。
一方で、注意点もあります。第1四半期の親会社の所有者に帰属する利益は増えたものの、修正純利益は3.6%減少しました。国内損害保険の修正純利益も前年同期を下回っています。
また、損害保険会社には自然災害という予測しにくいリスクがあります。東京海上は海外事業を大きく育てていますが、それだけ為替や海外景気、海外での巨大災害などの影響も受けます。
そして何より、株式分割は企業価値を増やしません。株主優待も東京海上の利益を大きく成長させる材料ではありません。むしろ今回注目すべきなのは、業績を伸ばしながら増配、自社株買いを続け、そのうえで個人株主を増やそうとしている点でしょう。
東京海上株は、15分割によって「安くなる株」ではなく、「少額で買えるようになる株」です。優待だけを目的に発表直後の株価上昇を追いかけるより、今後の利益成長や海外保険事業、株主還元が続くかを確認する必要があります。
約74万円必要だった株が約5万円から買えるようになるインパクトは大きいものの、買いやすさと割安さは別物です。15分割という派手な数字よりも、東京海上が今後も利益と配当を伸ばせるのか。そこを見極めることが、買いか様子見かを判断する最大のポイントになりそうです。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /