好業績なのに「しまむら」株が低迷!無借金経営が評価されない意外な理由
 KIJIKUL編集部
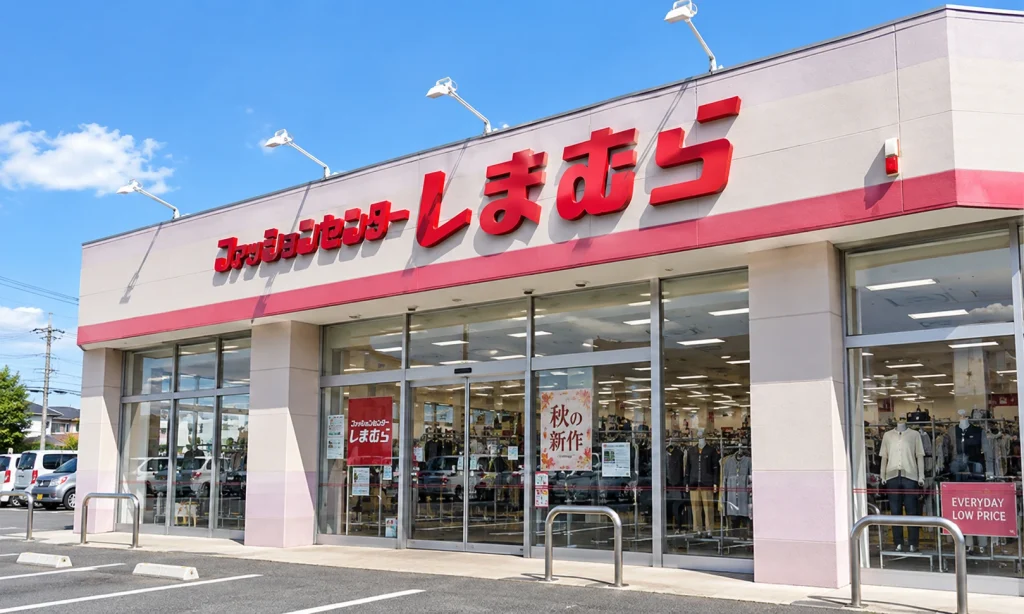
「ファッションセンターしまむら」を展開するしまむらの業績が好調です。2026年2月期は増収増益、今期第1四半期も営業利益が17%近く伸びました。それでも株価は年初来高値から下落し、足元では3200円前後に低迷しています。自己資本比率は約9割で、実質無借金という鉄壁の財務体質。それなのに、なぜ株式市場の評価は高まらないのでしょうか。
営業利益17%増でも株価低迷!
「ファッションセンターしまむら」を展開するしまむらの株価が冴えません。
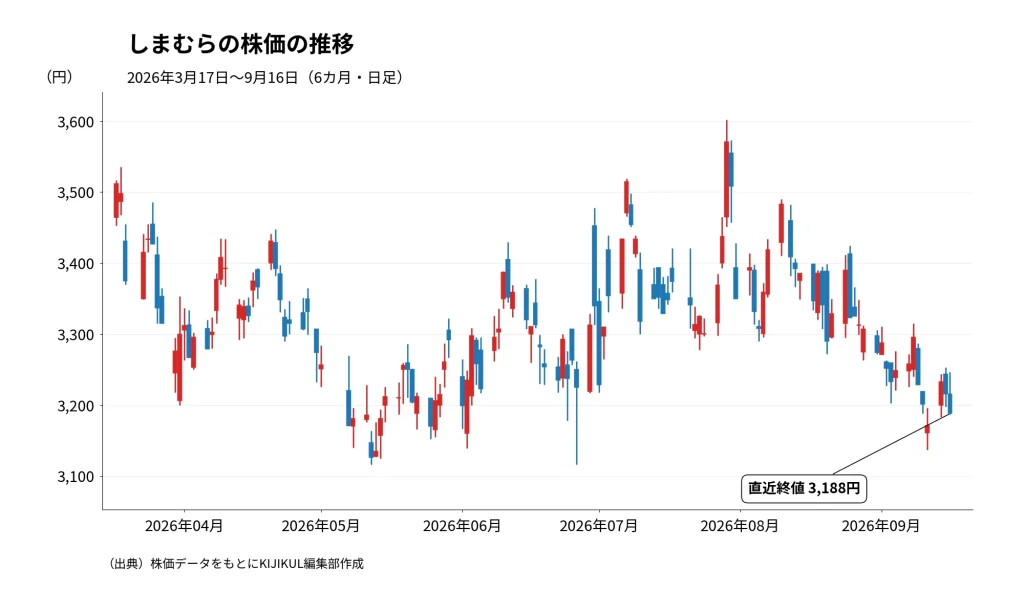
2026年2月18日には年初来高値3772円をつけましたが、その後は下落。5月12日には3116円まで下がり、9月16日の終値は3188円です。年初来高値を約15%下回っています。予想PERは14倍程度、PBRは1.3倍台です。
では、業績が悪化しているのでしょうか。
2026年2月期の売上高は前期比5.2%増の7000億円、営業利益は3.8%増の614億円、純利益は6.1%増の444億円。売上高は初めて7000億円台に乗り、増収増益を達成しました。ROEも前期の8.6%から9.0%へ上昇しています。
今期も勢いは続いています。2027年2月期第1四半期は売上高が前年同期比7.9%増の1816億円、営業利益が16.8%増の178億円、純利益が19.0%増の128億円でした。売上高以上に利益が伸びており、営業利益率は前年同期の約9.1%から約9.8%へ改善しています。
PB(プライベートブランド)の「FIBER DRY」や「超COOL」などが好調だったほか、キャラクター商品も伸長。主力のしまむら事業だけでなく、アベイル、バースデイ、シャンブルなども増収となっています。通期でも売上高7291億円、営業利益668億円、純利益473億円と増収増益を予想しています。
つまり、足元の株価低迷を「業績不振」だけで説明することはできません。むしろ問題は、これだけ利益を出している企業を、株式市場がどの程度、成長企業として評価するかにあります。
店舗ビジネスなのに「実質無借金」
しまむらの財務を見ると、驚くほど堅固です。2026年2月期末の総資産は5546億円、純資産は4885億円で、自己資本比率は88.1%に達します。
さらに、貸借対照表の負債を見ると、銀行借入金や社債などの有利子負債がほぼない財務構造です。負債総額自体が661億円にすぎず、その多くは買掛金など事業活動に伴うものです。1400店を超える「ファッションセンターしまむら」を展開する企業としては、非常に保守的な財務構造です。
しかも、手元資金も潤沢です。2026年2月期末には現金・預金891億円、有価証券1531億円、投資有価証券556億円を保有していました。単純合計すると約3000億円です。店舗を増やすために借金を重ねるのではなく、本業で生み出したキャッシュを使って出店や改装を進め、それでも資金が残るという構造です。
財務の安全性という意味では大きな強みです。しかし、株式市場では「借金がない=株価が上がる」とは限りません。なぜなら、株主から見れば、会社に蓄積された自己資本も「利益を生み出すために使われる資本」だからです。
ここに、しまむら株を考えるうえで重要なポイントがあります。
「ROE9%」という資本効率の壁
しまむらは店舗運営で高い収益力を持っています。2026年2月期の売上高営業利益率は8.8%。衣料品を低価格で販売する小売企業としては高い利益率です。ところがROEは9.0%にとどまっています。
理由の一つが、自己資本の大きさです。ROEは「純利益÷自己資本」で計算します。利益が増えても、分母となる自己資本が巨大ならROEは上がりにくくなります。しまむらの場合、自己資本比率88%という財務の安全性の高さが、財務レバレッジを抑え、ROEを高めにくくしている一因と考えられます。
これは「しまむらの経営が悪い」という話ではありません。不況や消費低迷が起きても耐えられる財務力を持ち、借金に頼らず投資できることには大きな価値があります。一方、株式市場では企業は絶対評価だけでなく相対評価されます。同じ利益成長が期待できるなら、投資家がよりROEが高い企業、成長率が高い企業へ資金を振り向ける可能性があります。
しかも、しまむらはすでに全国に1400店を超える主力店舗網を築いています。2026年2月期の主力しまむら事業では18店を開店、11店を閉店し、期末店舗数は1423店でした。既存店の改装や都市部への出店、ECとの連携などで成長できますが、店舗数を一気に倍増させるような成長ストーリーは描きにくくなっています。
好業績でも株価が大きく上昇しない背景には、「安定して稼ぐ優良企業」であることと、「これから利益が急拡大する成長企業」であることは違うという株式市場の評価軸があるのでしょう。
実際、しまむら自身も中期経営計画2027でROE9.0%以上を目標に掲げています。3年間で見込む約1500億円の営業キャッシュフローのうち、800億円を成長投資に振り向ける方針で、今後は積み上がった資本をどれだけ成長につなげられるかが焦点になります。
しまむら株が「大化け」する条件とは?
では、しまむらの株価が大きく見直されるには何が必要なのでしょうか。
一つは、利益成長率をもう一段引き上げることです。今期第1四半期の営業利益は16.8%増でした。これが一時的なものではなく、通期、さらに次年度へ続けば、市場が想定する成長率そのものが変わる可能性があります。
新しい動きも出ています。しまむらは9月7日、サミットが運営する衣料品店「コルモピア」21店舗の事業基盤を譲り受けると発表しました。2027年1月以降に順次しまむらの店舗として運営し、同年3月までに譲受を完了する予定です。会社は今期業績への影響は軽微としていますが、既存店舗を承継する形で、新たな顧客接点を獲得する取り組みとして注目されます。
もう一つが、現預金や有価証券など厚い金融資産をどう活用するかです。成長投資やM&Aに振り向けて利益を拡大するのか。それとも配当や自社株買いをさらに強化し、余剰資本を圧縮するのか。どちらの方法でも、資本効率が改善してROEが上昇すれば、市場評価が変わる余地があります。
しまむらは2026年2月21日に1株を3株へ分割しており、今期の年間配当予想は分割後で1株80円です。ただし、9月16日時点の株価水準では予想配当利回りは約2.5%です。資本効率を高める観点では、成長投資に加え、配当や自社株買いなど株主還元のあり方も焦点になります。
しまむらの課題は「稼げないこと」ではありません。稼いだ利益と積み上がった資本を、次の成長や株主還元にどう振り向けるかです。自己資本比率約9割、実質無借金という強さを守り続けるのか。それとも、盤石な財務力を成長投資や株主還元に積極的に使い始めるのか。
今後のしまむら株を見るうえでは、売上高や営業利益だけでなく、ROEと豊富な金融資産の活用策が重要なポイントになりそうです。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /