味の素が「半導体企業」?調味料から世界シェア約95%の材料が生まれた理由
 KIJIKUL編集部
「味の素」と聞けば、うま味調味料や冷凍食品を思い浮かべる人が多いでしょう。ところが現在、同社の成長を支える事業の一つが、AIサーバーや高性能半導体に使われる電子材料です。主力の「ABF(味の素ビルドアップフィルム)」は、高性能半導体用の絶縁材料で世界シェア約95%を握るとされます。しかも、その原点をたどると「味の素」の製造技術に行き着きます。なぜ食品会社が半導体材料を手掛けるようになったのでしょうか。
半導体材料が利益を押し上げる
味の素は、もはや単純な「食品会社」と呼ぶだけでは実態を捉えにくい企業になっています。2026年3月期の売上高は1兆5837億円で前期比3.5%増、事業利益は1811億円で13.7%増となりました。親会社の所有者に帰属する当期利益は1347億円と91.6%増えています。もちろん、最大の事業は今も調味料・食品です。同事業の2026年3月期の売上高は9369億円、事業利益は1430億円でした。
一方、注目したいのが「ヘルスケア等」です。売上高は3415億円と全社の2割強ですが、事業利益は662億円。しかも前期比45.1%増という高い伸びを記録しています。このヘルスケア等に含まれる成長事業の一つが、電子材料などを扱う「ファンクショナルマテリアルズ」です。その代表商品が「ABF(Ajinomoto Build-up Film)」です。
ABFは、CPUやGPUなどの半導体そのものを作る材料ではありません。半導体チップを載せるパッケージ基板に使われる層間絶縁材料です。微細な電子回路を何層にも積み上げる「ビルドアップ基板」を作るために重要な役割を果たします。生成AIの普及によって高性能GPUやサーバー向けCPUの需要が拡大すれば、それを支える高性能基板の需要も増えます。つまり、味の素は、AI半導体ブームの「裏側」で恩恵を受ける企業なのです。
実際、2027年3月期第1四半期は、ヘルスケア等の売上高が前年同期比22.8%増の970億円、事業利益は63.3%増の251億円まで拡大しました。全社でも売上高は13.2%増の4121億円、事業利益は27.3%増の601億円と好調です。
さらに、味の素は8月6日、通期業績予想を上方修正しました。売上高を従来予想の1兆7230億円から1兆7320億円へ、事業利益を1970億円から2020億円へ引き上げています。理由の一つとして会社自身が挙げたのが、「AI、サーバー、ネットワークなど高性能基板向け電子材料」の好調です。「食品会社の中に半導体材料事業もある」という段階から、「電子材料が全社業績を押し上げる」段階へ進みつつあるといえます。
半導体参入の原点は「味の素」の製造過程にあった
では、なぜ調味料メーカーの味の素が半導体材料を作っているのでしょうか。実は、最初から半導体市場への参入を狙ったわけではありません。
原点は、うま味調味料「味の素」の製造技術でした。味の素は1960年代、グルタミン酸ナトリウムの製造に関連する技術から、エポキシ樹脂の硬化剤を開発しました。その後、難燃剤や接着剤などへ用途を広げ、樹脂の配合技術を蓄積していきます。つまり、「食品の研究から突然半導体を始めた」のではありません。
「調味料→副産物・中間体の有効利用→樹脂材料→電子材料→半導体パッケージ材料」
という技術の連鎖があったのです。かつて採用していた合成法の中間体からエポキシ樹脂用硬化剤を開発し、その用途開発の先にABFが生まれました。
転機は1990年代でした。パソコンの性能向上に伴ってCPUの端子数が増え、基板の配線は複雑化します。それまでの液状の絶縁材料では、塗布して乾燥する工程が必要でした。そこで味の素が挑戦したのが「フィルム化」です。長年培った樹脂配合技術を生かし、1998年に液状樹脂のフィルム化に成功。1999年にはABFが大手半導体メーカーに採用されました。フィルムなら厚みを均一にしやすく、生産工程も効率化できます。
ここからABFは高性能CPU向けに普及し、現在ではAI向けGPUなどにも用途が広がりました。味の素によれば、高性能半導体用絶縁フィルムでABFは約95%のシェアを持つとされています。ABFなどを含むファンクショナルマテリアルズの売上高は1000億円を超え、事業利益も500億円を突破しています。うま味調味料の製造から派生した技術が、数十年を経てAI時代の重要材料になったわけです。
なぜ株価は「半導体株」のように急騰しない?
これだけ強力な半導体関連事業を持つなら、味の素株はAI・半導体関連銘柄としてもっと急騰しても不思議ではありません。しかし、株価は必ずしも半導体専業企業のような動きをしていません。
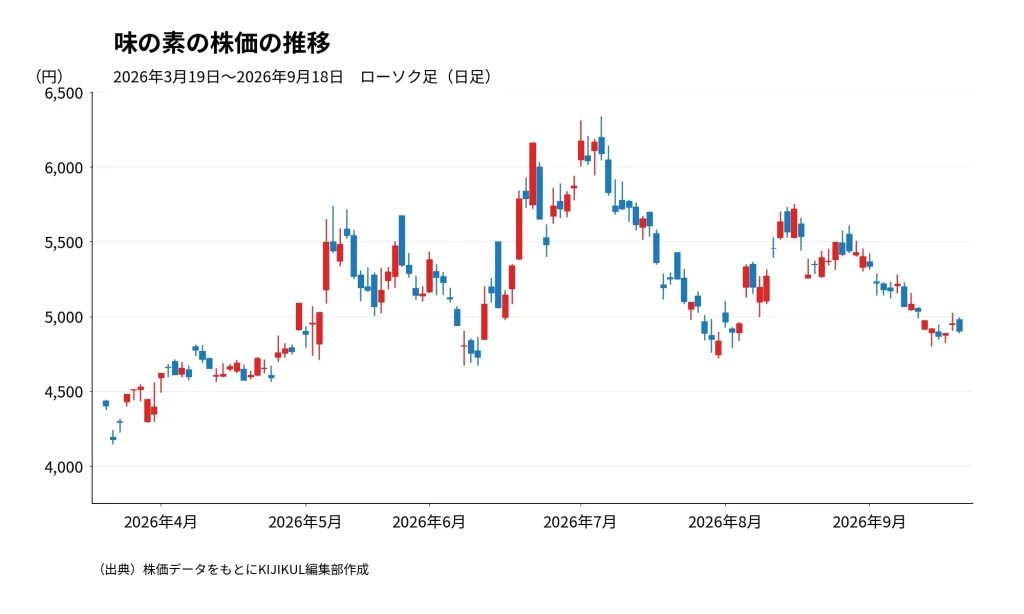
株価を見ると、2026年3月23日の終値4176円から7月1日には6175円まで上昇しましたが、その後は下落。8月5日には前日比7.67%高の5333円まで上昇したものの、9月18日の終値は4904円です。理由の一つは、味の素全体から見れば依然として食品事業の規模が圧倒的に大きいことです。
2026年3月期の調味料・食品事業の売上高9369億円に対し、ヘルスケア等は3415億円です。しかもヘルスケア等には電子材料以外の事業も含まれます。味の素を「半導体材料専業企業」として評価することはできません。逆に言えば、ここに味の素の特徴があります。
半導体市況が好調ならABFが成長を牽引する一方、調味料、加工食品、冷凍食品など巨大な食品事業を抱えています。AI関連事業だけに依存しているわけではないため、純粋な半導体関連株ほど業績も株価も半導体市況に連動しにくいのです。
さらにABFの高シェアやAI需要拡大は、すでに市場で広く知られています。「世界シェア95%」というだけで株価が際限なく上昇するわけではなく、今後は市場の期待を上回る利益成長を実際に続けられるかが重要になります。
「食品株」ではなく利益構造の変化に注目
では、味の素株は今が買いなのでしょうか。注目すべきポイントは、「ABFが売れている」という事実だけではありません。電子材料の成長によって、味の素全体の利益構造がどこまで変わるかです。
2027年3月期第1四半期では、ヘルスケア等の事業利益251億円に対し、調味料・食品は410億円でした。売上高では大差がありますが、利益面ではヘルスケア等の存在感が大きくなっています。会社側も将来の需要増加を見据え、ABFの供給体制を拡大しています。高性能CPU・GPUの大型化、多層化が続けば、AI投資の拡大は味の素にとって中長期の追い風になる可能性があります。
一方、注意したいのは「世界シェア95%=株価上昇」という単純な図式ではないことです。高いシェアをすでに持つからこそ、今後の成長には市場そのものの拡大や1個の半導体に使われる材料量の増加、新製品への展開が重要になります。また、食品、冷凍食品、ヘルスケアなどを抱える複合企業である以上、原材料価格、為替、海外食品事業などの影響も無視できません。
味の素を見る際には「食品会社なのか、半導体関連企業なのか」と二者択一で考えるより、安定した食品事業を土台に、高収益の電子材料事業が成長している会社と捉えるほうが実態に近いでしょう。
「味の素」の製造技術から派生して生まれたABFが、生成AI時代になって全社の成長を左右する事業へ育ちつつあります。今後の株価を考えるうえでも、食品の売上高だけではなく、ファンクショナルマテリアルズの売上高と利益がどこまで拡大するのか。その変化こそ、味の素を見る重要なポイントになりそうです。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /