バフェット効果も一巡?伊藤忠と明暗分かれる三菱商事、株価下落は買い時か
 KIJIKUL編集部
「バフェット銘柄」として人気を集めてきた総合商社株に、企業ごとの実力差が表れ始めています。2026年3月期は三菱商事が15.8%減益となる一方、伊藤忠商事などは増益を確保しました。ただし、今期第1四半期では三菱商事が47.0%増益と一転して回復しています。バークシャー・ハサウェイによる商社株買いという材料が広く知られた今、株価を動かすのは各社の「次の成長戦略」です。
減益の三菱商事は今期は一転47%増益
総合商社株は、ここ数年の日本株市場を代表する人気銘柄になりました。その大きなきっかけとなったのが、ウォーレン・バフェット氏の主導で始まった、バークシャー・ハサウェイによる日本の5大商社への投資です。
バークシャーの2025年末時点の保有比率は、三菱商事10.8%、伊藤忠商事10.1%、三井物産10.4%、丸紅9.8%、住友商事9.7%。投資額の時価は合計353億ドルを超えていました。バークシャー自身も、日本の商社への投資を米国の主要投資先に匹敵する長期的な投資と位置づけています。
しかし、「バフェット氏が買っているから商社株を買う」という段階は、すでに一巡したと考えたほうがよさそうです。今後は5社を一括りにするのではなく、それぞれの利益成長力や資本効率が問われます。
その違いが表れたのが2026年3月期決算です。三菱商事の親会社所有者帰属利益は8005億円で、前期比15.8%減。ROEも10.3%から8.5%へ低下しました。これに対し、伊藤忠商事は9003億円で2.3%増、住友商事は6003億円で6.8%増、丸紅は5439億円で8.1%増となりました。三井物産は8340億円で7.4%減でした。
ただし、ここで注意したいのは「三菱商事の業績悪化が続いている」と見るのは正確ではないことです。2027年3月期第1四半期は、三菱商事の収益が前年同期比22.8%増の5兆1810億円、親会社所有者帰属利益は47.0%増の2985億円まで回復しました。通期利益予想も1兆1000億円と、前期比37.4%増を見込んでいます。
つまり、前期の減益だけを見て三菱商事を評価するのも危険なのです。
好決算でも株価下落!「期待値」との戦いへ
株価を見るうえで重要なのは、増益か減益かだけではありません。「市場がどこまで期待していたか」です。
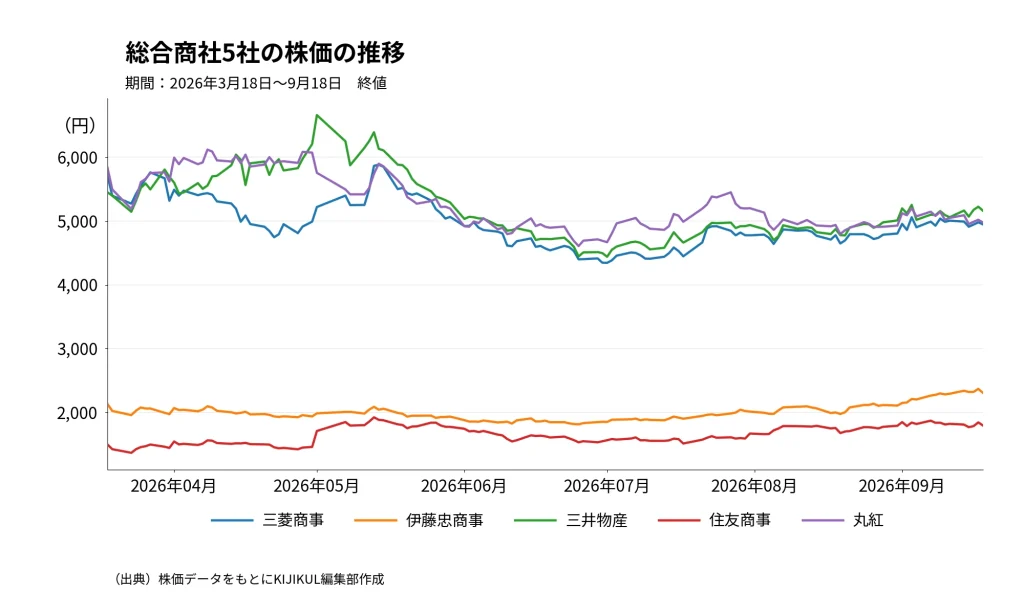
三菱商事は2026年8月3日に第1四半期決算を発表しました。純利益は47%増という数字でしたが、株価は同日、一時4581円まで下落しました。終値は4787円で前営業日比では小幅高だったものの、その後8月5日には4641円まで下げています。47%増益でも株価が素直に上昇しなかったのです。
一方、伊藤忠商事の第1四半期は、収益が8.9%増、営業利益が20.3%増、純利益は3.5%増の2938億円でした。通期純利益予想は9500億円です。さらに伊藤忠は3000億円以上の自己株式取得を掲げています。
ここから見えてくるのは、商社株の評価軸が変化していることです。資源価格が上昇すれば利益が増え、バフェット氏が買えば株価も上がる――。そうした分かりやすい相場から、どの会社が継続的に利益を増やし、稼いだキャッシュを成長投資と株主還元に振り向けられるかを比較する相場になりつつあります。
「バフェット効果の一巡」とは、バークシャーが商社株から撤退するという意味ではありません。むしろ同社は商社株を長期保有する姿勢を示しています。重要なのは、バークシャーの保有そのものが以前ほど新しい材料ではなくなったという点です。
5大商社「資源の次」を制するのは誰か?
では、商社の次の成長分野はどこなのでしょうか。キーワードは「非資源」と「デジタル」、そして資源と新しい需要を組み合わせる事業です。
伊藤忠はファミリーマートという巨大な消費者接点を持ち、IT・デジタル分野にも事業基盤があります。さらに8月には、東京センチュリーの連結子会社の持分取得を通じ、米航空機リース大手Aviation Capital Group(ACG)への出資参画を発表しました。
丸紅も第1四半期の純利益が20.7%増の1864億円、住友商事も11.2%増の1901億円と増益を確保しています。三井物産も53.4%増の2941億円まで利益を伸ばしました。
三菱商事も手をこまねいているわけではありません。資源・エネルギーに加え、食品、モビリティ、社会インフラ、電力、デジタル金融などへ事業領域を広げています。資源を捨てるのではなく、資源で稼ぐ力を残しながら、収益源を増やしていく戦略です。AIやデータセンターの普及に伴う電力需要の拡大は、LNGなどのエネルギー需要を押し上げる可能性があります。
「資源か非資源か」という二者択一ではなく、資源・電力・インフラ・デジタルをどう組み合わせるかが、次の商社競争になる可能性があります。
見るべき三菱商事の「1兆1000億円」の中身
では、三菱商事株は現在の水準でどう考えればよいのでしょうか。材料を分けて見る必要があります。
業績面では、2026年3月期の純利益8005億円から、2027年3月期は1兆1000億円へ37.4%増える計画です。第1四半期ですでに2985億円を稼いでおり、計画に対する進捗率は約27%です。株主還元も強化しています。年間配当は前期110円から今期125円へ増配する予想です。
一方、株価はすでに大きく上昇してきました。9月11日時点では5005円で、会社予想ベースのPERは16倍台、PBRは1.9倍前後です。かつての「低PER・低PBRの割安商社株」というイメージだけで判断しにくい水準になっています。現在の三菱商事株は、単純に「割安だから買う」というより、1兆1000億円の利益水準をどこまで持続できるかを見極める局面に入ったといえそうです。
三菱商事だけでなく、伊藤忠、三井物産、丸紅、住友商事にも同じことが言えます。バフェット氏が商社株の価値を世界に知らしめた時代から、投資家自身が5社の違いを見極める時代へ――。商社株の次の上昇局面を決めるのは、「バフェット氏が買ったか」ではなく、各社が資源で得たキャッシュを次の成長事業へどれだけ効率よく振り向けられるかではないでしょうか。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /