カカクコム争奪戦!実は「デジタルガレージ」VS「LINEヤフー」の主導権争い
 KIJIKUL編集部
「食べログ」「価格.com」「求人ボックス」を抱えるカカクコムを巡る争奪戦が過熱しています。表面的には欧州系投資会社EQTとLINEヤフー・ベインキャピタル連合の戦いですが、その背後にいるのが、20年以上カカクコムを育ててきた筆頭株主デジタルガレージです。TOB価格は当初の3000円から、条件付きで3720円まで上昇。実は今回、「デジタルガレージ」VS「LINEヤフー」という日本のネット企業同士による主導権争いという側面もあります。
「EQT対LINEヤフー」だけではない争奪戦
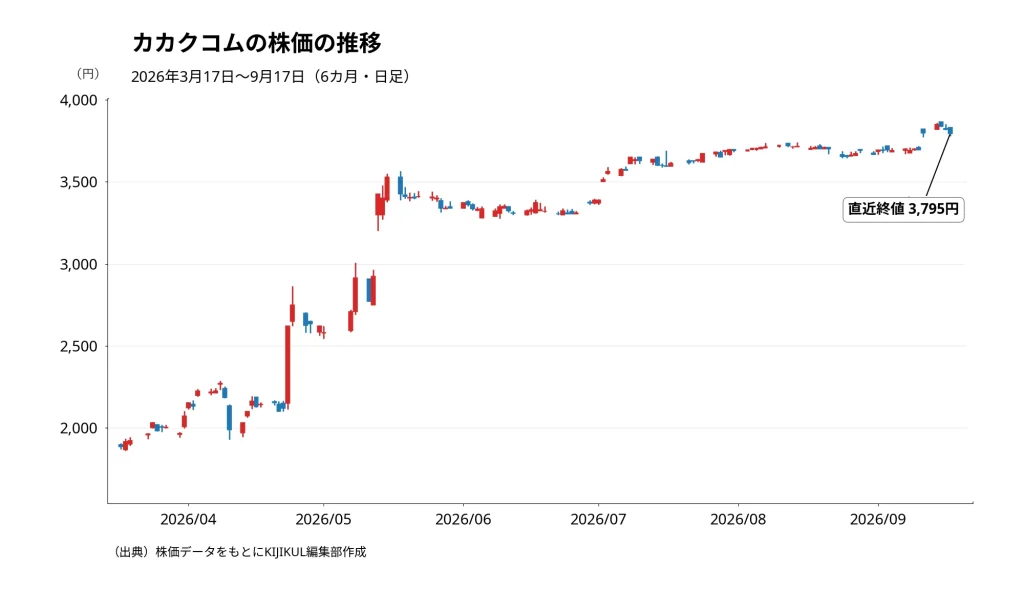
「食べログ」で知られるカカクコムを巡る買収合戦が、異例の展開になっています。先にTOBを始めたのは、欧州系投資会社EQTの傘下にある特別目的会社(SPC)「Kamgras 1」です。2026年5月、カカクコムを非公開化するため1株3000円でTOBを開始し、カカクコムも当初、賛同と応募推奨を表明しました。
ところが、そこにLINEヤフーと米投資ファンドのベインキャピタル連合が割って入ります。LINEヤフー側は実はEQTのTOB発表前からカカクコムに買収提案をしていました。2026年5月7日時点の提案価格は3000円。その後、EQT案の公表を受け、5月13日には3232円に引き上げています。
そこから価格競争が始まりました。EQTは9月10日、TOB価格を3680円へ引き上げ、買付期間も9月29日まで延長しました。これに対してLINEヤフー・ベイン陣営は9月16日、大株主KDDIとの間で不応募契約を締結できた場合の買付価格を3720円へ引き上げました。不応募契約を締結できない場合は3597円を提示しています。わずか4カ月ほどで最高提示価格は3000円から3720円へ24%上昇したことになります。
ただし、今回の争奪戦を単純な「EQT対LINEヤフー」と見るだけでは、その本質は見えてきません。EQT側の背後には、カカクコム株20%超を保有してきた筆頭株主デジタルガレージ(DG)がいるからです。DGは2002年にカカクコム株の45%を取得して連結子会社化し、翌2003年の東証マザーズ上場を支えました。その後も決済やマーケティング、AIなどで協業を続けています。
つまり、20年以上にわたってカカクコムの成長を支えてきた「育ての親」に近い存在です。そう考えると今回の争奪戦には、「EQT+デジタルガレージ」VS「ベインキャピタル+LINEヤフー」という、もう一つの構図が浮かび上がってきます。
デジタルガレージがカカクコムとの関係を続ける理由
今回の買収劇で重要なのが、DGの立ち位置です。2026年3月末時点でDGはカカクコム株の20.50%、KDDIは17.55%を保有する大株主でした。EQT案が成立した場合、DGは単純に保有株をTOBで売却してカカクコムから退出するわけではありません。
非公開化の過程でカカクコムによる自己株式取得に応じ、その後、得た資金の一部をEQT側の買収会社の親会社などへ再出資します。最終的にDGは、その会社の議決権約20%を保有する予定です。つまり、「カカクコム株を売って終わり」ではなく、上場株式の直接保有から、非公開会社への間接出資へ形を変えて残るのです。
DG自身も今回の取引について「単なる持分売却ではない」と説明しています。カカクコムの中立性や独立性を維持しながら、AI時代に必要な長期投資を可能にする「戦略的再編」と位置付けています。
なぜ、そこまでしてカカクコムとの関係を残すのでしょうか。
一つには、カカクコムが極めて収益力の高い企業だからです。2026年3月期の売上収益は941億円と前年比20.0%増。営業利益は272億円で、営業利益率は28.9%に達します。とりわけ強いのが「食べログ」です。
一方で、カカクコムを取り巻く事業環境は大きく変わっています。これまで「価格.com」は、Googleなどの検索エンジンから利用者を集め、商品を比較してECサイトへ送客することで成長してきました。しかし、生成AIが検索結果の段階で答えを提示するようになると、ユーザーが個別サイトを訪れない「ゼロクリック」が増える可能性があります。
だからこそ、上場を維持したまま短期的な利益を追うのではなく、いったん非公開化してAIやデータ、アプリなどに大規模投資する。そこにEQTの資金力や企業変革のノウハウを使いながら、DGも引き続き株主として関与する――。
これがEQT・DG陣営の基本的な考え方です。DGにとってカカクコムは、単なる「保有株」ではありません。2002年から育成に関わり、現在も決済やAI、データなどで事業連携する重要なパートナーなのです。
LINEヤフーが狙う「検索の次」の巨大市場
これに対してLINEヤフーは、まったく違う立場からカカクコムを欲しがっています。LINEヤフー自身が、カカクコムの価値として挙げているのが「圧倒的なデータ」と「高頻度なCV(コンバージョン)接点」です。
ここに今回の買収の核心があります。生成AI時代には、ユーザーが検索エンジンでキーワードを入力し、ウェブサイトへ移動して広告を見るという従来型のネットビジネスが変わる可能性があります。AIが「新宿で今日19時から4人で入れる居酒屋を探して」と頼まれれば、検索結果を並べるだけでなく、店を選び、予約するところまで代行するようになるからです。
そうなると重要なのは「検索された回数」や「クリックされた回数」だけではありません。
「予約した」
「買った」
「応募した」
という最終的な行動を誰が押さえるかです。
そこでカカクコムの資産が効いてきます。価格.comには商品と価格の比較データ、食べログには全国約88万店規模の飲食店情報や膨大な口コミと予約機能、求人ボックスには求人情報と求職者との接点があります。つまり、「探す→比較する→予約・購入・応募する」という消費者行動の後半部分を押さえているのです。
LINEヤフーは現在、AIエージェント「Agent i」の開発を進めています。LINEやYahoo! JAPANという巨大なユーザー接点を入口にして、AIがユーザーの意図を理解し、グループ内のさまざまなサービスへつなぐ構想です。
そこにカカクコムが加わればどうなるでしょうか。例えば、飲食店なら、LINEやYahoo! JAPANからAIで店を探し、食べログのデータで比較し、そのまま予約する。さらにLINE公式アカウントを通じて再来店を促すこともできます。商品なら「欲しい商品をAIに相談する→価格.comで比較する→ECで購入する」、仕事なら「条件をAIに伝える→求人ボックスで探す→応募する」という流れが考えられます。
LINEヤフーにとってカカクコムは単なる「食べログの運営会社」ではありません。AI時代のネットビジネスで最も重要になる「検索の出口」をまとめて手に入れられる会社なのです。
実は争奪戦はカカクコムの未来を巡る戦い
こうして見ると、今回の買収合戦の意味が変わってきます。表面的には、「EQT VS ベインキャピタル・LINEヤフー」という買収競争です。
しかし、事業戦略から見ると、「EQT・デジタルガレージ陣営のもとで独自の事業基盤を生かす道」と「LINEヤフーの巨大経済圏との連携を深める道」のどちらをカカクコムが選ぶのかという争いでもあります。
EQT・DG案では、カカクコムを非公開化したうえで、DGが約20%を間接保有して関与を続けます。EQTの資金力を使いながら、カカクコムが持つ独自のブランドや事業基盤を生かした成長戦略を描けます。
一方、LINEヤフー・ベイン案の強みは圧倒的なユーザー基盤です。LINE、Yahoo! JAPAN、Yahoo!ショッピングなどと、価格.com、食べログ、求人ボックスを組み合わせれば、「検索・比較」から「購入・予約・応募」までを巨大な経済圏の中でつなげられる可能性があります。
ただし、課題もあります。Yahoo!ショッピングと価格.com、LINEヤフーグループの予約関連サービスと食べログなど、既存事業との関係をどう整理するか。さらに買収価格が上がれば上がるほど、買収後にそれに見合った利益を生み出すハードルも高くなります。
そしてもう一人、争奪戦の行方を左右する存在がKDDIです。KDDIはカカクコム株17.55%を持つ大株主です。LINEヤフー・ベイン側が提示する最高価格3720円は、KDDIとの不応募契約が成立することを前提としています。協力を得られなければ3597円となり、EQTの3680円を下回ります。
つまり、DGがEQT側に残る一方で、KDDIがどちらにどう対応するのかも大きな焦点になります。
今回の争奪戦を単なる「食べログ買収」と考えると、本質を見誤ります。AI時代に「検索の次」を誰が握るのか。カカクコム争奪戦は、EQTとベインという投資ファンド同士の価格競争であると同時に、「デジタルガレージVS LINEヤフー」という、日本のインターネットビジネスの次の主導権を巡る戦いでもあるのです。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /