売上1兆円でも株価一時4割安!絶好調コスモス薬品が直面する「意外な弱点」
 KIJIKUL編集部
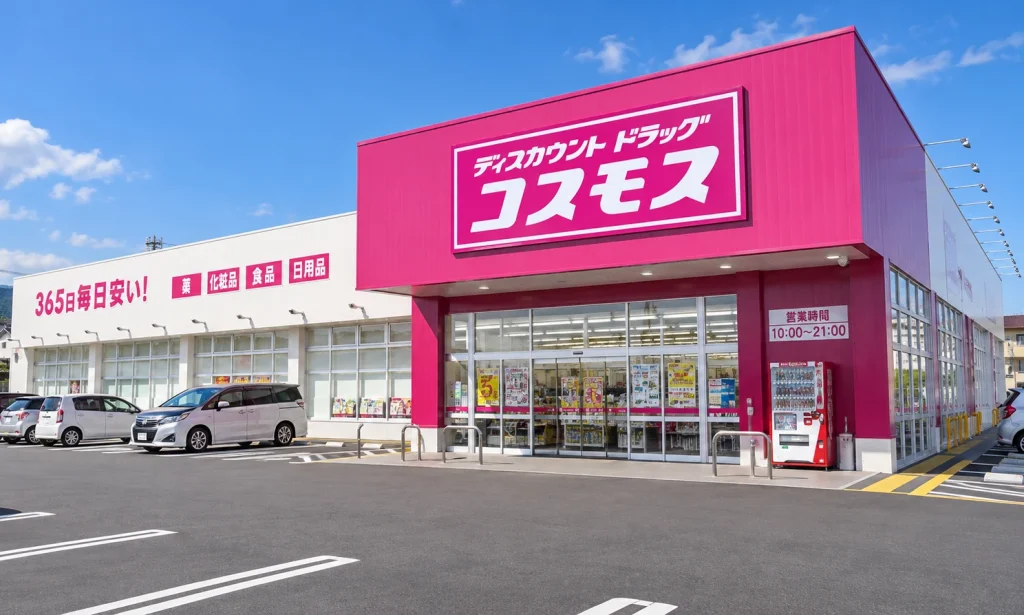
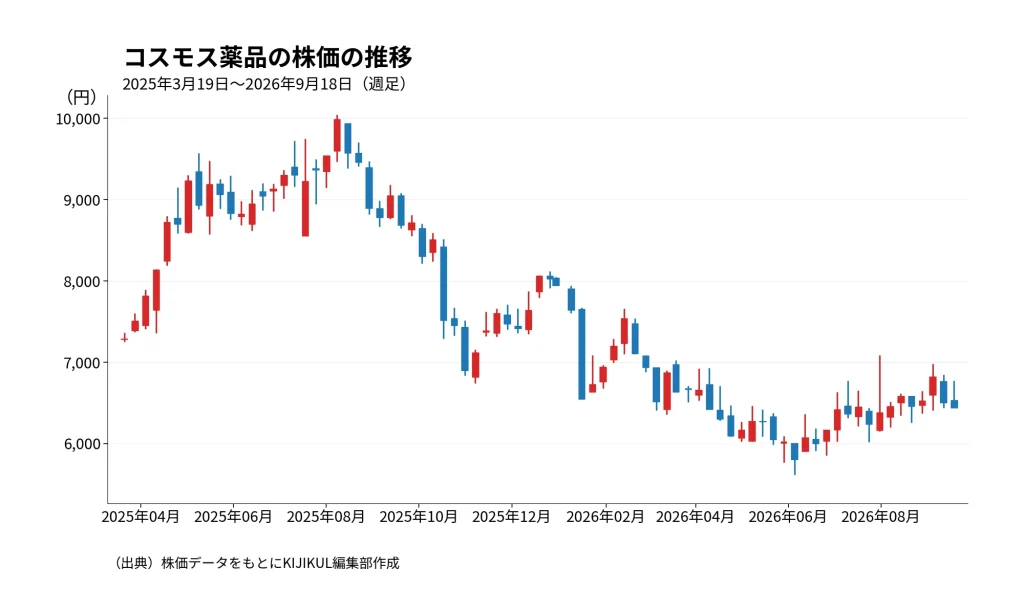
売上高1兆円を突破し、全国で年間100店規模の出店を続けるコスモス薬品。その業績とは裏腹に株価は低迷しています。2025年8月に一時1万45円まで上昇した株価は、2026年6月に安値5615円まで下落。9月18日の終値も6436円にとどまります。背景にあるのは利益成長の鈍化と巨額の出店投資、そしてツルハHDとウエルシアHDの統合に象徴される業界再編です。
売上高1兆円突破!コスモス薬品の業績は
株価の下落だけを見ると、コスモス薬品の業績に大きな異変が起きているようにも見えます。しかし、実態は違います。
2025年5月期の売上高は前期比4.8%増の1兆113億9000万円と、初めて1兆円を突破しました。営業利益は28.3%増の404億400万円、純利益は26.7%増の309億7800万円。売上高だけでなく利益も大きく伸びました。
成長を支えているのが積極出店です。2025年5月期には関東31店、中部27店、関西15店など合計120店を新規出店。期末店舗数は1609店まで増えました。しかも会社は「自社競合による一時的な収益性の低下も厭わず」と明記し、既存店との自社競合もいとわず、特定地域に集中的に出店するドミナント戦略を続けています。
2026年5月期も成長は続きました。売上高は8.7%増の1兆995億8300万円、営業利益は4.8%増の423億5300万円、純利益は3.4%増の320億4600万円です。105店を新規出店し、6店を閉鎖した結果、店舗数は1708店となりました。
特徴的なのは、もはや「薬を売る店」というより食品スーパーに近い売上構成になっていることです。2026年5月期の一般食品の売上高は6916億7000万円で、全体の62.9%を占めます。しかも前期比11.7%増と、医薬品の2.3%増を大きく上回っています。
物価高で消費者の節約志向が強まるなか、「Everyday Low Price(毎日安い)」を武器に食品や日用品を販売するコスモス薬品には、むしろ追い風が吹いているように見えます。
好業績なのに株価が4割下落する理由
株価を見ると、コスモス薬品株は2025年8月8日に一時1万45円まで上昇しました。ところが、その後は長期的な下落基調となり、2026年6月2日には安値5615円をつけました。高値からの下落率は約44%です。その後はやや戻したものの、9月18日の終値は6436円。1万45円の高値と比べると約36%低い水準です。
理由の一つは、「売上高は伸びても、利益の伸びが鈍くなっている」ことです。
2025年5月期は営業利益が28.3%増えましたが、2026年5月期は4.8%増に鈍化しました。さらに2027年5月期の会社予想は、売上高が8.2%増の1兆1900億円、営業利益が1.5%増の430億円。純利益は4.2%減の307億円を見込んでいます。つまり、「売上高1兆円企業」となっても、利益が同じ勢いで増えるわけではありません。
背景には出店コストがあります。2026年5月期の営業キャッシュフローは587億9000万円でしたが、投資活動によるキャッシュフローは819億300万円のマイナス。有形固定資産の取得だけで704億6200万円を支出しています。投資活動によるキャッシュフローのマイナス額は前期比47.7%増えました。
積極出店が将来の売上高をつくる一方、店舗を増やすには土地や建物、設備、人材が必要です。しかも自社競合を覚悟した出店を続ければ、1店舗当たりの収益性が低下する可能性もあります。株式市場が見ているのは「売上高が増えているか」だけではなく、投資した資金からどれだけ利益を生み出せるかです。大量出店による成長モデルに対し、以前ほど高い評価を与えにくくなっている可能性があります。
さらに、ドラッグストア株全体への警戒も影響します。9月9日にはツルハホールディングスが2027年2月期の純利益を前期比2.7%減の415億円と予想し、市場予想を下回ったことで株価が急落。同じ日にコスモス薬品やマツキヨココカラ&カンパニーなどにも売りが広がりました。ドラッグストア業界全体の成長性に対して、市場の見方が厳しくなっているのです。
ツルハ・ウエルシア統合、「規模」で差がつく時代
もう一つ無視できないのが、ドラッグストア業界の大型再編です。
2025年12月にはツルハホールディングスとウエルシアホールディングスが経営統合。新生ツルハグループは、2026年8月末時点で国内5652店、うち調剤薬局3338店を抱える巨大グループとなっています。
統合の狙いは、単純に店舗数を増やすことではありません。商品政策や仕入れ、物流、プライベートブランド、店舗開発、顧客データなどを共通化し、規模のメリットを利益につなげることにあります。ツルハHD自身も、店舗網を「数」から「質」へ転換し、PBの統合や共同配送、顧客データの統合などを進めています。
一方のコスモス薬品は、M&Aによる規模拡大ではなく、自前で店舗をつくることで成長してきました。この戦略は強みでもあります。店舗の標準化やローコストオペレーションを徹底し、食品を集客商品として日常的に来店してもらう。その延長線上で関東、中部、関西へ商圏を広げてきました。
ただし、競合が巨大化すれば話は変わります。仕入れ価格、物流効率、PB開発、デジタル投資などでは規模が武器になります。コスモス薬品も1700店を超える大手ですが、5000店を超えるグループと競争する時代になれば、「自前で100店ずつ増やす」という従来の成長戦略だけで十分なのかが問われます。
一方で、業界再編がそのままコスモス薬品の成長の限界を意味するわけではありません。同社は2027年5月期も九州、中国、四国で出店を続けながら、関東、中部、関西で店舗網を拡大し、新たに福島県と長野県にも進出する計画です。
業界再編で問われるコスモス薬品の「現在地」
今後のコスモス薬品を見るうえで重要なのは、店舗数よりも「出店した店舗がどれだけ利益を生み出すか」でしょう。2026年5月期の売上高は8.7%増えた一方、営業利益は4.8%増。2027年5月期も売上高8.2%増に対して営業利益は1.5%増の予想です。高成長を続けるには、出店数を増やすだけでなく、利益率を維持する必要があります。
ただ、低価格戦略を武器にするコスモス薬品にとって、簡単に値上げして利益率を高めるわけにもいきません。安さを守りながら、人件費や建築費、物流費などの上昇を吸収し、新店舗への投資を続けるという難しい経営が求められます。
株主還元についても変化が求められています。コスモス薬品は2024年9月に1株を2株に分割しましたが、2026年5月末時点でも投資単位が50万円以上だったため、8月には投資単位のさらなる引き下げについて「慎重に検討する」と公表しました。
年間配当を82円円から84円へ増配する予定ですが、投資家が求めているのは配当だけではありません。
ツルハ・ウエルシアという巨大連合が誕生したドラッグストア再編時代。コスモス薬品が「安さ」と「自前出店」という独自路線を貫きながら、利益成長を再加速できるか。今後の株価を左右するのは、店舗数そのものではなく、積極投資を利益に変える力になりそうです。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /