業績上方修正でヤマハ発動機株が急騰!市場が「V字回復」を評価した理由
 KIJIKUL編集部

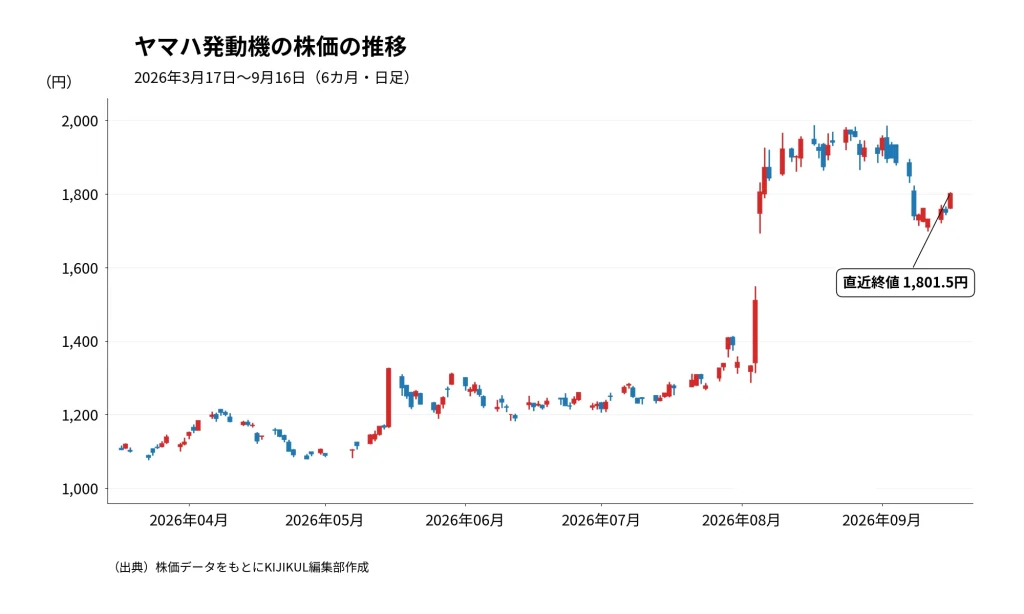
ヤマハ発動機の株価が急騰しました。2026年8月4日の決算発表前まで1300円台だった株価は、業績予想の大幅な上方修正を受けて急上昇。一時は2000円に迫る水準まで買われました。2025年は米国関税やコスト増、不採算事業などが重荷となり、営業利益は30%減少していました。ところが、今期は一転して過去最高益を見込むV字回復となっています。
ヤマハ発動機株が3日間で40%近く上昇!
ヤマハ発動機の株価が、わずか数日で水準を大きく切り上げました。2026年8月3日の終値は1332.5円でした。ところが、翌8月4日、午後1時に第2四半期決算と通期業績予想の上方修正を発表すると株価は急騰。一時1550円まで上昇し、終値も1511円と前日比13.4%高になりました。翌8月5日はさらに19.5%上昇して1805円、8月6日には1872円まで上昇しました。8月24日に1973円まで上昇しています。
株価を動かした最大の材料が、2026年12月期の業績予想の大幅な引き上げです。売上収益は従来予想の2兆7000億円から2兆9000億円へ2000億円増額。営業利益は1800億円から2600億円へ800億円、44.4%引き上げました。親会社の所有者に帰属する当期利益も1000億円から1700億円へ70%増額しています。
しかも、単なる期待先行ではありません。第2四半期累計の売上収益は前年同期比17.2%増の1兆4979億円、営業利益は88.6%増の1585億円、親会社の所有者に帰属する中間利益は114.7%増の1139億円でした。営業利益はすでに上方修正後の通期予想2600億円の6割を超えています。
特に4~6月期だけを見ると、営業利益は約968億円に達しました。上期の営業利益は前年同期比88.6%増の1585億円となり、中間期として過去最高を更新しています。つまり、今回の株価急騰は、単に会社が強気な計画を出したからではなく、すでに実績が大きく改善したうえで、通期予想まで大幅に引き上げたことへの反応だったと考えられます。
「関税・減益・不採算事業」の三重苦
では、なぜヤマハ発動機株はそれまで1000円台前半で低迷していたのでしょうか。背景には2025年の業績悪化があります。2025年12月期の売上収益は前年比1.6%減の2兆5342億円、営業利益は30.4%減の1264億円、親会社の所有者に帰属する当期利益は85.1%減の161億円でした。ROEも前年の9.7%から1.4%へ急低下しています。
主力の二輪車は底堅かったものの、米国関税、調達コストの上昇、研究開発費や人件費の増加が利益を圧迫しました。さらにマリン事業や戦略事業の一部で需要が想定を下回り、OLV(アウトドアランドビークル)事業では減損損失も発生しています。
会社は2026年12月期について当初から回復を予想していました。2月時点の計画は売上収益2兆7000億円、営業利益1800億円、当期利益1000億円です。営業利益だけでも42.4%増です。それでも株価が大きく上昇しなかったのは、その回復計画をどこまで信用できるのかという不透明感があったとみることができます。
とりわけ大きかったのが米国の関税です。北米で二輪車、船外機、ROVなどを販売するヤマハ発動機にとって、追加関税は直接コストを押し上げます。さらに新興国の二輪車需要、為替、原材料価格など、外部環境に左右されやすい要素も少なくありません。つまり、市場は「2025年が悪かった」だけでなく、2026年に本当にV字回復できるのかを見極めようとしていたのでしょう。
市場が驚いた業績の「3つの変化」
今回の上方修正が強く評価された理由は、従来の懸念材料が複数同時に改善したことにあります。
第一は、主力の二輪車です。上期のランドモビリティ事業は売上収益9846億円と前年同期比21.8%増、営業利益は1127億円と89.8%増えました。新興国ではインドやASEANの需要が大きく伸び、販売台数が増加。原材料コストの上昇を、販売増、価格転嫁、為替効果などで吸収しています。
第二は、米国の関税です。会社は上方修正の理由として、米国の追加関税(IEEPA関税)の還付に加え、年間の米国追加関税の影響が期初想定を下回る見通しになったことを挙げています。加えてコスト削減効果も織り込みました。つまり、期初に利益を圧迫すると考えていたリスクが小さくなったわけです。
第三は、不採算事業への対応です。OLV事業は上期も売上収益803億円に対し営業損失120億円でした。特にROVでは苦戦が続いています。そこで会社は構造改革に踏み込みました。ROVの自社生産終了に伴って人員配置や生産体制、調達を見直します。2026年には約120億円の一過性費用を計上するものの、2027年の大幅な収益改善、さらにOLV事業の2028年単年度黒字化を目指しています。
重要なのは、この120億円の構造改革費用を織り込んでも営業利益2600億円を見込んでいることです。ヤマハ発動機の業績改善は円安の恩恵だけではありません。二輪車の販売増、関税負担の軽減、コスト削減、不採算事業の改革が重なっています。だからこそ、市場は今回の数字を単なる「為替による上振れ」以上の変化として受け止めた可能性があります。
急騰した株価は本当に維持できるのか
もっとも、株価が一直線に上がり続けているわけではありません。株価は8月24日に終値1973円をつけた後、9月8日には1739.5円まで下落。9月16日は1801.5円で取引を終えています。8月3日の1332.5円と比べれば約35%高い水準ですが、高値からは調整しています。
今後の焦点は、上方修正した2600億円の営業利益を実際に達成できるかです。プラス材料はあります。主力の二輪車が伸びているうえ、マリン事業も上期は営業利益が18.3%増加しました。ロボティクス事業も前年同期の15億円の赤字から37億円の黒字へ転換しています。半導体製造後工程装置では出荷タイミングの影響で販売が前年同期を下回ったものの、生成AIや先端パッケージ向けの需要そのものは拡大しています。
一方で、注意すべき点もあります。今回の会社予想は、1ドル159円、1ユーロ182円を前提にしています。当初予想よりそれぞれ4円、7円の円安です。急速に円高へ動けば、現在の利益見通しにとって逆風になります。中東情勢に伴う原材料コスト上昇も会社自身がリスクとして挙げています。
また、業績を上方修正した一方、年間配当予想は50円のまま変更していません。
したがって、今後の株価を見るうえでは、単に「2600億円を達成できるか」だけではなく、好調な二輪車販売が続くのか、OLV事業の赤字をどこまで縮小できるのか、そして大幅に増えた利益を成長投資や株主還元へどう振り向けるのかがポイントになります。
今回の株価急騰は、悪化していた会社が突然好調になったというより、市場が疑っていたV字回復が、実績を伴って見え始めたことで起きた「評価の修正」と考えると分かりやすいでしょう。8月の上方修正で期待値は一気に高まりました。ここから株価がさらに評価されるか、それとも急騰後の調整が続くかは、下期に会社がこの高くなった期待を上回れるかにかかっています。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /