「Olympic」をM&A!なぜドン・キホーテの株価は下がり続けるのか?
 KIJIKUL編集部
ドン・キホーテを運営するパン・パシフィック・インターナショナルホールディングス(PPIH)の株価が下落しています。2026年8月18日、好決算を発表したにもかかわらず、翌日には11%急落。その後も低迷が続いています。注目したいのが、2026年7月に完全子会社化したOlympicグループです。約1000億円の売上規模と首都圏の店舗網を一気に獲得する一方、今期は先行投資による赤字を見込んでいます。
好決算なのに11%急落!ドンキ株はなぜ下がる?
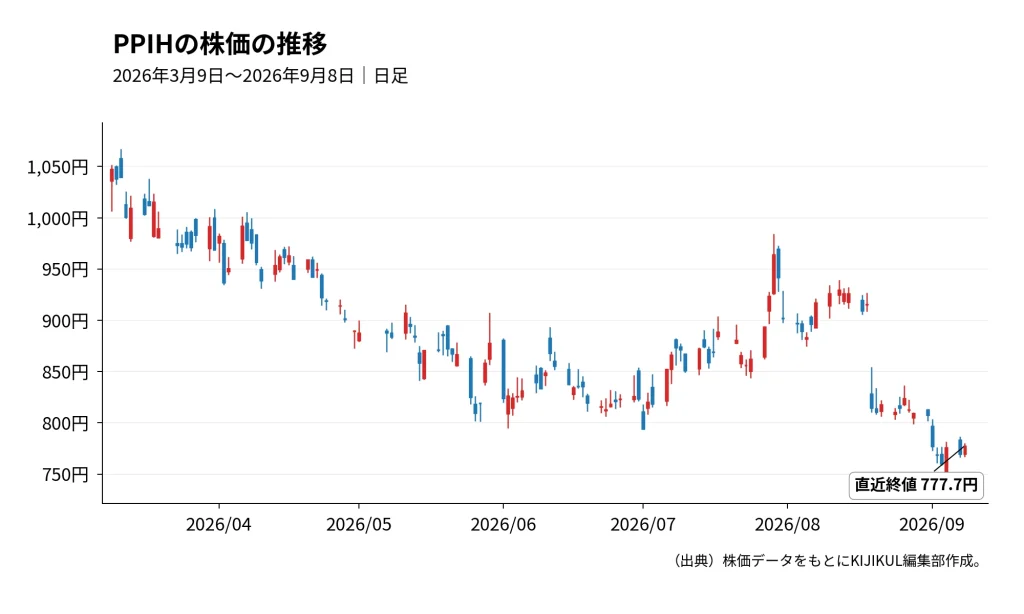
ドン・キホーテを展開するPPIHの株価が冴えません。2026年8月18日の終値は915.5円でした。ところが同日発表した2026年6月期決算を受け、翌19日は814.1円まで下落。1日で11.1%も急落しました。
その後も本格的には戻らず、9月1日には776.6円、3日には760円まで下落。9月8日の終値も777.7円です。決算発表日の8月18日終値915.5円と比べると、約15%安い水準です。
では、業績が悪かったのでしょうか。2026年6月期の売上高は前年比8.8%増の2兆4452億円、営業利益は7.7%増の1748億円、純利益は21.6%増の1101億円。売上高、利益とも伸びています。国内事業の売上高も9.1%増えました。
問題は、次の1年です。2027年6月期の会社予想は、売上高が9.9%増の2兆6870億円なのに対し、営業利益は2.4%増の1790億円、純利益は0.4%増の1105億円にとどまります。売上高が2400億円以上増えるのに、営業利益は約42億円しか増えない計画なのです。
つまり市場が警戒したのは、「ドンキが売れなくなる」ことより、売上拡大が利益拡大につながらないことだと考えられます。その大きな要因の一つが、7月1日に完全子会社化したOlympicグループです。
売上約1000億円でも赤字!Olympicは「お荷物」なのか
Olympicは首都圏を中心にスーパー、ディスカウントストア、ホームセンター、専門店などを展開してきた老舗小売グループです。規模は決して小さくありません。
2026年2月期の営業収益は981億円。ところが営業損失は23億7200万円、最終損失は37億9800万円でした。前期はほぼ収支均衡だった営業損益が、一気に大幅赤字へ転落しています。、一気に大幅赤字へ転落しています。さらに、PPIH傘下入り直前の2027年2月期第1四半期も、営業収益246億円に対して営業損失3億6400万円。前年同期の1億5400万円の赤字から損失が拡大しました。
Olympic自身も、物価高による節約志向、エネルギー・物流費、人件費の上昇など厳しい環境に直面していました。2026年2月期には10店舗を閉鎖し、経営効率化を進めています。ここだけを見ると、「なぜPPIHは赤字企業を買ったのか」と思うかもしれません。
しかし、PPIHが欲しかったのは、現在のOlympicの利益だけではないでしょう。大きいのは首都圏の店舗網です。
2026年9月1日、PPIHはOlympicグループの店舗を12月から順次、自社業態へ転換すると発表しました。買収時点の98店舗のうち、56店舗を食品強化型の「ロビン・フッド」、21店舗をMEGAドン・キホーテ、21店舗をドン・キホーテへ転換する計画です。買収時点では98店舗でしたが、PPIHの店舗情報では9月6日時点でOlympicは97店舗となっています。
つまり、PPIHは、単に「Olympicというスーパー」を買ったのではありません。首都圏に約100カ所ある売り場を一気に手に入れ、それをドンキ流の店舗へ作り替えようとしているのです。
約100店の「売り場」を獲得したが、改装費が膨らむ
このM&Aが成功すれば、PPIHの売上規模はさらに大きくなる可能性があります。2026年6月末時点のPPIHは国内676店舗、海外123店舗の計799店舗でした。Olympicの子会社化によって、国内店舗網には約100店舗が一気に加わりました。しかも、単純にOlympicの看板を残して運営するわけではありません。
PPIHが特に力を入れるのが「ロビン・フッド」です。2026年4月に誕生したばかりの新業態で、ユニーが持つ生鮮食品の調達力と、ドン・キホーテが得意とする日用品、コスメなど非食品の品ぞろえを組み合わせます。現在はまだ5店舗ですが、PPIHは2035年までに200~300店舗への拡大を目指しています。
Olympicの56店舗をロビン・フッドへ転換すれば、その計画を一気に前進させられます。PPIHにとってM&Aは、ゼロから土地を探して50店、100店を出すよりも、既存の店舗網を手に入れて自社の強い業態へ転換できる点にメリットがあります。ユニー買収後にも、アピタ・ピアゴの一部を「MEGAドン・キホーテUNY」などへ転換してきました。今回のOlympicでも、同じ再生モデルを首都圏で再現できるかが焦点です。
ただし、店舗を手に入れれば、すぐ利益が出るわけではありません。看板を掛け替えるだけではなく、売り場レイアウト、什器、商品構成、在庫、システムなどをドンキやロビン・フッド仕様へ変える必要があります。改装期間には営業機会の減少も起こり得ます。
PPIHは今期、Olympicについて先行投資などにより約50億円の営業赤字を見込む一方、来期には黒字転換させ、2031年6月期には営業利益120億円を目指す計画を示しています。
ここに、現在の株価を考えるうえで重要な時間差があります。年間約1,000億円規模の売上を持つOlympicは今期から連結されます。しかし、利益を本格的に生むには時間がかかります。だから、2027年6月期は、Olympicを取り込んで売上高が9.9%伸びる一方、営業利益は2.4%しか増えない計画になっていると考えられます。市場は、M&Aによる「売上高の急拡大」より、その先に本当に利益がついてくるのかを見ています。
ドンキ株は買いか?焦点は「Olympic再生」の速度
では、900円台から700円台まで下落したPPIH株は買いなのでしょうか。本業そのものが崩れているわけではありません。2026年6月期の国内事業の売上高は9.1%増。2026年7月も国内リテール既存店売上高は前年同月比3.8%増、ディスカウント事業は4.8%増と伸びています。インバウンド需要に加え、PB商品、食品、ドン・キホーテ独自の売り場づくりなど、既存事業には依然として強みがあります。
一方、今期からはOlympicという大規模な再生案件を抱えます。ポイントは、約50億円の営業赤字を見込む先行投資期間を予定通り今期までとし、来期に黒字転換できるかです。約100店舗の立地を生かし、Olympicの売上約1,000億円を維持するだけでは十分ではありません。ドンキ、MEGAドンキ、ロビン・フッドへの転換によって客数や売上高を伸ばし、仕入れ統合やPB拡大などで利益率まで改善できるかが問われます。
成功すれば、Olympicは「お荷物」どころか、PPIHが首都圏で成長するための大きな資産に変わります。反対に、改装費が想定以上に膨らみ、黒字化が遅れれば、売上高だけ大きく利益が伸びない状態が続きかねません。
現在の株価下落は、ドン・キホーテの成長が終わったことを意味するとは限りません。むしろ市場は、「赤字のOlympicを、本当にドンキ流で再生できるのか」という次の成長戦略に厳しい目を向け始めたと見るべきでしょう。
今後のPPIH株を見るうえでは、ドン・キホーテの既存店売上だけでなく、12月から始まるOlympic店舗の業態転換後の売上と利益がどう変わるかが、新たな重要指標になりそうです。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /