富士電機・明電舎ら4社「データセンター特需」でも差が?決算で見えた成長の源泉
 KIJIKUL編集部
生成AIの急拡大で、GPUだけでなく「電力」が新たな成長市場になっています。データセンターには変圧器、受変電設備、UPSなど膨大な電力インフラが必要です。そこで注目したいのが富士電機、明電舎、ダイヘン、東光高岳の4社。いずれも電力需要拡大の恩恵を受けていますが、最新の決算を比較すると、実は稼いでいる理由はかなり違います。
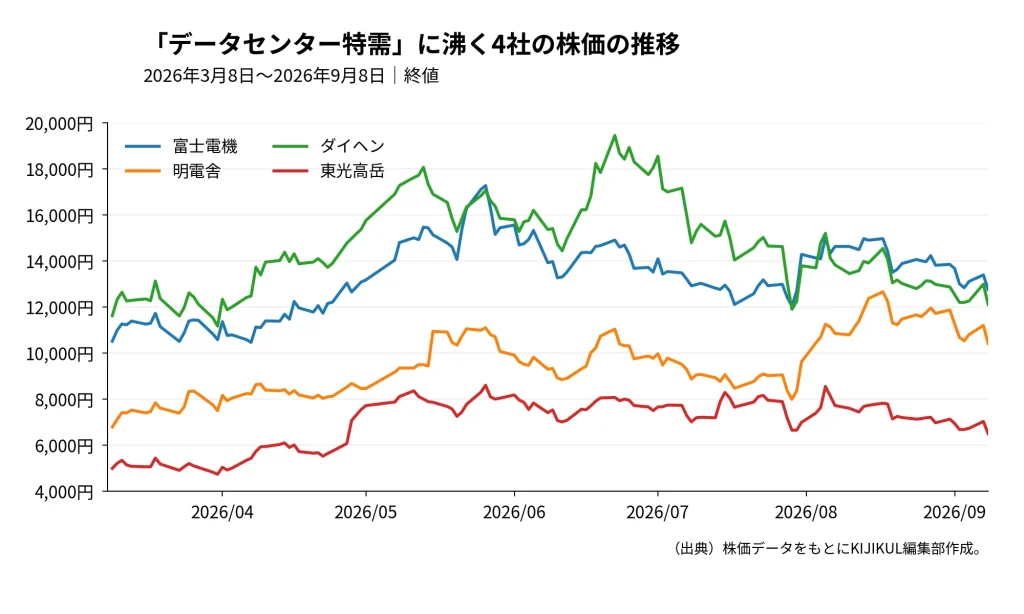
AIで「電力」が不足!4社の株価は高値から調整
生成AIブームで注目を集めてきたのは、GPUや半導体です。しかし、AIデータセンターを増やすには、もう一つ欠かせないものがあります。大量の電力です。データセンターへ電気を届けるには、変圧器、開閉装置、受変電設備、配電盤、UPS(無停電電源装置)などが必要になります。
しかも、再生可能エネルギーの導入や送配電網の老朽化対策なども同時進行しています。AIだけでなく、社会全体で電力インフラへの投資需要が膨らんでいるのです。
そこで注目されているのが、富士電機、明電舎、ダイヘン、東光高岳です。株式市場もこうした成長期待を先取りしました。
各社の株価データを見ると、富士電機は5月26日に終値1万7275円まで上昇しましたが、9月8日は1万2760円。ダイヘンも6月22日の1万9450円から1万2110円まで下落しています。東光高岳も5月26日の8600円から6500円、明電舎は8月17日の1万2660円から1万410円となっています。4社とも高値から調整しています。
では、「AI電力特需」はすでにピークを迎えたのでしょうか。最新決算を見る限り、そう単純ではありません。むしろ、需要は強いのに、どこで稼いでいるのかが会社によって大きく違うことが分かります。
決算で鮮明!「稼ぐ源泉」は4社でこれだけ違う
まず突出しているのが富士電機です。2027年3月期第1四半期の全社売上高は前年同期比10.2%増の2733億円、営業利益は38.3%増の250億円でした。なかでも電力関連を含む「エネルギー」部門は、売上高が742億円から825億円へ増加。営業利益は84億円から121億円へ44%増えました。単純計算した営業利益率も約11.3%から約14.7%へ上昇しています。
さらに富士電機は好調な第1四半期を受け、通期の営業利益予想を1425億円から1565億円へ上方修正しました。理由として需要増に加え、生産増や原価低減を挙げています。富士電機は、データセンター向けの受変電設備やUPSなどを幅広く手掛けています。今回の第1四半期増益がすべてデータセンター需要によるわけではありませんが、4社のなかでもデータセンター投資を直接取り込める製品群を多く持つ企業といえます。
これに対して、明電舎の成長源泉は少し違います。第1四半期の全社売上高は25.7%増の734億円、営業利益は前年同期の3億円から46億円へ急増しました。主力の「電力インフラ事業」はさらに好調です。売上高は39.9%増の275億7400万円、営業利益は前年同期から22億8300万円改善して39億4100万円。営業利益率を単純計算すると約14.3%です。
ただし、その成長を直接「データセンター特需」とするのは正確ではありません。会社が増収増益の理由として挙げているのは、米国の需要拡大、インドの大型プロジェクト、国内電力会社向け案件の進捗です。つまり明電舎は、AIデータセンターだけでなく、世界的な送変電設備への投資拡大を取り込んでいます。
3社目のダイヘンはどうでしょうか。全社では売上高13.1%増の555億円、営業利益28.9%増の40億円と好調です。ところが、変圧器などを手掛ける「エネルギーマネジメント」の売上高は、前年同期の259億円から245億円へ約5%減少しています。ここが面白いところです。
ダイヘン全体の第1四半期受注高は46.5%増の860億円まで膨らんでいます。つまり、需要が弱いから売上が減ったとは限らず、受注と売上計上には時間差があるのです。しかも、全社の増収増益には半導体関連企業の設備投資や生産自動化投資も寄与しています。ダイヘンは電力インフラだけでなく、半導体製造関連でもAI投資を取り込める点が特徴です。
最後が東光高岳です。第1四半期の全社売上高は9.5%増の252億9300万円、営業利益は44.5%増の21億3000万円でした。なかでも「電力機器事業」は、外部売上高142億4,600万円、セグメント利益24億5,200万円。単純計算した利益率は約17%に達します。
同事業は受変電・配電用機器、監視制御システムなどを手掛けています。4社のなかでは、データセンターへの直接的な依存というより、国内電力網の更新や特別高圧受変電設備などの需要を取り込む会社として見るほうが実態に近いでしょう。
同じ電力特需でもなぜ差がつくのか?
ここまでを見ると、同じ「電力インフラ関連株」でも成長の構造が違うことが分かります。富士電機はデータセンター、明電舎は海外変電、ダイヘンは電力・再エネに加えて半導体設備投資、東光高岳は国内電力インフラ更新。したがって、「AIデータセンターが増えるから4社とも同じように利益が増える」と考えるのは危険です。
差を生む一つ目のポイントは、どの需要を取り込んでいるかです。データセンター投資がそのまま受注につながる会社もあれば、送配電網や電力会社の設備更新が主戦場の会社もあります。
二つ目は、受注を売上に変えられる生産能力です。変圧器や特別高圧受変電設備は、需要が急増したからといって翌月から大量生産できる製品ではありません。工場、人員、部材、認証などが必要で、納期も長くなります。
東光高岳は、堅調な受注環境を背景に、特別高圧受変電機器を中心とする小山事業所の再構築や、油・ガス変成器工場の拡張を進めています。つまり今後は「注文が多い会社」以上に、増産して納品できる会社が利益を伸ばす可能性があります。
三つ目は収益性です。同じ100億円の売上増でも、価格転嫁ができるか、高採算案件が増えるか、生産効率を高められるかによって利益は大きく変わります。実際、明電舎の電力インフラ事業は前2026年3月期にも売上高16.7%増に対して営業利益は大幅に増え、売上高・営業利益とも過去最高でした。海外需要だけでなく、収益性改善も利益成長につながっています。
電力特需の勝敗は、単なる受注額ではなく、「受注→生産→売上→利益」までつなげられるかで決まるのです。
AI電力特需は続く?4社の次の勝負どころ
今後の電力機器市場を考えるうえで重要なのは、需要拡大の理由がAIだけではないことです。データセンター建設に加え、再生可能エネルギー、蓄電所、電力網の老朽化対策、工場の電化など、複数の投資が重なっています。
東光高岳も2027年3月期について、電力会社の設備更新投資に加え、蓄電所向け受変電設備など社会インフラ分野の需要拡大を見込んでいます。明電舎も、データセンターの新増設やSF6ガスを使わない製品への移行などを背景に、事業環境は総じて良好としています。ダイヘンも2026年3月期には、エネルギーマネジメント事業だけで売上高1,282億円、セグメント利益141億円を稼いでいます。
つまり「AIブームが終わったら電力機器需要も終わる」というほど単純ではありません。
一方、株価はすでに成長期待をかなり織り込んできました。だからこそ、これから重要になるのは「電力需要が増えるか」だけではありません。富士電機なら、データセンター向け需要を増産によってどこまで利益に変えられるか。明電舎なら、米国やインドなど海外変電の成長を継続できるか。ダイヘンなら、積み上がった受注を売上へ転換できるか。東光高岳なら、生産能力増強によって国内の受変電設備需要をどこまで取り込めるかが焦点になります。
そして、4社を比較する際には一つ注意が必要です。各社のセグメントには含まれる製品や事業範囲が異なります。そのため、営業利益率だけを並べて「最も高い会社が勝者」とすることはできません。むしろ最新決算から見えてくるのは、「AI電力特需」という一つの言葉の裏側に、全く異なる4つの成長ストーリーがあることです。
AI時代のボトルネックが半導体だけでなく電力インフラにも広がるなか、次に見るべき数字は株価だけではありません。受注、利益率、生産能力、そしてその利益が「データセンター」「海外送変電」「再エネ・蓄電」「国内設備更新」のどこから生まれているのか。そこまで決算を分解すると、電力インフラ4社の次の成長力が見えてきます。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /