好決算でも信越化学株が急落!「半導体銘柄」なのに売られる本当の理由
 KIJIKUL編集部
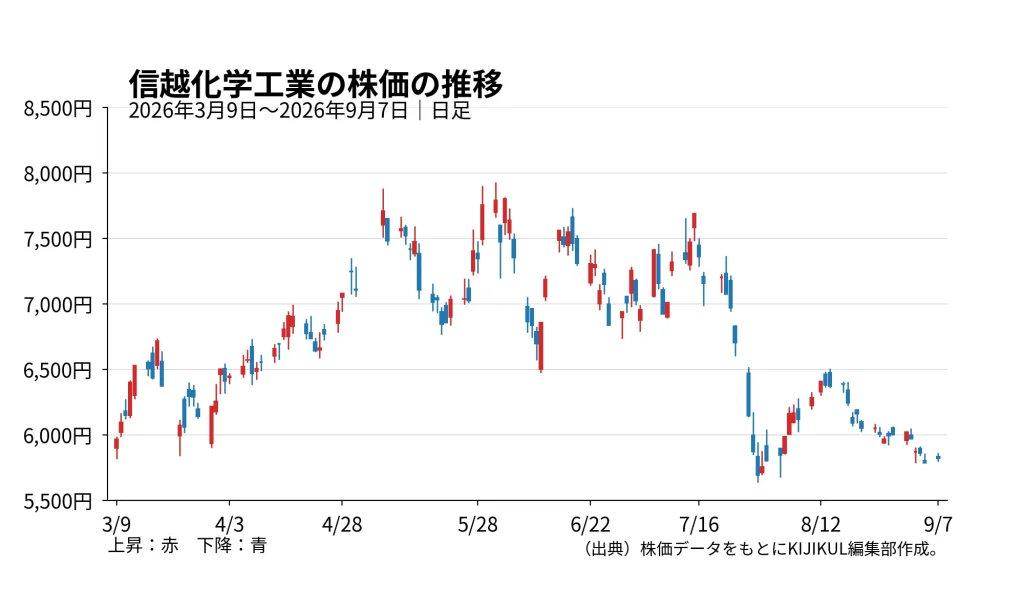
信越化学工業の株価が大きく下落しました。2027年3月期第1四半期は売上高5.4%増、営業利益4.2%増の増収増益。それでも株価は7000円台から一時5636円まで下落しました。AI需要を追い風に電子材料事業は好調ですが、もう一つの主力である塩化ビニール樹脂が大幅減益となっています。信越化学は本当に「半導体銘柄」なのでしょうか。
増収増益なのになぜ株価は急落したのか
信越化学工業が2026年7月24日に発表した2027年3月期第1四半期決算は、一見すると悪い内容ではありませんでした。売上高は前年同期比5.4%増の6624億円、営業利益は4.2%増の1737億円、経常利益は5.8%増の1921億円、純利益は3.5%増の1308億円。すべて前年同期を上回っています。
ところが、株価は逆方向に動きました。株価を見ると、7月15日の終値は7690円。その後すでに調整していましたが、決算発表日の7月24日は6702円、翌営業日の27日は6146円、29日には一時5636円まで下落しました。
理由の一つは、「増益か減益か」ではなく「市場が期待していたほど増益ではなかった」ことです。会社が同時に発表した2027年3月期通期予想は、売上高2兆7000億円、営業利益7000億円、純利益5250億円。前期比ではそれぞれ4.9%増、10.2%増、10.7%増を見込んでいます。これだけなら好調です。
しかし、決算発表直前のIFISコンセンサスでは、営業利益は約7626億円が見込まれていました。会社予想の7000億円は、それを約626億円、約8%下回ります。AI・半導体関連株には高い成長期待が織り込まれていました。そこへ「営業利益10%増」という会社予想が出てきたため、期待とのギャップが一気に株価へ反映されたと考えられます。
さらに、第1四半期の営業利益率は前年同期の26.5%から26.2%へわずかに低下しました。増収増益とはいえ、利益成長が加速しているわけではありません。つまり今回の急落は、業績の悪い会社が売られたというより、高かった市場の期待が修正された側面が大きいと考えられます。
中国の過剰輸出が続く「塩ビ」、利益34%減
では、なぜAIブームの恩恵を受ける信越化学の利益が4%程度しか増えなかったのでしょうか。決算を事業別に見ると、理由は明確です。
電子材料事業の売上高は16%増の2792億円、営業利益は23%増の1019億円。営業利益は前年同期から188億円増えました。一方、塩化ビニール樹脂などを扱う生活環境基盤材料事業は、売上高7%減の2277億円、営業利益34%減の348億円。こちらは利益が180億円減っています。電子材料で188億円増やした利益を、塩ビを中心とする生活環境基盤材料で約180億円失った。今回の決算を端的に表せば、この構図です。
塩ビは住宅の配管、窓枠、建材、インフラなど幅広く使われます。信越化学は世界有数の塩ビメーカーであり、この事業も会社全体の利益を大きく左右します。問題となっているのがアジア市場です。会社は第1四半期について、原料・エネルギー価格の上昇を受けて値上げを進めていたものの、5月後半からアジアと周辺地域で在庫過多や需要減退が起こり、市況が変調して価格が下振れしたと説明しています。
背景には中国経済があります。中国では不動産市場の低迷で内需が弱い一方、化学製品の生産能力が大きく、余剰品が輸出へ向かえばアジア全体の価格を押し下げます。これは今期だけの話でもありません。2026年3月期通期でも生活環境基盤材料事業は売上高6%減、営業利益43%減の1,648億円でした。一方、電子材料事業は売上高9%増、営業利益6%増でした。
信越化学自身も前期決算で、「中国の過剰輸出は収まらず、相当期間続くと見て事業を進める必要性が高まった」と説明しています。したがって、塩ビについて早期のV字回復を前提にするのは危険です。ただし、信越化学には米国の大規模生産拠点があり、高い生産効率と供給力があります。市況悪化を避けることはできなくても、競争力の低いメーカーより耐久力はあるでしょう。
信越化学は本当に「半導体銘柄」なのか
株価を見るうえで重要なのが、信越化学を「半導体銘柄」とだけ考えないことです。確かに電子材料事業は急成長しています。第1四半期の売上高構成比は約42%、営業利益では約59%を占めました。シリコンウエハーだけでなく、フォトレジスト、マスクブランクスなど半導体製造に欠かせない材料を幅広く持っています。
会社も、AI関連分野は引き続き活況で、それ以外の半導体需要も上向いてきたと説明しています。シリコンウエハーなどについて増量と価格修正を進め、売上を伸ばしました。AI投資が拡大し、高性能GPUやメモリーの需要が増えれば、最上流に位置する半導体材料メーカーには大きな追い風となります。
しかも、AIだけではありません。自動車、産業機器、民生機器などに使われる半導体まで需要回復が広がれば、電子材料事業の成長はより安定します。
一方で、信越化学は電子材料だけの会社ではありません。生活環境基盤材料事業も第1四半期売上高の34%を占めます。さらにシリコンなどの機能材料事業もあります。つまり、信越化学は「半導体材料を最大の利益源とする総合化学メーカー」と見るほうが実態に近いでしょう。
AI半導体だけ見て株を買えば、塩ビ市況の悪化によって「半導体は好調なのになぜ利益が伸びないのか」という今回と同じ問題にぶつかります。逆に考えれば、塩ビ市況が底打ちしたときに電子材料の成長が続いていれば、二つの事業が同時に利益を押し上げる可能性もあります。そこが信越化学を見る面白さでもあり、難しさでもあります。
5000円台まで下落、今の株価は買い時なのか
では、株価が大きく下落した現在は「買い場」なのでしょうか。9月7日の終値は5819円です。会社予想の1株利益286円を単純に使えば、予想PERは約20倍。7000円台だったころより割高感は薄れました。ただし、株価が下がったから割安になった、とまでは言えません。
まず確認したいのは塩ビです。中国の過剰供給が続き、アジア市況がさらに悪化すれば、生活環境基盤材料事業の利益が会社予想を下回る可能性があります。
二つ目は半導体です。現在はAI向けを中心に需要が強いものの、半導体には景気循環があります。現在のAI需要が一時的なものではなく、中長期で続くのかを見極める必要があります。
三つ目は市場の期待値です。今回の急落で、市場の高い期待は一定程度修正されたと考えられます。しかし、株価が再び本格的に上昇するには、「電子材料が好調」というだけでなく、会社予想を上回る利益成長が見えてくる必要があります。
一方、財務基盤は強固です。第1四半期末の自己資本比率は79.0%。年間配当も前期の106円から116円へ増配する予定です。したがって、中長期で見れば、AI拡大の恩恵を受ける電子材料、高い世界シェア、強い財務体質という魅力は変わっていません。
問題は「良い会社かどうか」と「今の株価が安いかどうか」は別だということです。信越化学株を考えるうえで、半導体需要だけを追うのでは不十分です。今後の決算で見るべきなのは、電子材料の成長率とともに、塩ビ事業の営業利益がどこで下げ止まるのかです。
今回の株価急落は、信越化学の成長ストーリーが崩れたというより、「AI半導体の成長だけを見ていればよい会社ではない」と市場が改めて気づいた結果ともいえるでしょう。電子材料の成長が続き、塩ビの悪化が止まる。その二つが確認できたとき、現在の株価調整が本当の「買い場」だったかどうかが見えてきます。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /