TOTO株は高値から4割安!上期利益の7割を稼ぐ半導体事業は伸びるのか
 KIJIKUL編集部
「ウォシュレット」のTOTOで、連結営業利益の約7割に相当する額を稼いだのは、半導体製造装置向けのセラミック事業でした。2027年3月期の中間決算は増収増益で、TOTOはセラミック事業の通期営業利益予想を上方修正しました。それでも11月5日の株価は5641円と、6月高値から約4割低い水準です。便器づくりで培った技術は、なぜ半導体分野で稼げるのでしょうか。
半導体向けは上方修正、連結営業利益予想は据え置き
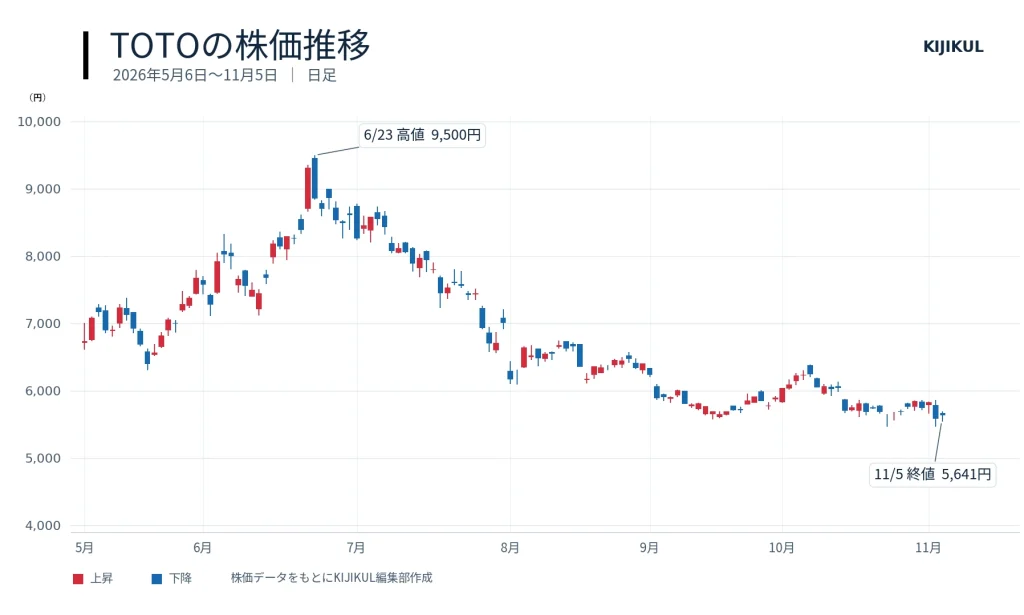
2026年6月23日、TOTOの株価は取引時間中に9500円を付けました。11月5日の終値は5641円で、その高値を40.6%下回ります。6月23日の終値8853円と比べても36.3%安です。中間決算を発表した10月30日の終値は、すでに5746円まで下がっていました。発表後最初の取引日である11月2日には5837円に上昇。その後、4日に5583円に下げました。
中間期(2026年4~9月)の連結売上高は前年同期比4.4%増の3647億円、営業利益は21.2%増の約252億円でした。親会社株主に帰属する中間純利益は213億円と前年同期の約2.4倍に増え、上期として過去最高です。
ただ、同時に発表した2027年3月期の通期予想では、連結売上高を7850億円から7750億円に、経常利益を585億円から580億円に引き下げました。営業利益600億円、純利益460億円は据え置きです。営業利益の内訳では、セラミック事業を365億円から380億円に引き上げる一方、海外住設事業は135億円から109億円に引き下げました。米州と中国大陸の住宅市況悪化が響きました。
下期だけを取り出すと、連結営業利益の計画は当初の370億円から348億円に下がっています。上期に営業利益が計画を上回っても、下期を含めた全社の稼ぐ力の見通しは改善しませんでした。株価の動きにはさまざまな要因が絡みますが、半導体事業の好調さが全社の利益予想を押し上げるまでには至っていないことは、決算から読み取れます。
便器づくりの技術は、なぜ半導体分野で稼げるのか
中間期のセラミック事業は売上高396億円、営業利益182億円。連結売上高に占める比率は約11%ですが、事業の営業利益は連結営業利益の約72%に相当します。営業利益率を単純計算すると約46%。日本と海外を合わせた住設事業は売上高3249億円、営業利益84億円で、同約2.6%です。二つの事業の採算には大きな開きがあります。
セラミック事業の主力は「静電チャック」と「AD部材」です。静電チャックは、半導体の回路を加工する際に、基板となるウエハーを静電気の力で固定する部品です。AD部材は、セラミックスの微粒子を吹き付けて緻密な膜を形成した部材です。半導体製造装置の天板などに使われ、プラズマによる劣化を抑えます。装置内で生じる微粒子がウエハーに付着すれば、不良につながりかねません。プラズマによる部材の劣化を抑え、異物の発生を減らすことに価値があります。
出発点は衛生陶器です。田村信也社長は便器の表面を滑らかにして汚れを付きにくくしようとした技術が、便器に使うには高価だったため、別の用途を探すなかで半導体分野に行き着いたと説明しています。半導体工場では、部材の性能が製品の歩留まりや装置の稼働に影響します。住宅設備では価格に転嫁しにくかった性能に、対価を払う顧客がいたのです。
装置の新設に伴う需要に加え、使い続けて摩耗した部材を交換する需要もあります。半導体の生産が増え、既存装置の稼働率が高まれば、部材メーカーには新設以外にも商機が生まれます。
利益が偏るほど、AI投資の波を受けやすくなる
2026年3月期通期のセラミック事業の営業利益は、今回の決算説明資料の比較基準で287億円と、連結営業利益538億円の約53%に相当しました。2027年3月期中間期にはその比率が約72%に達しましたが、今期の通期計画で比べると380億円を600億円で割った約63%です。約7割という数字は、半導体向けの利益が伸びる一方、住設事業の採算が低かったことで表れた上期の実績です。
中間期のセラミック事業の営業増益55億円のうち、会社の分析では34億円が為替の影響です。為替影響を除いても21億円の増益で、需要の強さはうかがえます。ただ、円高に振れれば、為替が円建ての営業利益を押し上げる効果は弱まる可能性があります。半導体メーカーが設備投資を先送りすれば、新設装置向けの部材に影響が出ます。さらに、工場の稼働率まで下がれば、交換需要にも波及します。
株価が高値を下回ることだけで、AI需要の失速を読み取ることはできません。決算資料では、足元の先端半導体需要は引き続き好調です。むしろ、利益の構成から見えてくるのは、将来その需要が減速したときの影響の大きさです。国内では中東情勢の影響でユニットバスの新規受注を一時停止し、海外でも米州や中国大陸の市況が重荷になっています。半導体の投資サイクルに対するクッションとして、住設事業がどれだけ利益を取り戻せるかも重要になります。
約600億円の新棟、成長を決めるのは稼働後
TOTOは福岡県豊前市の既存工場の敷地に、約600億円を投じて次世代品の生産棟を建てます。生産開始は2029年度上期の予定です。大分県中津市の拠点では、約110億円を投じて次世代AD部材の量産設備を整え、2028年度内に生産を始めます。中津の約110億円は、既報の焼成棟や研究開発棟を含む3拠点計約330億円の一部です。豊前の新棟と合わせた投資は約930億円で、決算説明資料には別途、過去の実績を基に試算した研究開発費約90億円も示されています。
成長の余地は、半導体の生産量だけで決まるわけではありません。データを記憶するNAND型フラッシュメモリーでは、記憶素子を縦に積み重ねる層数が増えるほど、より深い穴を加工する技術が求められます。演算を担う先端ロジック半導体でも、回路が微細になるほど異物の管理が厳しくなります。こうした製造工程の変化は、プラズマに耐え、異物の発生を抑える部材の出番を増やします。TOTOが先端NAND向けの静電チャックと先端ロジック向けのAD部材の両方に投資する理由です。
一方、新棟の稼働後は減価償却費などの固定費が増えます。顧客の次世代装置で採用が進み、量産時の品質をそろえながら設備を十分に稼働させてこそ、増産が利益につながります。今後の決算では、セラミック事業が為替の追い風を除いても増益を続けられるか、住設事業が売上規模に見合う利益を回復できるかが焦点です。その二つがそろえば、半導体の成長は連結の利益見通しにも表れやすくなります。
文= KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /