米中間選挙で共和党大敗!トランプ政権の弱体化は世界経済に混乱を招くのか?
 KIJIKUL編集部
米中間選挙で民主党が上下両院の多数派を奪還し、トランプ政権は残り任期の政策運営に大きな制約を抱えることになりました。一方、選挙後の米株式市場は上昇し、政権の弱体化を歓迎する動きも見られます。強硬な政策への歯止めとなるのか、それとも政治停滞と外交の不確実性が混乱を招くのか。日本への影響も踏まえ、今後の世界経済を左右する「ねじれ」の実像と、注視すべき政策の焦点を探ります。
上下両院で敗北、政権は機能不全に陥るのか
2026年11月3日の米中間選挙で、共和党は上下両院の多数派を失いました。民主党は共和党の地盤でも勝利を重ね、トランプ大統領に対する有権者の厳しい評価が示されました。生活費の上昇や関税政策、イランとの戦争などへの不満が、政権への逆風になったと報じられています。
ただし、選挙で敗れたからといって、トランプ大統領が直ちに大統領としての権限を失うわけではありません。新議会の任期が始まるのは2027年1月3日です。それ以降も、政権は行政機関を指揮し、外交交渉などを担います。
変わるのは、議会の協力を必要とする政策の進めやすさです。大型減税や歳出拡大、新たな制度の導入には、民主党との調整が欠かせなくなります。上院では大統領が指名する閣僚や連邦判事などの承認審議を通じて、上下両院では予算審議や政権監視を通じて、民主党の影響力が強まります。
いわゆる「レームダック」とは、任期を残しながら政治的な影響力が衰えた状態です。しかし、政策ごとの実行力を見ずに、政権全体を「何もできない」と捉えるのは早計でしょう。
むしろ注意したいのは、立法で成果を出しにくくなった大統領が、行政措置や外交に活路を求める可能性です。議会の歯止めが強まっても、企業が突然の政策変更への警戒を解けるとは限りません。
MAGAの離反は断定できず、支持拡大に課題
今回の敗北を「強固なMAGA支持層までトランプ大統領を見放した」と断定するには、慎重さが必要です。「米国を再び偉大にする」という主張に強く共鳴してきた中核支持層の離反と、無党派層や前回トランプ氏に投票した緩やかな支持層の離反は、区別して見る必要があります。
現段階では、得票の変化に加え、支持層別の投票行動や投票率の検証が欠かせません。選挙結果だけから、MAGA運動そのものが崩壊したと結論づけることはできません。
それでも、今回の敗北が、政権の支持拡大に課題を突きつけた意味は重いでしょう。関税による国内産業の保護を訴えても、生活費への不満が強まれば、有権者は政策の理念より家計の実感で判断します。支持者を熱狂させる言葉と、幅広い層が納得できる経済成果の間に、隔たりが生まれた可能性があります。
ここからの政権運営には、二つの方向が考えられます。一つは、物価や雇用を重視し、民主党にも受け入れられる政策を探る路線です。もう一つは、支持基盤を固めるため、移民や通商などで強硬姿勢を打ち出す路線です。
共和党議員の判断も重要になります。次の選挙を意識する議員が大統領と距離を置けば、党内の協力も得にくくなります。反対に、予備選でトランプ支持層の支持を失うことを恐れて、大統領への同調を続ければ、民主党との対立が長引く可能性があります。今後の政策を読むには、大統領の発言だけでなく、共和党内の動きも追う必要があります。
民主党も単独では動けない、協調は可能か
民主党の勝利は、民主党が望む政策を自由に実行できることを意味しません。議会を通過した法案にも、大統領は拒否権を行使できます。これを覆すには、定足数を満たしたうえで、上下両院それぞれで投票した議員の3分の2以上の賛成が必要です。単純な過半数の確保とは、大きな違いがあります。
トランプ大統領は選挙結果を受け入れ、民主党との協力に言及しました。ただし、拒否権によって民主党の政策を阻止できるとも強調しています。協調姿勢を示したことと、具体的な合意が成立することは別問題です。
双方に接点が生まれ得るのは、生活費の負担軽減や住宅供給、インフラ整備などでしょう。民主党も、政権批判だけでは家計の不満に応えられません。トランプ大統領にも、残り任期で成果を示したいという動機があります。個別の政策を切り出し、限定的な合意を積み重ねる余地はあります。
一方、移民政策、医療・社会保障、富裕層や企業への課税などでは、対立が続くと考えられます。予算を巡る交渉が行き詰まれば、政府閉鎖のリスクが高まり、行政サービスや政府と取引する企業に影響が及びます。
AIを巡っても、規制強化がすぐに全国一律の法律になるとは限りません。議会の調査や監視に加え、州・自治体によるデータセンターの立地規制など、異なる経路で事業環境が変わる可能性があります。企業には、連邦議会の勢力図だけで判断しない姿勢が求められます。
株高でも安心できない、世界と日本への波及
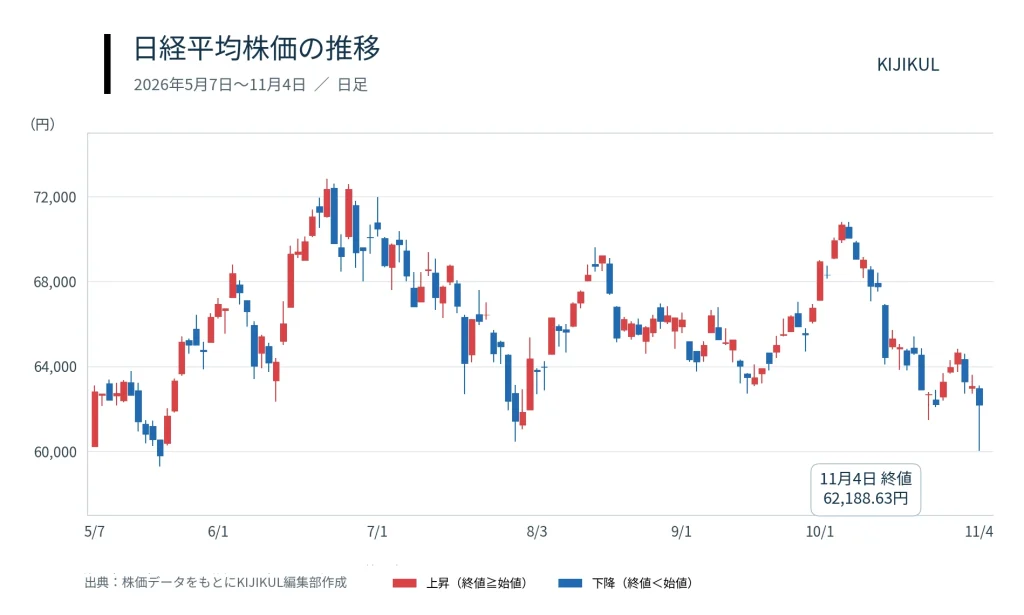
選挙後の市場は、政権弱体化を一方的な悪材料とは受け止めませんでした。米株価指数先物は当初の下落から持ち直し、急激な政策変更が抑えられるとの期待が広がりました。一方、データセンター関連株には規制への懸念が重荷となりました。
この反応から読み取れるのは、市場が「政治が動くこと」だけを評価しているわけではないという点です。企業の投資計画を揺さぶる政策が抑制されるなら、大統領と議会多数派の政党が異なる「ねじれ状態」は、安心材料にもなります。ただし、初日の株高が、その後の景気や企業業績の改善を保証するわけではありません。
外交では、さらに判断が難しくなります。議会が追加の軍事支出に厳しい姿勢を取れば、政権に停戦交渉を促す圧力となり得ます。しかし、予算への制約だけで戦争が終わるわけではありません。大統領には外交上の裁量が残り、相手国の判断にも左右されます。
政権の弱体化が交渉を促す可能性と、相手国が米国の足元を見て強硬になる可能性の両方があります。国内で合意を得にくい政権が、国外との約束をどこまで実行できるのか。同盟国にとっても、その見極めが難しくなります。
日本への影響は、原油、為替、AI関連投資を通じて表れます。原油安が続けば輸入コストの軽減が期待できますが、円安が進めば効果は薄れます。為替は米国の財政見通しだけでなく、金利差や景気、金融政策への予想でも動くため、「民主党勝利なら円安」と一方向に決めつけられません。
AI投資が鈍化すれば、日本の半導体や製造装置、電力設備関連企業にも影響が及びます。ただし、規制強化への懸念と、実際の設備投資の減少は分けて確認すべきです。
今後の焦点は、政権が弱くなった事実そのものより、予算合意、軍事支出、通商措置、AI投資がどう変わるかにあります。議会の抑制が予測可能性を高めるのか、対立が必要な意思決定まで止めるのか。その違いが、世界経済の安定を左右することになります。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /