上場廃止懸念のニデックが買収される?買収額3兆円超の壁と本当の再建策
 KIJIKUL編集部
不適切会計、6322億円の巨額減損、監査法人の「意見不表明」、そして社長交代――。M&Aを成長エンジンに世界的モーターメーカーへ駆け上がったニデックが、創業以来ともいえる危機に直面しています。株式市場では上場廃止への懸念もくすぶりますが、「意見不表明」は直ちに上場廃止を意味しません。一方、株価下落によって企業価値が縮小すれば、今度はニデック自身が買収対象になる可能性はあるのでしょうか。
6322億円減損!ニデックは「上場廃止危機」なのか
ニデックが大きく揺れています。2026年3月期の売上高は2兆7087億円と前期比3.9%増えたものの、営業損失は5189億円、最終損失は5646億円となりました。前期の営業利益1282億円から一転して巨額赤字です。最大の要因が6322億円に達した減損損失です。さらに深刻なのは、単に「業績が悪化した」だけではないことです。
ニデックでは、棚卸資産評価損の計上回避、固定資産の減損回避、引当金の未計上、棚卸資産の過大計上、実態を伴わない売上の先行計上など、多岐にわたる不適切な会計処理が判明しました。
会社自身も、創業者に権限が集中し、非現実的な利益目標への強いプレッシャーがかかっていたことや、短期的な利益を優先する企業風土が醸成されていたことを内部統制上の問題として認めています。
東証も問題を重く見ています。ニデック株は2025年10月28日から「特別注意銘柄」に指定され、現在の審査状況は「改善中」です。さらに2026年4月には、内部管理体制に極めて重大な不備があったとして、9120万円の上場契約違約金が科されました。
ただし、ここで注意したいのが、現時点で上場廃止が決まっているわけではないことです。特別注意銘柄は、内部管理体制などの改善が必要な企業に対する措置です。東証は指定から1年経過後に整備・運用状況を審査します。したがって、ニデックの最大の課題は、業績を黒字化することだけではありません。
「信頼できる決算を作れる会社に戻れるか」――。ここが上場維持を左右するポイントになっています。
「意見不表明」は上場廃止ではない
2026年9月30日に発表された決算で、市場に大きな衝撃を与えたのがPwC Japan有限責任監査法人による「意見不表明」です。監査法人は、2026年3月期の連結財務諸表について、十分かつ適切な監査証拠を入手できなかったため「監査意見を表明しない」としました。
重要なのは「不正会計があったから意見不表明になった」と単純化できないことです。監査法人が問題視しているのは、不適切な会計処理に関与した役職員への人事是正措置が一部完了しておらず、一部がなお財務報告プロセスに関与していたことです。そのため、未発見の虚偽表示が残っていないかについて、十分な監査証拠を得られなかったとしています。
6322億円の減損についても、監査法人は一部の減損額や計上時期の妥当性について十分な監査証拠を得られていないとしています。
つまり、問題は、「6322億円の損失を出したこと」より、「6322億円を計上したことで本当に膿を出し切ったのかを監査法人が確認できないこと」にあります。これは上場企業として極めて重い問題です。
もっとも、「意見不表明」を受けたからといって自動的に上場廃止になるわけではありません。東証が現在審査の焦点としているのは、内部管理体制を再構築できるかどうかです。ニデック自身も2026年3月期の内部統制について「有効でない」とし、さらに評価結果を表明できないとしています。
したがって、今後の焦点は、監査法人から再び適正意見を得られる状態に戻せるかどうかです。上場廃止リスクを下げる最も重要な条件は、利益回復ではなく、まず「決算の信頼回復」なのです。
M&Aで巨大化したニデックを買収できるのか
もう一つ浮上するのが、ニデック自身が買収される可能性です。これは皮肉な構図です。ニデックは長年、M&Aを成長戦略の柱としてきました。東証も、同社が国内外で多くのM&Aを実行して事業を拡大する一方、買収後のグループ会社の管理体制が統一されていなかったことを問題点の一つとして挙げています。
では、M&A巧者だったニデックが今度は「買われる側」になるのでしょうか。
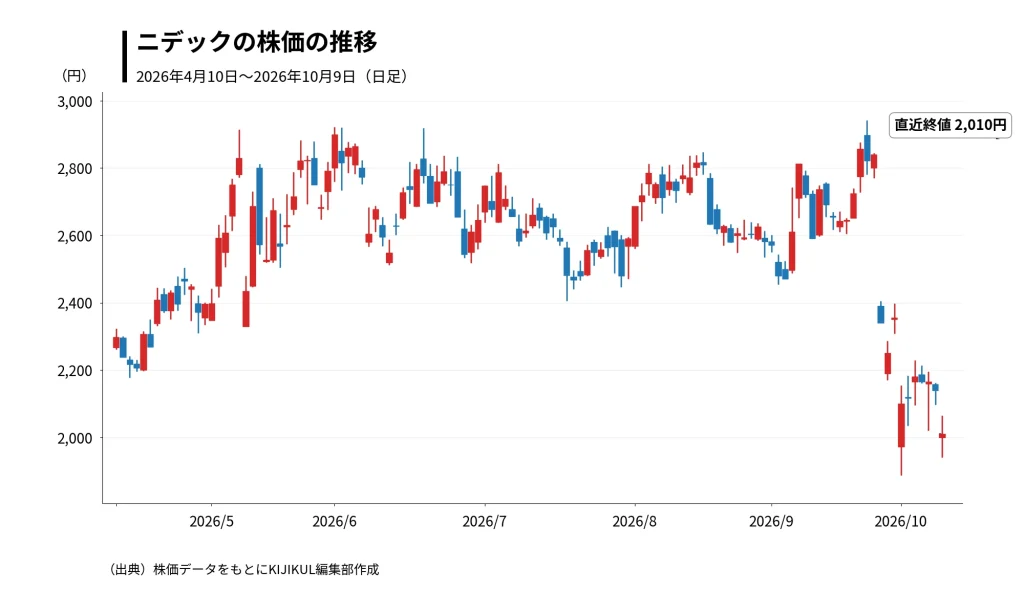
ハードルは非常に高いでしょう。10月9日時点のニデックの時価総額は約2兆3971億円。仮に30%の買収プレミアムを上乗せすれば、単純計算で買収総額は約3兆1162億円に達します。さらに、永守重信氏は2026年3月末時点で8.61%、資産管理会社のエスエヌ興産も3.52%を保有しています。両者を合わせると12.13%を保有しています。
この規模の会社を日本企業1社が現金で丸ごと買収するのは容易ではありません。買い手候補を考えるなら、世界的な電機・自動車部品メーカー、巨大テクノロジー企業、あるいは複数の投資ファンドによる共同買収などが理論上は考えられます。しかし、ニデックはモーターだけでなく、車載、家電、産業機器、精密機器など幅広い事業を抱えています。競合企業による買収なら独占禁止法上の審査も大きな問題になります。
しかも、買い手は6322億円の減損後の資産価値だけでなく、会計・品質問題に潜む追加リスクまで引き受けなければなりません。その意味では、「ニデックを丸ごと買う」より「ニデックが事業を売る」方が現実的です。
すでに、一部報道では、ニデックコンポーネンツの売却を検討しているとも伝えられています。今後、非中核事業や低採算事業を切り離し、優良なモーター事業や成長分野に経営資源を集中する「選択と集中」が進む可能性があります。M&Aで大きくなった会社が、逆に事業売却によって会社を小さくしながら再建する――。それが次のニデックの姿になるかもしれません。
再建の近道は「会社を小さくする」ことか
では、ニデック再建の最短ルートは何でしょうか。
2026年3月期末の資本合計は7647億円で、前期の1兆2667億円から大きく減少しました。親会社所有者帰属持分比率も42.5%から25.6%へ低下しています。一方で営業キャッシュフローは2342億円のプラスで、現金及び現金同等物は8522億円あります。さらに会社は2027年3月期について、売上高2兆8000億円、営業利益2000億円、最終利益1000億円を予想しています。
つまり、ニデックは本業そのものが消滅した企業ではありません。だからこそ、会社全体を外部企業に売却することが最短の再建策とは限りません。
必要なのは、第一に、不適切な会計処理に関与した役職員を財務報告プロセスから完全に切り離すこと。第二に、創業者に権限が集中し、過度な業績達成プレッシャーがかかる経営体制から脱却すること。第三に、非中核事業や低採算事業を売却し、財務体質を立て直すこと。そして第四に、監査法人から再び信頼できる決算として認めてもらうことです。
ニデックは「買収されなければ再建できない会社」ではありません。むしろ、注目すべきなのは、数多くのM&Aで巨大化してきた企業が、自ら事業を切り離し、どこまでシンプルな会社へ戻れるかではないでしょうか。これまでニデックは「買う力」で成長してきました。これから問われるのは「売る力」と「捨てる力」です。
株価の本格回復、そして上場維持への最短ルートは、新たな大型M&Aではありません。まず不適切な会計処理を許した企業統治を作り直し、不要な事業を整理し、「どこまでが本当に強いニデックなのか」を市場に示すことです。
ニデックがM&A巧者から「事業再生巧者」へ転換できるか。そこに、上場維持と経営再建の成否がかかっています。
文=夏樹真生(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /