5期連続で最高売上!サーティワンの「バカ売れ」と株価4000円の「不思議」
 KIJIKUL編集部
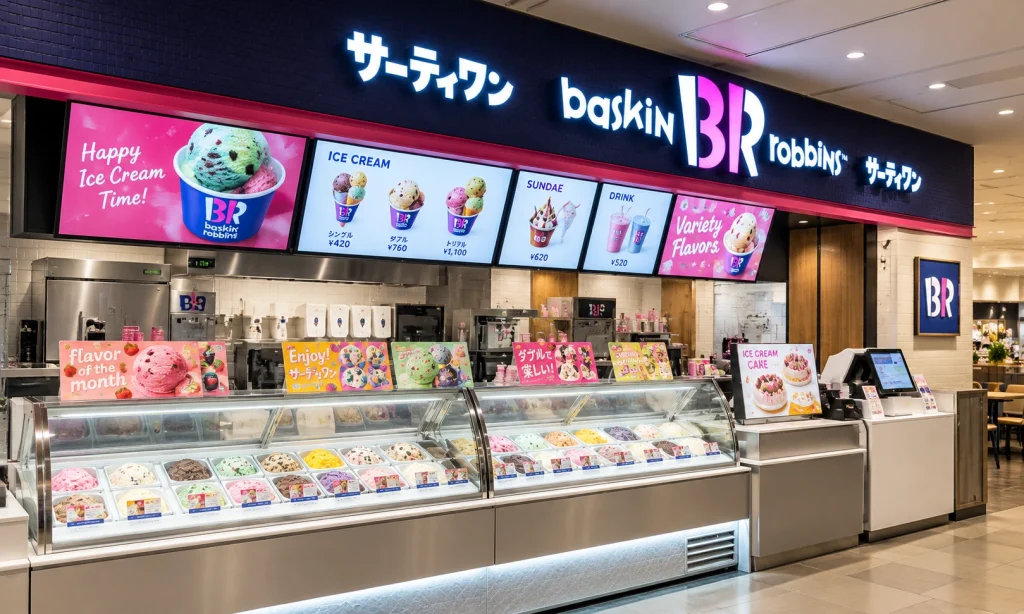
「サーティワン アイスクリーム」が売れています。B-Rサーティワンアイスクリームの2026年上半期売上高は185億円を超え、5期連続で過去最高を更新しました。猛暑によるアイス需要だけが理由ではありません。店舗拡大、アプリ、キャラクターとのコラボ、日本独自の商品開発などが成長を支えています。ところが株価は、業績好調にもかかわらず長年4000円前後です。なぜ株価は上がらないのでしょうか。
5期連続で過去最高!なぜ「バカ売れ」するのか
アイスクリーム専門店チェーンの「サーティワン アイスクリーム」の売上が右肩上がりです。2025年12月期の売上高は前年比11.7%増の342億8500万円、営業利益は17.1%増の27億6800万円、純利益は14.7%増の17億7000万円でした。売上高だけでなく利益も2桁成長です。
さらに2026年上半期の売上高は前年同期比17.3%増の185億5100万円となり、上半期として5期連続で過去最高を更新しました。国内総小売売上高も349億円で過去最高。既存店売上高は6.6%増、1店舗当たり売上高も3246万円と過去最高です。
単に暑かったからでは説明できません。2026年6月末の国内店舗数は1088店と、前年同期から39店純増しました。かつてショッピングモール中心だった出店先を、ロードサイド、駅前、ビジネス街、繁華街などへ広げています。
さらに強力なのがデジタル戦略です。公式アプリの会員数は1188万人を突破し、前年同期から185万人増加。アプリ会員による売上が全体の45.4%を占めるまでになりました。「よくばりフェス」のような大型キャンペーンや人気キャラクターとのコラボ、新作フレーバーを投入し、それをアプリやデジタル広告で知らせて来店につなげる。会社自身も、こうした施策によって来店客数が増えたと説明しています。
ただし、足元の利益には注意も必要です。2026年上半期は売上高が17.3%伸びた一方、営業利益は16.0%減の14億2400万円、純利益も9.8%減の9億8400万円でした。原材料価格の上昇に加え、下期の来店客増加に向け広告宣伝費を積極投入したためです。つまり「売上絶好調=利益も急増」ではありません。それでも会社は通期で売上高358億3000万円、営業利益28億3000万円、純利益18億円を予想しています。
なぜアイスクリームは冬でも売れるのか
サーティワン好調の背景には、日本のアイスクリーム市場そのものの変化があります。日本アイスクリーム協会によると、2025年度のアイスクリーム類・氷菓の販売金額は前年比2.8%増の6631億円。6年連続で過去最高を更新しました。2025年夏の記録的な猛暑も需要拡大を後押ししました。
ただし、興味深い数字があります。販売金額は増えているのに、販売物量は前年比2.2%減の91万5645キロリットルなのです。一方、1リットル当たりの単価は689円から724円へ上昇しました。つまり、アイス市場は単に「暑いからたくさん食べる市場」ではなく、価格上昇が進むなかでも、高付加価値商品が選ばれる市場へ変化しつつあります。協会も、高付加価値商品の開発や品質向上が市場拡大を支えていると分析しています。
これはサーティワンにとって追い風です。サーティワンの商品は、スーパーで買う箱入りアイスとは少し違います。「今日はサーティワンにしよう」「好きなフレーバーを選ぼう」という体験そのものが商品になっています。定番フレーバーに期間限定商品や新作を組み合わせ、豊富な選択肢を用意する。家族や友人と違う味を選ぶ。キャラクターとのコラボ商品を買う。誕生日にはアイスクリームケーキを注文する。
こうした消費は気温だけに左右されません。消費者がサーティワンに求めるものは、「あの味を食べたい」「好きなものを選びたい」「子どもを喜ばせたい」「誰かと一緒に楽しみたい」といった体験だといえます。アイスを「暑い日に体を冷やすもの」から、「ちょっとしたご褒美」「誰かと楽しむスイーツ」へ変えたことが、年間を通じて来店する理由をつくっているのです。
「日本で作ったアイス」を海外へ輸出する
もう一つ注目したいのが、日本のサーティワンが単なる米国ブランドのフランチャイズではなくなっていることです。世界では「Baskin-Robbins」として展開されるブランドですが、日本には独自の商品開発力があります。
静岡県の富士小山工場と兵庫県の神戸三木工場を持ち、日本市場に合わせたフレーバーを開発しています。日本でバレンタイン向けに開発された「キューピッドハート」は米国でも販売されヒット。「抹茶」も日本発のフレーバーとして海外で人気を集めています。さらに、不二家、ゴディバ、キットカット、亀田製菓など、日本企業やブランドとのコラボ商品も生み出しています。
そして日本で作ったアイスそのものを海外へ供給する事業も始まっています。インドネシアのBaskin-Robbins店舗には、日本で製造した業務用アイスを供給し、2026年7月からはマレーシア向け輸出も始める計画です。また、台湾やハワイでは店舗事業も展開しています。台湾、ハワイへの店舗展開も続けています。
国内の人口が減るなか、日本で開発した商品を海外へ売ることができれば、新しい成長余地になります。「米国からブランドを輸入した日本企業」が、半世紀を経て「日本で開発したアイスを海外へ輸出する企業」へ変わり始めているのです。
業績が伸びても株価4000円から動かない
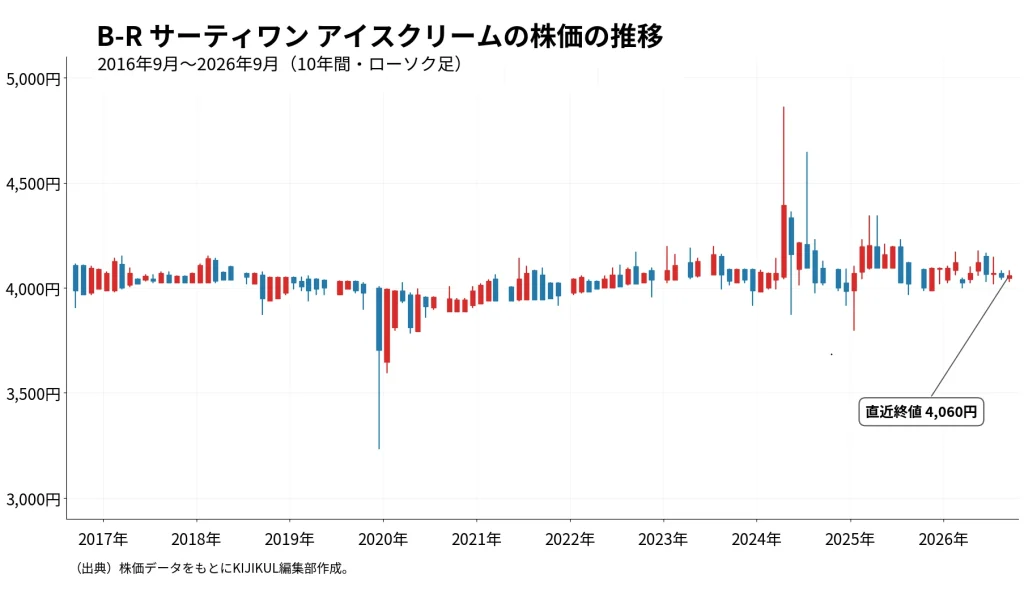
ここまで見ると、株価も大きく上昇していそうです。ところが、サーティワン株には非常に不思議な特徴があります。株価データを見ると、2017年末は4065円、2019年末は3995円、2023年末は4035円、2025年末は4015円、そして2026年9月11日も4060円です。10年近く前とほとんど変わっていません。
もちろん途中では動いています。2024年には4865円まで上昇し、2025年にも4350円を付けました。それでも結局、4000円前後へ戻っています。
一つ考えられるのが株価指標です。2026年12月期の会社予想の1株利益は186.80円です。株価4060円なら予想PERは単純計算で約21.7倍。2025年末の1株純資産は1,554.76円なので、PBRも約2.6倍です。つまり、好業績だからといって「割安に放置されている」と単純には言えません。少なくとも、好業績にもかかわらず極端な割安水準に放置されている、と単純に判断できる株価指標ではありません。
さらに、今期は増収でも上半期営業減益です。原材料高や円安、広告投資などで利益率が低下しており、売上高が伸び続ければ利益も同じペースで増えるとは限りません。
一方で、長期的には店舗数拡大、1188万人のアプリ会員、日本発商品の海外展開という成長材料があります。サーティワンの面白さは、猛暑でアイスが売れていることではありません。「夏の商品」だったアイスを一年中楽しむスイーツに変え、店舗、デジタル、キャラクター、フレーバー、海外展開を組み合わせて成長していることです。
それでも株価は4000円前後からなかなか離れません。業績の成長がさらに株価を押し上げるのか。それとも「4000円株」という異例の安定が続くのか。サーティワンを見るうえでは、アイスの販売個数以上に、増収を利益成長へつなげられるかが次の焦点になりそうです。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】


\ 最新情報をチェック /