「便利」のツケは誰が払う?レジ横の「PayPay使えません」に隠された事情
 KIJIKUL編集部
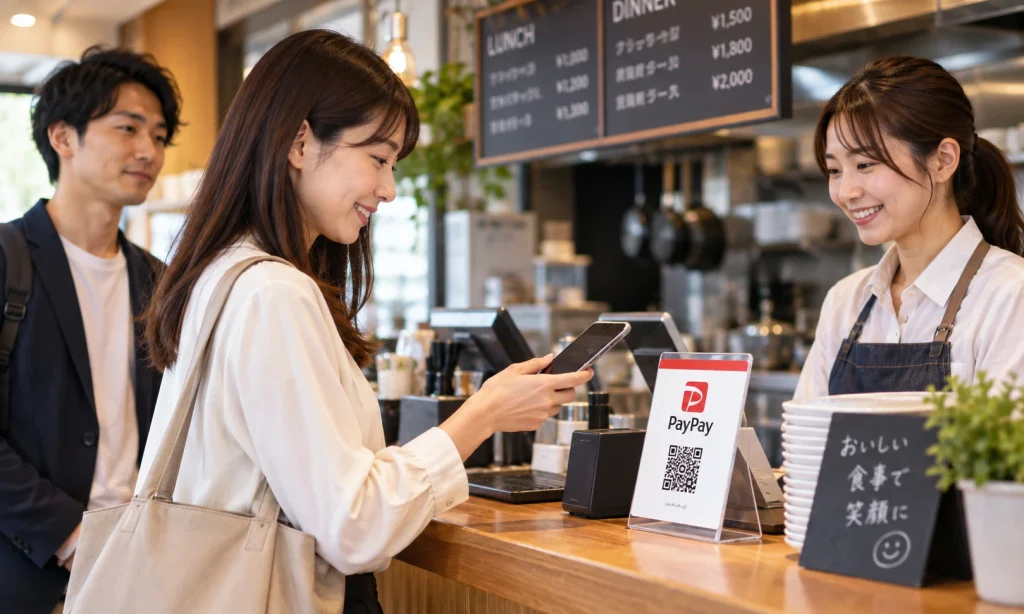
「PayPay使えません」「ランチは現金のみ」――。飲食店のレジで、こんな表示を目にすることがあります。日本のキャッシュレス決済比率は58%まで上昇し、政府はさらに普及を進めています。しかし、その便利さを支える決済手数料が、物価高や人件費上昇に苦しむ小規模店の経営を圧迫しています。キャッシュレス化を進めた結果、店がサービスをやめるという皮肉な事態が起こっています。
飲食店で始まった「現金回帰」の動き
食料品の消費税減税を巡る議論では、「レジ改修」の問題が注目されています。しかし、そのレジの現場では、もう一つの異変が起きています。
「PayPay使えません」
「お支払いは現金のみです」
「ランチタイムは現金でお願いします」
キャッシュレス決済をやめたり、一部の時間帯だけ現金決済に戻したりする飲食店が出ているのです。ネットニュースでも、キャッシュレス決済を廃止したことで利益が月3万5000円増え、その一部を「ご飯のおかわり無料」という形で顧客へ還元した飲食店の例などが紹介されています。もちろん、全国の飲食店が一斉にキャッシュレス決済を止めているわけではありません。しかし、キャッシュレス化そのものは急速に進んでいます。
経済産業省によると、2025年時点ですでに決済額の58%を占め、決済額は162.7兆円に達しました。内訳ではクレジットカードが134.6兆円と圧倒的に大きく、コード決済も16.6兆円まで拡大しています。政府は2030年までにキャッシュレス決済比率を65%、将来的には80%まで引き上げる目標を掲げています。
つまり、日本全体では「現金からキャッシュレスへ」という流れが続く一方、飲食店の一部では逆に「キャッシュレスから現金へ」という流れが起きているのです。最大の理由は、キャッシュレス決済が無料のサービスではないからです。
「無料」で普及!コロナ禍が変えた日本の支払い
現在では当たり前になったスマートフォンによるQRコード決済ですが、普及を加速させたのは政府の政策とコロナ禍でした。2019年10月の消費税率引き上げに合わせ、政府は「キャッシュレス・消費者還元事業」を実施しました。対象店舗でキャッシュレス決済すると、消費者にポイントなどを還元する仕組みです。
そこへ新型コロナウイルスの感染拡大が重なりました。紙幣や硬貨を直接やり取りしなくても支払いができる「非接触決済」が注目され、飲食店や小売店でキャッシュレス対応が一気に進みました。政府によるポイント還元やコロナ禍の非接触ニーズが普及の追い風になったことは、参考資料でも指摘されています。
PayPayなどのQRコード決済は、小規模店舗でも導入しやすいことが大きな特徴でした。高価なレジシステムを導入しなくても、店頭にQRコードを置けば始められる方式もあります。利用者にとってもスマートフォン一つで支払えるため、店と消費者の双方にメリットがありました。
しかし、普及期と現在では経営環境が大きく違います。いま飲食店を襲っているのは、食材費、光熱費、人件費、家賃などの上昇です。最低賃金も上がり、人手不足から、それ以上の時給を提示しなければ人を採用できない店もあります。そこへ決済手数料が加わります。
現在、PayPayの加盟店向け決済システム利用料は、通常の「制限プラン」で取引金額の1.98%(税別)。月額1,980円(税別)の「PayPayマイストア ライトプラン」に加入するなどの条件を満たせば1.60%(税別)です。1~2%程度なら、大した負担ではないように見えるかもしれません。しかし、問題は「売上の何%か」ではなく、利益の何%を奪うのかです。
便利さを支える「見えないコスト」
仮に月商500万円、営業利益率5%の飲食店を考えてみましょう。
営業利益は25万円です。この店の売上の半分に当たる250万円がキャッシュレス決済で、仮に平均2%の決済コストがかかるとすれば、単純計算で月5万円です。売上高に対してはわずか1%ですが、25万円の営業利益に対して見れば20%に相当します。原材料費や人件費がさらに上昇して営業利益が15万円まで減れば、5万円の手数料負担は利益の3分の1です。
こう考えると、小規模飲食店が「現金に戻したい」と考える理由が見えてきます。実際、帝国データバンクが小売業約8000社を分析したところ、売上高に占める「支払手数料」の割合は2014年度の1.41%から2024年度には2.04%へ上昇しました。さらに飲食店では1.54%から2.94%へ上昇し、10年間でほぼ倍になっています。
なお、この「支払手数料」にはキャッシュレス決済以外の手数料も含まれるため、2.94%すべてが決済手数料という意味ではありません。それでも、店舗経営で手数料負担が重くなっている状況はうかがえます。
さらに問題なのが、現金のコストがなくなったわけではないことです。キャッシュレス化すれば、現金管理の手間がなくなると思われがちです。しかし実際には、現金を受け付ける限り、釣り銭の準備、売上金の計数、銀行への入金、レジ締め、防犯対策などは残ります。その上にキャッシュレス決済の端末、通信回線、決済手数料、売上データの照合といった新しいコストが加わります。
つまり、現在の店舗は、現金からキャッシュレスへ完全に置き換わったのではなく、「現金のコスト+キャッシュレスのコスト」という二重負担を抱えているケースが少なくありません。現金とキャッシュレスが併存する現在は、両者のコストが重なり合う過渡期だと分析されています。
消費者にとって「好きな方法で払える」という便利さは、店舗側がそのコストを負担することで成立しています。
キャッシュレス「何でも使える店」は減る?
では、キャッシュレス決済はこれから減っていくのでしょうか。
大きな流れとしては、その可能性は低いでしょう。2025年時点ですでに決済額の58%を占め、政府も2030年に65%という目標を掲げています。若年層だけでなく幅広い世代に利用が定着し、ネット通販やインバウンド需要を考えても、キャッシュレス化そのものが逆回転するとは考えにくい状況です。
ただし、すべての店が同じようにキャッシュレス化する時代ではなくなる可能性があります。大手チェーンは決済システムとPOS、会計、顧客データなどを連携させ、キャッシュレス決済を単なる支払い手段ではなく、経営効率化やマーケティングに活用できます。
一方、個人経営の飲食店では事情が違います。
「ランチは現金、ディナーはキャッシュレス可」
「利用できるQRコード決済を絞る」
「クレジットカードとPayPayだけ残す」
といった形で、顧客の利便性と店舗負担のバランスを取る動きが広がる可能性があります。当面は大手チェーンや観光客需要の高い店がキャッシュレスを維持・拡充する一方、個人店の一部では利用できる決済手段を絞ったり、現金払いへ戻したりするなど、対応が分かれていく可能性があります。
重要なのは、キャッシュレス決済比率という数字だけを上げることではありません。キャッシュレス化によってレジ業務が効率化し、人手不足を補い、店舗の利益も増えるのであれば理想的です。しかし、消費者の便利さを高めるために決済手段を増やした結果、手数料と管理コストが膨らみ、店が値上げしたり、料理やサービスの質を落としたり、最悪の場合は閉店したりするのであれば本末転倒です。
レジ横に貼られた「PayPay使えません」という小さな紙は、単なる時代への逆行ではありません。「便利さのコストを誰が負担するのか」――キャッシュレス社会が次に解決しなければならない課題を映しているのです。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】

 ポチップ
\ 最新情報をチェック /