USスチール「重荷説」を一蹴!日本製鉄で鮮明になった米国好調・国内苦戦
 KIJIKUL編集部
日本製鉄による約2兆円のUSスチール買収は、「巨額買収が重荷になる」との懸念もありました。しかし、買収完了から約1年で様相は大きく変わっています。USスチールの2026年度の実力ベースの事業利益は1800億円以上を見込み、当初予想から大幅に上方修正。一方、日本国内の製鉄事業は原燃料コスト上昇などで苦戦しています。日本製鉄で鮮明になった「米国好調・国内苦戦」の二極化を探ります。
USスチール「重荷説」を一蹴する業績予想
日本製鉄の業績が大きく改善しています。2027年3月期第1四半期の売上収益は前年同期比40.4%増の2兆8211億円、事業利益は58.1%増の1455億円でした。前年同期に1958億円の赤字だった親会社の所有者に帰属する四半期利益も、752億円の黒字へ転換しました。
前年同期にはUSスチール買収に伴う2315億円規模の事業再編損があったため、単純比較には注意が必要です。実際、前年同期の事業利益は920億円の黒字でした。今期は前年同期に計上したUSスチール買収に伴う事業再編損がなくなったことから、営業利益と最終利益は大幅に改善しました。
それでも注目したいのは、決算と同時に通期業績予想まで上方修正したことです。売上収益は11兆円から11兆2000億円、事業利益は5300億円から6300億円、親会社の所有者に帰属する当期利益は2200億円から2900億円へ引き上げました。最終利益は従来予想から31.8%もの上方修正です。
なぜ、これほど強気になれたのでしょうか。会社が理由として挙げたのが、USスチールの収益改善です。国内では原燃料などのコスト上昇や中東向け鋼材輸出の減少というマイナス要因が出ています。その一方、米国では鋼材市況が上昇し、USスチールで進めてきた収益改善策も効果を発揮しました。国内事業の悪化を、USスチールを中心とする海外事業の上振れがカバーする構図になっています。
買収直後には巨額投資への警戒もありましたが、少なくとも足元の業績を見る限り、USスチールが日本製鉄の利益を押し下げる「重荷」になるという見方とは逆の結果が表れています。
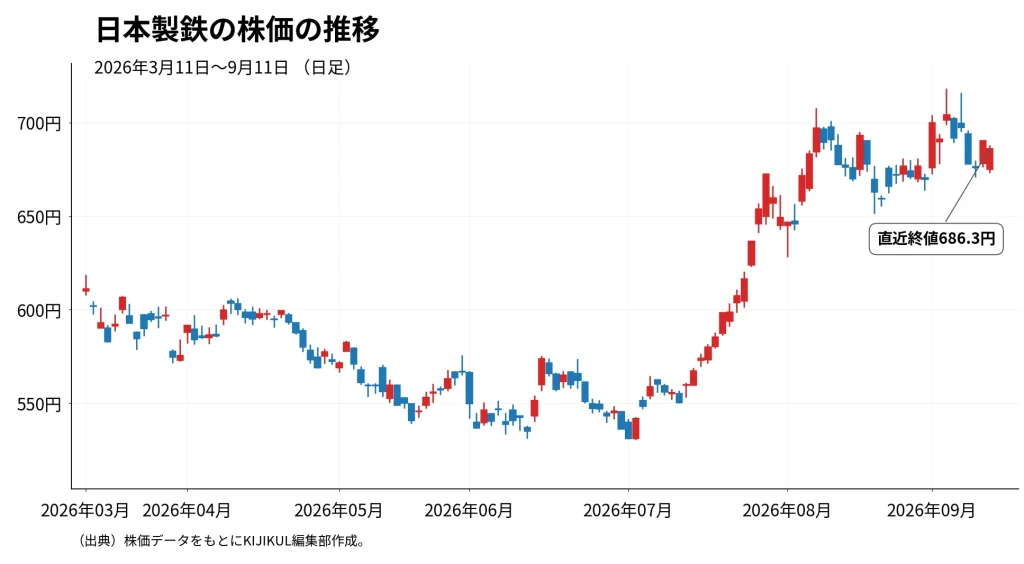
USスチールは赤字から1800億円の黒字へ
では、USスチールの収益はどれほど改善しているのでしょうか。日本製鉄が示す一過性要因を除いた「実力ベース事業利益」で見ると、その変化は鮮明です。USスチールの2026年度の実力ベース事業利益見通しは1800億円以上。5月時点の1000億円以上から、わずか3カ月ほどで800億円も上方修正されました。2025年度は56億円の赤字だったため、単純比較すれば約1850億円規模の改善を見込むことになります。
理由は大きく二つあります。
一つは米国の鋼材市況です。米国ではホットコイル価格の上昇という追い風があり、日本製鉄は需要を確実に捉えることで、従来予想に対して約600億円の改善を見込んでいます。
もう一つが、USスチール自身の収益改善です。日本製鉄から派遣した人材が現場と協働して品質・操業改善を進めるほか、シナジー創出や高炉再稼働の効果などで約200億円の上積みを見込んでいます。
ここは重要です。800億円の上方修正すべてが日本製鉄による経営改革の成果ではありません。約600億円は米国鋼材市況という外部環境によるものです。市況が反転すれば、この利益がそのまま続く保証はありません。
一方で、残る約200億円は品質改善、高炉再稼働、シナジーなどの自助努力による改善です。買収によって日本製鉄の技術や操業ノウハウをUSスチールへ移植するという戦略が、利益として表れ始めた点には意味があります。USスチール買収の評価では、今後この「市況で稼いだ利益」を「構造的に稼げる利益」にどこまで変えられるかがポイントになります。
海外と比較して日本の製鉄事業はなぜ苦しいのか
USスチールの好調とは対照的に、苦戦しているのが日本国内です。日本製鉄が示した実力ベース連結事業利益の2026年度見通しは7000億円以上で、5月時点から変わっていません。USスチールがこれほど上振れているのに、なぜ全体の実力ベースの利益は増えないのでしょうか。
その答えが国内と海外の二極化です。海外事業はUSスチールを中心に従来予想から900億円上方修正しました。一方、国内事業は900億円下方修正。米国のプラスを国内のマイナスがほぼ打ち消しているのです。
国内を苦しめている一つが原燃料などのコスト上昇です。さらに中東情勢の影響もあります。日本製鉄は業績予想修正の理由として、国内を中心に原燃料コストの上昇と中東向け鋼材輸出の減少が顕在化していると説明しています。
より構造的な問題もあります。日本国内では人口減少などを背景に、鋼材需要の長期的な縮小が避けにくくなっています。自動車や建設など国内需要だけに成長を依存するのは難しく、国内では量の拡大より、高級鋼を中心とする高付加価値化が重要になっています。
そこで日本製鉄が国内で進めているのが、高級鋼へのシフトと生産体制の改革です。同時に、脱炭素への巨額投資も必要になります。同社は八幡、広畑、周南で電炉の新設・増設・再稼働を進め、水素を使った製鉄技術などの開発も進めています。
つまり、日本製鉄にとってUSスチール買収は単なる海外M&Aではありません。縮小が避けにくい日本市場への依存度を下げ、成長市場で利益を稼ぐための事業構造転換という意味合いが強くなっています。
USスチール買収は「成功」なのか?
では、USスチール買収は成功だったのでしょうか。現時点では、「失敗説を後退させる成果は出ているが、成功と断定するにはまだ早い」という評価が妥当でしょう。
買収額は約2兆円に達します。日本製鉄の決算資料によれば、USスチールの取得対価は約2兆625億円です。それに対し、実力ベースで事業利益1800億円以上を安定的に稼げるようになれば、USスチールは日本製鉄にとって大きな利益源になります。
しかも、日本製鉄が手に入れたのは現在の利益だけではありません。米国という巨大市場の生産拠点と顧客基盤を獲得し、自動車鋼板や電磁鋼板など日本製鉄が得意とする高級鋼の技術を投入できる余地があります。両社の技術を融合し、脱炭素技術を共同で進める構想もあります。
一方で、リスクも残ります。今回のUSスチールの利益改善には、米国鋼材市況上昇という追い風が大きく寄与しています。巨額買収によって日本製鉄のバランスシートは膨らみ、親会社所有者帰属持分比率は2025年3月末の49.2%から2026年3月末に37.7%へ低下。2026年6月末には37.1%となっています。
したがって、本当の成否を判断するには、鋼材価格が下落する局面でもUSスチールが利益を確保できるかを見る必要があります。
ただし、今回の決算が一つの転換点になったことは確かです。これまでUSスチールは「約2兆円を投じた巨大買収」としてリスク面から見られがちでした。しかし今、日本製鉄で起きているのは、国内事業の悪化をUSスチールが補うという逆転現象です。
USスチールが日本製鉄の「重荷」になるのか。それとも、縮小する国内市場を補う新たな収益の柱になるのか。1800億円という利益見通し以上に注目すべきなのは、日本製鉄の稼ぐ場所そのものが、日本から米国へ広がり始めていることなのです。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】


\ 最新情報をチェック /