株価下落中の「電線御三家」は買い時か?AIを支える裏インフラ企業の実力
 KIJIKUL編集部
生成AIブームの陰で株価を大きく上げてきたのが、フジクラ、古河電気工業、住友電気工業の「電線御三家」です。AIデータセンターの急増で光ファイバーや光関連部品への需要が拡大し、3社の業績は急成長しています。しかし、株価は足元で大きく上下し、調整局面も目立つようになりました。AI特需はピークを迎えたのでしょうか。それとも株価下落は買い場なのでしょうか。
「電線御三家」の株価は下落でも業績絶好調!
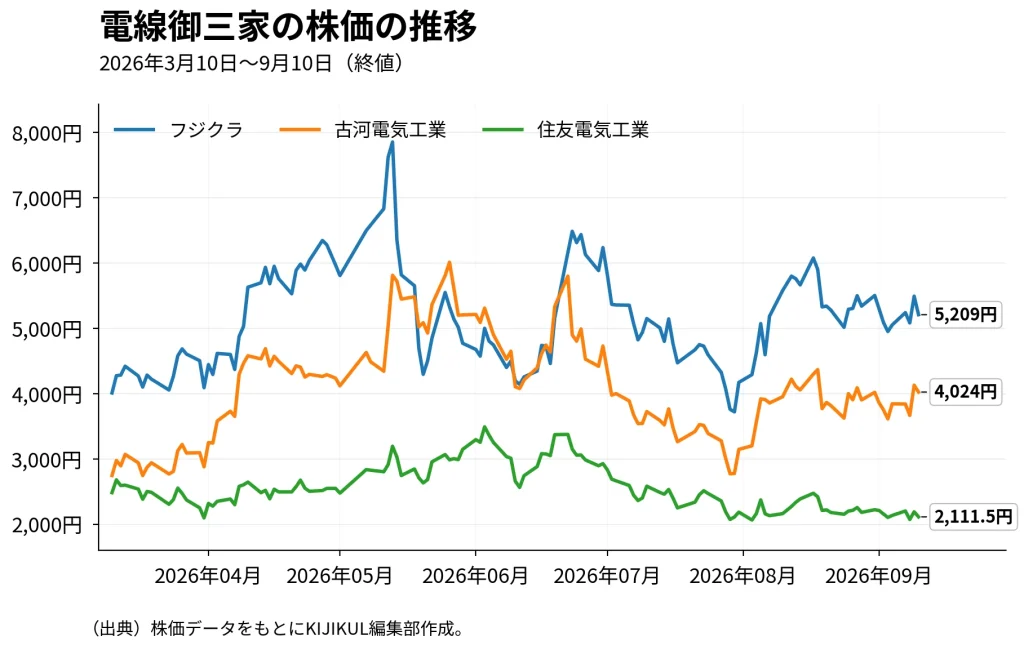
AI関連株として脚光を浴びてきた「電線御三家」の株価が激しく動いています。
フジクラ、古河電気工業、住友電気工業の3社は、生成AI向けデータセンター投資の拡大を背景に、2025年から2026年前半にかけて株価が大きく上昇しました。株価上昇を受け、フジクラは2026年4月に1株を6株、古河電工は7月に1株を10株、住友電工も7月に1株を4株に分割しています。
ところが、高値圏では値動きが荒くなりました。9月に入ってからも3社は大きく上下しています。9月9日には米コーニングが米通信大手ベライゾンとAIインフラなどに向けた大型供給契約を結んだことが材料視され、古河電工、フジクラ、住友電工がそろって急騰しました。ところが翌10日は一転して非鉄金属株が売られ、3社とも下落しています。
では、業績が悪化しているのでしょうか。2027年3月期第1四半期のフジクラは、売上高が前年同期比50.1%増の4020億円、営業利益は155.1%増の1048億円。営業利益は約2.6倍です。さらに通期営業利益予想を従来の2110億円から4320億円へ大幅に引き上げました。
古河電工も売上高が24.3%増の3652億円、営業利益は205.4%増の254億円。通期営業利益予想を950億円から1230億円へ上方修正しています。住友電工も売上高15.9%増の1兆3306億円、営業利益61.0%増の970億円と好調です。通期営業利益予想も4250億円から4500億円へ引き上げました。
つまり現在起きているのは、必ずしも「業績悪化による株安」ではありません。株価が業績に先行して上がりすぎた反動と、AI関連株特有の期待の大きさによる調整という側面が強いと考えられます。
フジクラはAI、古河電工は光、住友電工は総合力
「電線御三家」と一括りにされますが、3社の事業構造はかなり違います。
最もAIデータセンターとの結び付きが強いのがフジクラです。同社は光ファイバーや高密度光ケーブルなど、データセンター内部で大量のデータを高速伝送する製品に強みを持ちます。2026年3月期は売上高1兆1824億円、営業利益1,887億円と、それぞれ20.7%、39.2%増加しました。営業利益率は16.0%まで上昇しています。会社自身も、2027年3月期について「生成AIの普及によるデータセンター投資の拡大」を背景に情報通信事業を中心として堅調な需要を見込んでいます。
次が古河電工です。1884年創業の老舗で、光ファイバー・光部品のほか、自動車部品、電力ケーブルなどを展開しています。2026年3月期の営業利益は前年比35.8%増の638億円でしたが、今期第1四半期は254億円へ急拡大しました。
一方、売上規模で圧倒するのが住友電工です。2026年3月期の売上高は5兆1102億円、営業利益は4182億円。自動車用ワイヤーハーネスをはじめ、電力、情報通信、エレクトロニクス、産業素材まで幅広く展開しています。今期第1四半期も、情報通信だけではなく、自動車や産業素材など複数事業の需要が堅調でした。AI一本足ではないことが住友電工の強みです。
したがって、同じ「電線御三家」でも、AIデータセンターへの純度ならフジクラ、光通信の成長と事業再生なら古河電工、事業分散と規模なら住友電工という違いがあります。
データセンター特需は終わったのか
では、AIデータセンター特需はピークアウトしたのでしょうか。少なくとも3社の第1四半期決算を見る限り、その兆候はまだ明確ではありません。生成AIではGPUなど高性能半導体が注目されますが、半導体を並べるだけではデータセンターは機能しません。
大量のGPUやサーバー同士を高速で接続し、膨大なデータをやり取りする必要があります。そこで重要になるのが、電力ケーブルや光ファイバー、光コネクターなどです。AIの計算能力が高まれば高まるほど、その周辺で必要となる「つなぐ技術」の重要性も増します。
象徴的なのがフジクラです。2026年5月時点では通期営業利益を2110億円と予想していましたが、わずか3カ月後に4320億円へ倍増させました。第1四半期だけで1048億円を稼いでいます。
古河電工と住友電工も通期予想を引き上げています。つまり、AI半導体の裏側にある通信・電力インフラへの投資は、少なくとも企業業績上ではまだ続いているとみてよいでしょう。
ただし、注意すべき点もあります。AIデータセンターへの巨額投資が永遠に同じ速度で伸びるわけではありません。設備投資の一服、光部品の供給増による価格競争、為替変動、銅など原材料価格の上昇、地政学リスクなどによって利益が振れる可能性があります。「AI需要が伸びる」と「株価が上がり続ける」は別の話なのです。
AI時代の「裏インフラ企業」は買い時か?
では、株価が調整している今は「買い時」なのでしょうか。判断のポイントは、株価が高値から何%下がったかではなく、今後の利益成長をどこまで織り込んでいるかです。3社の業績だけを見ると、AI・データセンター需要が急失速しているとは言いにくい状況です。むしろ第1四半期は3社そろって営業増益となり、通期予想も上方修正しました。
一方、株価はすでに数年前とは別の水準まで上昇しました。これまでは「AIデータセンター需要が増える」というだけで株価を押し上げることができました。しかし期待値が高くなった現在は、好決算でも市場予想に届かなければ売られる可能性があります。
その意味では、「電線株だから3社まとめて買う」という見方も危険です。AI成長を強く取り込みたいならフジクラ、光通信の成長と収益改善を見るなら古河電工、AI以外も含めた事業の安定性を重視するなら住友電工と、投資する理由は異なります。
生成AIを動かしているのはGPUだけではありません。電気を送り、サーバーを接続し、膨大なデータを運ぶ企業がなければAIは動きません。電線御三家は、まさにAI時代の「裏インフラ企業」です。
株価の急騰局面はいったん落ち着いても、データセンターを支えるインフラ需要まで終わったとは言えません。今後を見るうえで重要なのは株価の下落率ではなく、AI投資の拡大をどれだけ継続的な利益に変えられるかでしょう。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /