売却報道でストップ高!ハウス食品の「ココイチ買収」は成功だったのか?
 KIJIKUL編集部
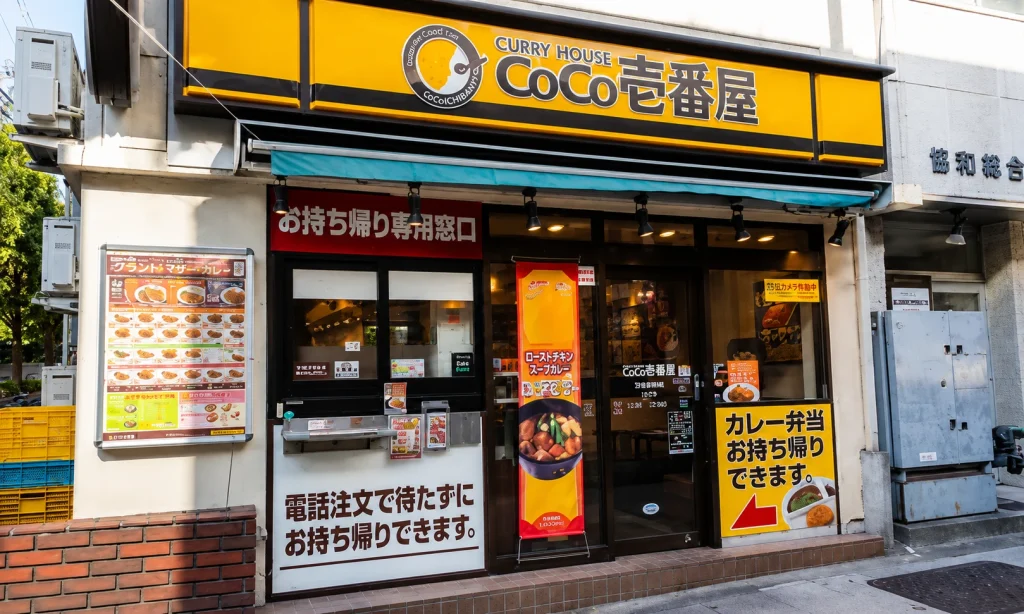
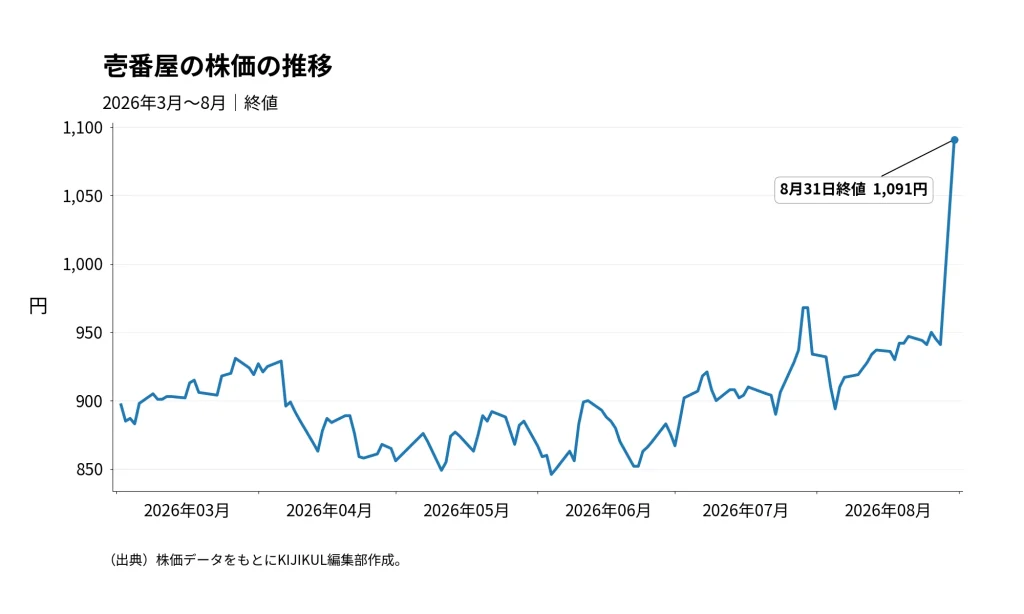
「カレーハウスCoCo壱番屋」を運営する壱番屋の株価が2026年8月31日、ストップ高買い気配となりました。きっかけは、親会社のハウス食品グループ本社による売却検討の報道です。2015年、ハウス食品は約301億円を投じて壱番屋株を追加取得し、同社を連結子会社化しました。それから約11年。売却が実現すれば、ハウス食品によるココイチ買収は成功だったと評価できるのでしょうか。
ハウス食品はなぜココイチを手放すのか
2026年8月31日の東京株式市場で、カレーハウスCoCo壱番屋を運営する壱番屋の株価に買い注文が殺到しました。
前営業日8月28日の終値941円に対し、8月31日はストップ高となる1091円まで上昇し、そのまま取引を終えました。背景にあるのが、親会社のハウス食品グループ本社が壱番屋の売却を検討しているとの報道です。
報道によると、ハウス食品と壱番屋は売却に向けてファイナンシャルアドバイザーを選定し、すでに複数の投資ファンドが買収に名乗りを上げています。近く買収希望者から法的拘束力のない提案を募るとみられています。
これを受け、ハウス食品グループ本社も「企業価値・株式価値の向上に向けて壱番屋の非公開化を含むあらゆる選択肢の検討を行っている」とコメントしました。ただし、現時点で具体的に決定した事実はないとしています。
市場が反応した理由は、TOB(株式公開買い付け)への期待です。壱番屋をファンドなどが買収して完全子会社化・非公開化する場合、一般株主が保有する株式についても取得することになります。その際、市場価格に買収プレミアムを上乗せした価格が提示される可能性があるため、「もっと高く買ってもらえるのではないか」との期待から株価が急騰したのです。
では、なぜハウス食品はココイチを売却するのでしょうか。壱番屋の業績が悪いからではありません。
2026年2月期の売上高は前期比7.4%増の655億円と拡大しました。営業利益は4.3%減の47億円、純利益は19.2%減の25億円でしたが、売上高は成長しています。減益の主因は米などの食材価格や物流費の上昇です。
ハウス食品側から見ても、壱番屋を中心とする外食事業は2026年3月期に売上高655億円、営業利益34億円弱を稼いでいます。むしろ理由は、ハウス食品自身が経営資源の配分を変えようとしていることにありそうです。
同社は2026年4月から経営計画を見直し、「成長領域への集中」「組織改革の実行」「財務戦略の強化」という3つの構造改革を打ち出しました。スパイス系バリューチェーンを中心にグローバル成長を加速し、資本効率を高める方針です。
2026年3月期のROIC(投下資本利益率)は4.1%、ROEは2.5%にとどまっています。つまり、「儲かっていないからココイチを売る」のではなく、価値のある子会社だからこそ売却し、その資金をより成長性の高い事業へ振り向けるという判断が考えられるのです。同時に、51%を保有する親会社と49%の少数株主が存在する「親子上場」を解消できるメリットもあります。
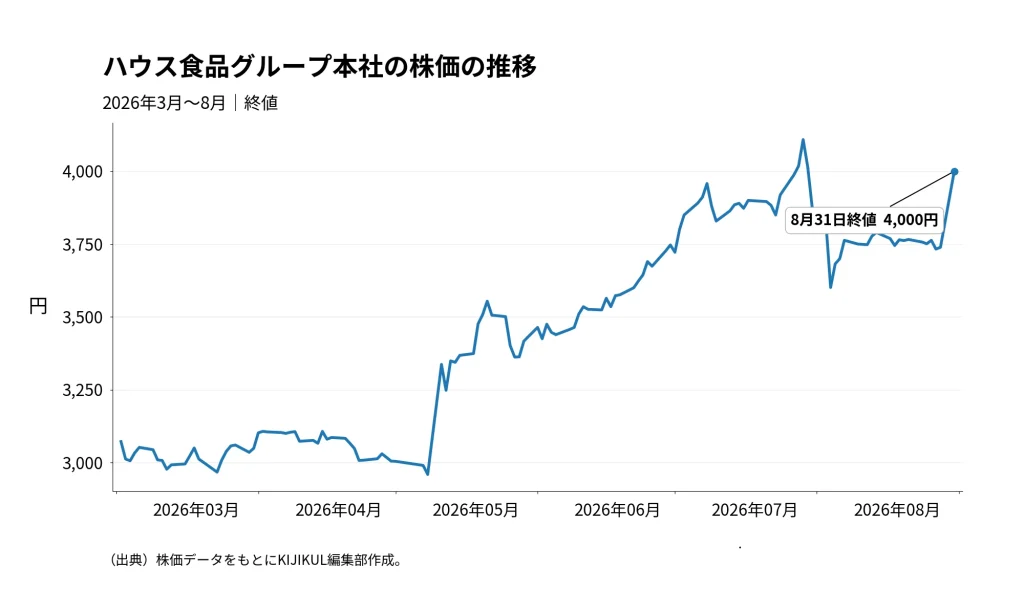
11年前の「ココイチ買収」は失敗だったのか
そもそも、ハウス食品と壱番屋の付き合いは2015年に突然始まったわけではありません。両社は古くから原材料の取引関係にあり、ハウス食品は1998年から壱番屋株を取得しています。2002年までに議決権の19.55%を持つ大株主となり、壱番屋を持分法適用関連会社としていました。
転機となったのが2015年です。ハウス食品グループ本社は同年10月、壱番屋へのTOBを発表しました。買付価格は1株6000円、買付予定株数は502万1100株。追加取得に必要な買付代金は301億2660万円でした。これにより持ち分を19.55%から51%まで引き上げ、同年12月に壱番屋を連結子会社化しました。
したがって、よく言われる「300億円で壱番屋を買収」は、正確には約301億円を投じて株式を追加取得し、連結子会社化したという意味です。以前から保有していた19.55%分まで含めた壱番屋全体の取得価格が300億円だったわけではありません。
狙いは、家庭用カレーと外食カレーを組み合わせ、国内外で日本式カレー市場を拡大することでした。現在もハウス食品の沿革では、壱番屋子会社化を「国内外のレストラン事業を強化し、日本式カレーのおいしさを世界へ」と位置付けています。実際、子会社化後もココイチは海外展開を広げました。2018年にはベトナム、同年には英国、2020年にはインドへ進出しています。
現在の壱番屋の価値から見ても、300億円の投資は小さく見えます。2026年2月末時点でハウス食品は壱番屋株8141万1000株、51.01%を保有しています。仮に8月31日のストップ高水準1091円で単純計算すると、ハウス食品の保有株の時価は約888億円になります。
もちろん、「301億円投資したものが888億円になったから587億円儲かった」と単純計算することはできません。301億円は2015年の追加取得分で、ハウス食品はそれ以前から19.55%を保有していました。また実際の売却価格は決まっておらず、株価も変動します。
それでも、約11年間にわたって壱番屋の利益を連結業績に取り込み、配当を受け取り、さらに現在、ハウス食品が保有する51%の株式に高い市場価値が付いていることを考えれば、少なくとも財務的には「失敗した買収」と評価する材料は乏しいでしょう。
むしろ今回、高値で売却できれば、「育てて価値を高めた子会社を売り、次の成長投資へ資金を移す」ところまで含めて、2015年の投資成果が確定することになります。
ココイチはどこが買収するのか
では、壱番屋を買うのは誰なのでしょうか。現時点の報道では、複数の投資ファンドが買収に名乗りを上げているものの、具体的なファンド名は明らかになっていません。したがって、「○○ファンドが本命」とするのはまだ早い段階です。
ただ、買収規模を考えるとファンドが有力なのは理解できます。2026年8月28日終値941円を基準にすると、壱番屋の時価総額は約1502億円。8月31日のストップ高水準1091円なら約1742億円になります。さらに、非公開化するためのTOBでは市場価格にプレミアムを付けることも考えられるため、買収総額が1000億円台後半、あるいは2000億円規模に達する可能性もあります。
これだけの資金を使って国内外食企業が壱番屋を丸ごと買うのは簡単ではありません。その点、大型買収の資金調達能力を持つプライベート・エクイティ(PE)ファンドは有力な受け皿になります。
しかも、壱番屋にはPEファンドにとって投資対象として魅力になり得る条件があります。「カレーハウスCoCo壱番屋」という高い知名度を持つブランドがあり、国内に1200店を超える店舗網を持ち、フランチャイズ主体で事業を展開しています。さらに海外でも200店を超えています。2027年2月期第1四半期には国内CoCo壱番屋の店舗売上高が前年同期比3.1%増、既存店売上高も2.5%増。客数も0.5%増えました。海外店舗売上高も13.9%増えています。
ブランドを大きく壊す必要はなく、海外展開、新業態、店舗運営効率化などによって企業価値をさらに高められる可能性があります。ファンドが買収すれば、いったん非公開化し、数年間かけて利益率や海外事業を伸ばしたうえで再上場したり、別企業へ売却したりする出口も描けます。
ココイチの次の課題は「利益」か
ただし、買収先にとって課題がないわけではありません。最大の問題は、売上が増えているのに利益が伸びにくくなっていることです。2027年2月期第1四半期の壱番屋は、売上高が前年同期比7.8%増の170億円となった一方、営業利益は14.3%減の11億円弱、純利益は21.1%減の7億円強でした。
会社は、米をはじめとする食材の仕入価格や物流費の上昇を減益要因として挙げています。2026年2月期にも売上高は7.4%増えながら、営業利益は4.3%減りました。つまりココイチは、「客を呼べない」より「増え続けるコストをどう価格へ転嫁するか」という問題に直面しています。
その象徴が2026年9月1日から始まる深夜料金です。午後10時から午前5時まで、店内飲食とテイクアウトの商品金額に7%を上乗せします。646円のポークカレーなら、深夜には691円になります。さらに44種類あるトッピングのうち12品目を平均17%値上げします。壱番屋は、原材料、包装資材、物流費、人件費などの上昇が企業努力で吸収できる水準を超えたと説明しています。
ここにココイチの難しさがあります。値上げすれば利益率は改善できます。しかし、値上げしすぎれば客数が減ります。実際、2026年2月期の国内CoCo壱番屋は、既存店客単価が4.2%上昇した一方、客数は3.5%減少しました。結果として既存店売上高は0.5%増にとどまっています。
一方、直近の2027年2月期第1四半期には既存店客数が0.5%増へ回復しています。値上げを進めながら、この客数回復を維持できるかが重要になります。
ハウス食品が約300億円を追加投資して子会社化してから11年。ココイチは売上を伸ばし、世界へ店舗網を広げ、ハウス食品が保有する株式の市場価値も大きく膨らみました。その意味では、2015年の買収は一定の成功を収めたと評価できそうです。
しかし、本当の答えが出るのはこれからです。ハウス食品はいくらで壱番屋を売るのか。ファンドはどんな成長戦略を描くのか。そしてココイチは、値上げしても客が離れないブランドであり続けられるのかが問われます。
「約301億円の追加投資を、いくらの売却価値につなげられるのか」。そして、「次の買収企業がココイチをどこまで成長させられるのか」。今回の売却検討は、ハウス食品の11年間の投資成果を測ると同時に、壱番屋の次の10年を左右する転換点になりそうです。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /