上方修正の宝HDに株主圧力!20%保有のバリューアクトが迫る経営改革のゆくえ
 KIJIKUL編集部
宝ホールディングスが中間期の業績予想を上方修正しました。しかし、米投資会社バリューアクトの関連ファンドなどは、合計保有比率を20.01%へ高め、社外取締役3人の交代を求めています。海外事業の利益回復だけでは、長年の資本配分や経営監督への批判を収められないのでしょうか。タカラバイオUSAの会計問題の調査結果と、会社が進める構造改革を踏まえ、宝HDが株主の支持を得る条件を考えます。
上方修正でも取締役交代を求められる理由
宝ホールディングス(HD)は2026年10月23日、2027年3月期中間期の連結業績予想を引き上げました。売上高は2050億円から2108億7000万円へ、営業利益は88億円から131億1200万円へ増額。純利益は59億円から116億8200万円へ、ほぼ倍増する見通しです。前年同期比でも営業利益は約68%増、純利益は約2.1倍となります。
けん引役は海外事業です。海外の日本食材卸で価格改定が利益を押し上げ、海外酒類と日本食材卸の売上高が計画を上回ります。ただし、相互関税の還付金や為替も寄与しており、すべてを本業の持続的な収益改善と見るのは早計です。タカラバイオも、試薬の販売回復ではなく、タカラバイオも、試薬の販売回復ではなく、Spatial製品の開発・売上進捗に応じた対価の見直しによる販管費減少などで、赤字縮小を見込みます。
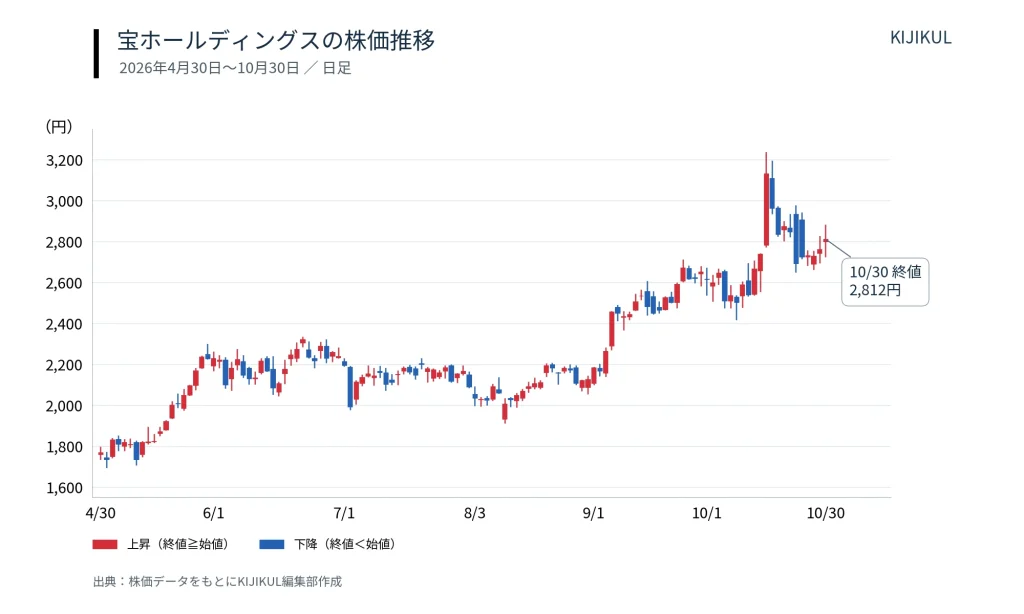
その前日の10月22日、バリューアクト傘下のファンドは臨時株主総会の招集を請求しました。求めているのは現職社外取締役3人の解任と、新たな3人の選任です。保有比率は5月に判明した19.01%から、10月22日提出の変更報告書では20.01%へ上昇しています。
提案の焦点は、足元の増益率より、経営陣の判断を取締役会が十分に検証してきたかにあります。足元の業績改善と、取締役会の監督機能の評価は、別の論点なのです。
なぜ買い増す?酒類とバイオの資金配分が争点
バリューアクトは招集請求書で、宝酒造のブランドと安定したキャッシュフロー、日本食材卸市場の成長、バーボン・ウイスキー事業を評価しています。一方、事業の選択や投資の実行に改善余地があり、本来の企業価値を引き出せていないと主張しています。
つまり、宝HD全体に成長性がないと見ているわけではありません。稼ぐ事業を持ちながら、その利益や資金をどこに振り向けるかが適切でない、という見方です。
争点の一つは、2026年2月に公表したタカラバイオの完全子会社化に向けたTOBです。会社は収益構造改革の迅速化や新規事業開発、上場維持コストの削減などを狙いました。これに対し、バリューアクトは投資採算や社外取締役の監督を問題視しています。単なる増配要求ではなく、大型投資の意思決定そのものへの異議です。
今回の請求は、社外取締役3人の解任と新たな3人の選任を求めるものです。提案の是非は、候補者の専門性や経営監督を改善する具体策から判断する必要があります。提案の是非は別として、「会社を乗っ取るため」と決め付けると争点を見誤ります。
酒類、日本食材卸、バイオを同じグループで運営することで、別々に経営する以上の価値を生めるのか。宝HDには、その効果を投資額や利益、回収期間で説明することが求められます。
バイオの赤字と会計問題は分けて考える
経営への批判には、業績面の背景があります。2026年3月期の連結売上高は3943億1600万円と8.7%増えましたが、営業利益は170億7600万円と17.1%減少。純利益も27.8%減り、自己資本利益率(ROE)は前期の6.8%から4.6%へ低下しました。
事業別では、国内の宝酒造と宝酒造インターナショナルグループが営業増益となる一方、タカラバイオグループは売上高が10.5%減り、46億8800万円の営業赤字へ転落しました。売上高が拡大する一方、利益と自己資本利益率は低下しており、収益性と資本効率の改善が課題となっています。
そこに重なったのが、タカラバイオUSAの会計処理を巡る不明点です。8月に予定していた第1四半期決算の発表が延期され、10月23日までずれ込みました。ただし、会社が公表した調査結果では、意図的な不適切会計や連結財務諸表への重要な影響は確認されていません。
調査には法律専門家と公認会計士が参加し、会社は会計監査人から無限定の結論を記載した期中レビュー報告書を受領しました。不正を前提に経営責任を論じるべきではありません。一方、開示遅延で投資家に不確実性を与えたことは残ります。海外子会社の財務報告の信頼性を高める取り組みも、再建策の一部になります。
圧力を退ける鍵は「現経営を選ぶ理由」
宝HDも手をこまねいているわけではありません。タカラバイオでは遺伝子治療の自社臨床開発プロジェクト中止やGMP細胞加工受託からの撤退など、固定費削減を伴う構造改革を進めています。
10月5日には、タカラ物流システムの株式70%を中央倉庫に譲渡すると発表しました。譲渡価額は約59億8500万円で、実行予定は2027年4月です。物流子会社の株式譲渡など、事業ポートフォリオを見直す動きも進めています。
ただし、売却代金と売却益は異なり、利益の計上時期にも注意が必要です。物流子会社の売却益は2028年3月期に約36億2500万円を見込むもので、今回上方修正した中間期の利益ではありません。資産売却で一度利益を出しても、それだけで継続的な収益力が高まるわけではないのです。
今後の評価点は三つです。第一に、関税還付などの影響を分けた海外事業の利益成長。第二に、バイオ事業の赤字縮小と追加投資の採算。第三に、売却などで得た資金を、成長投資、借入返済、株主還元にどう配分するかです。取締役会が投資を検証し、目標未達なら修正する仕組みも欠かせません。
会社は10月27日、12月開催を検討する臨時株主総会に向け、11月11日を議決権行使の基準日に設定しました。開催日時や議案の詳細は、招集を決定した場合に開示する方針です。
20%の保有だけで会社の意思決定が決まるわけではありません。勝負を分けるのは、ほかの株主がどちらの改革案を支持するかです。11月10日予定の中間決算発表では、精査中の通期見通しも焦点になります。宝HDが示すべきなのは、圧力への反論とともに、現経営陣と取締役会に任せる方が企業価値を高められると納得できる根拠です。
文= KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /