TSUTAYAとゲオの明暗!セカストが変えた中古品ビジネスの常識と成長の壁
 KIJIKUL編集部
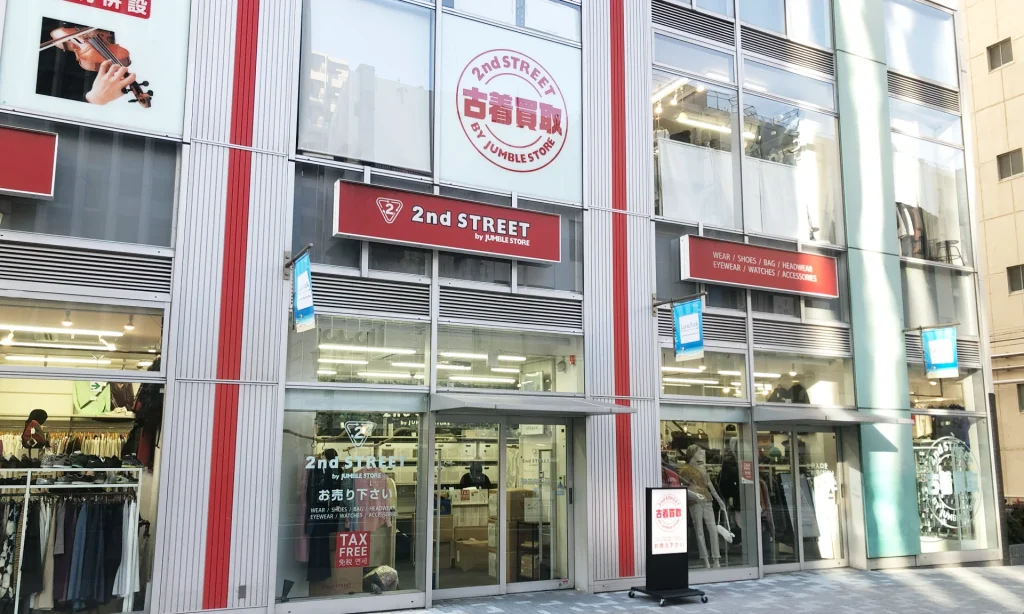
かつてレンタル市場で競い合ったTSUTAYAとゲオ。その後、動画・音楽配信の普及によって、両社の成長を支えた事業は縮小しました。しかし、ゲオを展開するゲオホールディングスは、セカンドストリートを軸にリユース企業へ転換し、2026年3月期は増収増益を達成。2026年10月には社名もセカンドリテイリングに変えました。なぜ事業転換で違いが生まれたのでしょうか。
TSUTAYAとゲオを分けた事業転換
映画を借り、音楽を選ぶために店舗へ行く――。そんな日常を支えていたのが、TSUTAYAとゲオです。しかし、動画や音楽をインターネットで楽しむサービスが広がり、DVDやCDを借りる必要性は薄れました。両社が直面したのは、一時的な不振ではなく、店舗の存在理由そのものを問い直す変化でした。
TSUTAYAを展開するカルチュア・コンビニエンス・クラブ(CCC)グループは、書店を中心にカフェや雑貨などを組み合わせ、滞在する楽しさを提供してきました。有料の「SHARE LOUNGE」なども展開し、商品を借りたり買ったりする場所から、時間や体験を楽しむ場所へと転換を進めています。
一方、ゲオが成長の軸に据えたのは、中古品の買取・販売です。中古ゲームで培った売買の経験を、衣料品や生活雑貨、スマートフォンなどへ広げました。既存店の商品構成を変え、セカンドストリートへの業態転換も進めることで、店舗網を新しい需要につなげたのです。
違いは、多角化をしたかどうかではありません。ゲオには、既存の商売とつながる分野で、多店舗展開できる成長業態が育っていました。書店を核に空間の価値を高める戦略に対し、中古品を買い取り、値付けして再販売する仕組みを横展開したことが、拡大を後押ししたと考えられます。
ただし、TSUTAYAの店舗縮小だけで、運営企業全体の敗北と断定することはできません。比較すべきなのは、レンタル市場が縮むなかで、どのように次の収益源を育てたかです。
増益への転換を支えた「売る」と「買う」
旧ゲオホールディングスの2026年3月期連結決算は、売上高4812億円で前期比12.5%増、営業利益142億円で26.6%増でした。前期の営業利益は33.1%減だったため、大幅減益から増益へ切り返した形です。
けん引役のセカンドストリート事業は、売上高1552億円で17.6%増でした。一方、レンタル売上高は251億円で12.3%減。中古ゲームや通信機器、高級ブランド品なども合わせたリユース売上高は約3006億円となり、連結売上高の約62%を占めています。収益構造の転換は、数字にも表れています。
セカストの強みは、消費者が「買う場所」であると同時に、「売る場所」でもあることです。家計を節約したい人には中古品を提供し、使わなくなった物を現金に換えたい人からは商品を仕入れます。物価高のもとで、両方の需要を取り込める構造があります。
フリマアプリとの違いも明確です。個人間取引では、出品者が写真撮影や説明文の作成、購入者とのやり取り、発送を担います。店頭買取なら、査定額に納得すれば、まとめて手放せます。高く売ることより、手間を減らすことを重視する消費者にとって、実店舗には利用する理由があります。
もっとも、増益への転換をすべてセカストの成果とするのは正確ではありません。新品のゲーム機やトレーディングカードも売上を押し上げ、経費の抑制や一部費用の未消化も営業増益に寄与しました。成長事業の拡大に、商品需要と費用面の要因が重なった決算です。
店舗数でもゲオを超えたセカスト
店舗構成にも、主役交代が見えます。会社が公表した2026年9月時点の暫定値では、国内セカンドストリートは専門店などを含め968店。ゲオデジタルベースを含む「ゲオ」は863店で、この区分ではセカストが上回っています。
ただし、単独店のゲオモバイル140店を加えたゲオ側の合計は1003店です。「セカストがゲオを超えた」という表現は、どの業態まで含めるかによって変わる点に注意が必要です。
海外のセカストは、米国57店、台湾50店、マレーシア35店など、6つの国・地域で計164店。国内と合わせると1132店に達します。9月25日公表の出店計画では、10月に国内7店、海外3店の新規出店を予定していました。
この店舗網は、販売だけでなく仕入れの基盤になります。中古品は新品と異なり、同じ商品をメーカーへ追加発注できません。品ぞろえを充実させるには、消費者からの買取などを通じて、商品を継続的に確保する必要があります。身近な場所に店舗が増えることは、商品が集まる接点を増やすことでもあるのです。
さらに、衣料品から家具・家電まで扱う総合店に加え、商材に特化した専門店や買取専門店も展開しています。幅広い物件や地域の需要に対応できれば、出店の選択肢も広がります。
セカストの破壊力は、中古品を安く売ることだけではありません。家庭に眠る物を商品に変え、それを次の利用者へ渡す仕組みを、全国規模の店舗網で動かしていることにあります。
成長の壁は出店数より商品と人材
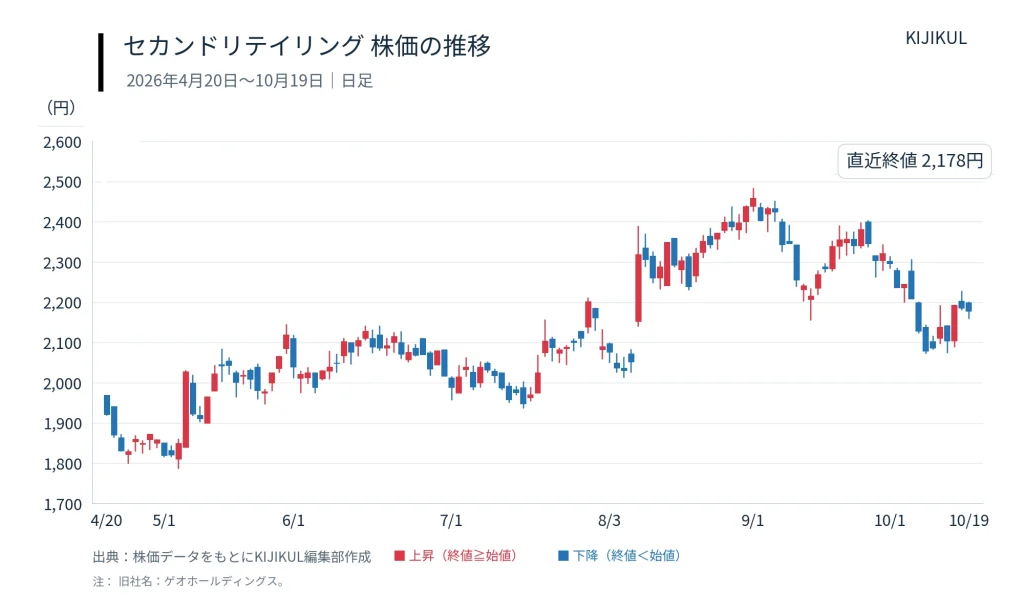
2026年10月1日、ゲオホールディングスはセカンドリテイリングへ社名を変更しました。レンタルの印象が強いゲオから、リユースを軸とする企業への転換を、名称でも示した形です。
足元の成長も続いています。2027年3月期第1四半期は、連結売上高1250億円で前年同期比19.7%増、営業利益53億円で32.8%増。セカンドストリート事業の売上高は436億円で23.6%増でした。
ただし、店舗を増やせば、そのまま利益も増えるわけではありません。会社は今期、国内セカスト100店、海外38店の出店を計画していますが、第1四半期決算時点の通期予想は、売上高5100億円、営業利益130億円。増収ながら8.7%の営業減益を見込んでいます。出店費用や賃上げ、採用などの負担が、売上総利益の増加を上回る想定です。
拡大の第一の条件は、商品を安定して確保することです。買取競争が激しくなれば、仕入れ価格が上がり、販売価格との差が縮みます。在庫を抱えすぎれば、値下げや保管の負担も増えます。
第二は、人材の育成です。中古品は状態も価値も一つずつ異なります。適切に査定し、売れる価格を付ける力が必要です。海外では地域ごとの需要を見極めながら、店長候補や査定担当者を育てる必要があります。
第三は、出店後の収益管理です。近隣店同士で顧客や買取商品を奪い合えば、店舗数が増えても効率は下がりかねません。今後は新規出店数に加え、既存店の売上、在庫の回転、投資回収を確認することが重要になります。
ゲオの転換が示すのは、成長市場へ進出するだけでは足りないということです。自社の経験と店舗を、新しい需要にどう結び付けるか。セカンドリテイリングの次の成長は、増やした店舗を支える商品と人材を、利益を確保しながらそろえられるかにかかっています。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /