情報漏洩が相次ぐのになぜ株価急騰?サイバーセキュリティ企業への期待と実力
 KIJIKUL編集部
個人情報の流出が相次ぐ一方、サイバーセキュリティ関連株には買いが集まっています。「攻撃を防げていないのに、なぜ株価が上がるのか」と疑問を持つ人もいるでしょう。市場が先回りしているのは、対策投資や復旧支援の需要拡大です。ただし、需要増が各社の利益増に直結するとは限りません。急騰後に値下がりする銘柄も出ています。
情報漏洩が「対策需要」に変わる構造
企業からの情報流出が相次ぐなか、防御を担う企業の株価が上昇しています。被害を受けた利用者には、矛盾した光景に映るかもしれません。しかし、株式市場は起きてしまった損害だけでなく、その後に動く企業の予算を見ています。
事故が起きれば、被害企業は侵入経路の調査、システムの復旧、監視の強化を急ぎます。同業他社も自社の弱点を点検し、先送りしていた対策に資金を振り向けます。市場は、こうした支出の増加をセキュリティ企業の将来の収益に結び付けているのです。
政策も期待を支えています。2026年10月1日には、能動的サイバー防御に関わる法制度のうち、官民連携の強化やアクセス・無害化措置の規定が施行されました。ただし、制度の施行だけで特定企業の受注が保証されるわけではありません。政策上の重要性と、個別企業が得る利益は区別する必要があります。
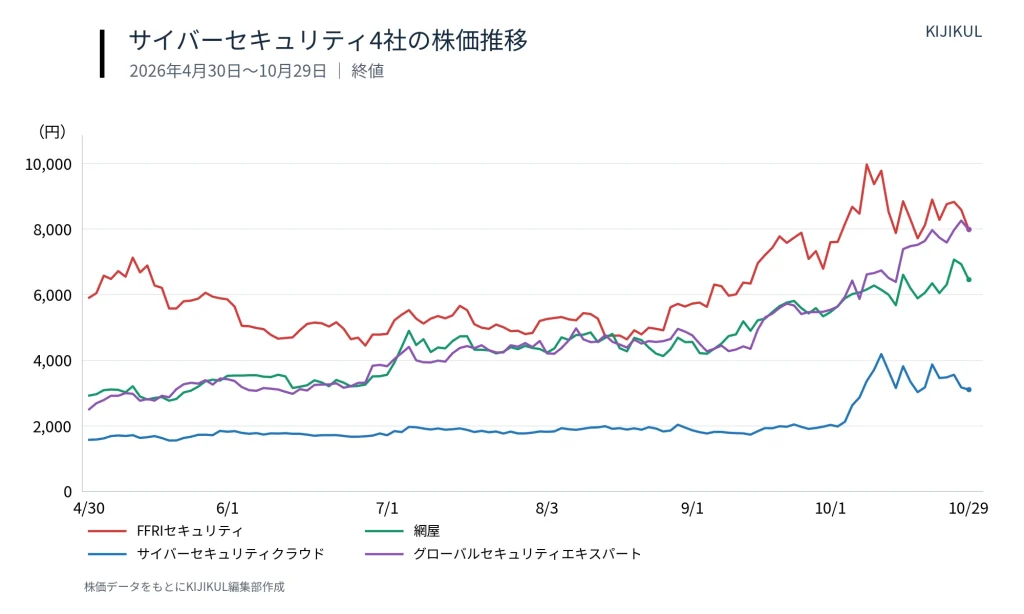
実際、株価の上昇幅は大きくなっています。FFRIセキュリティは8月31日の終値5630円から、10月13日に一時1万780円まで上昇しました。サイバーセキュリティクラウドも同期間に、1940円の終値から4400円の高値へと買われています。いずれも終値と期間中の高値との比較ですが、需要拡大への期待が短期間で膨らんだことが分かります。
もっとも、株価が上がったという事実だけで、防御力の高さや業績の成長が証明されたことにはなりません。
「守れない会社」と一括りにできない
ここで避けたいのは、情報流出が続くことを理由に、関連企業をすべて「守れない会社」と断じることです。今回取り上げる各社が、被害企業のどのシステムを担当していたかは確認できていません。契約の有無や担当範囲を調べず、個別事件の責任を負わせることはできません。
セキュリティ対策は、一つの製品を入れれば完成するものでもありません。端末を守る仕組み、ウェブへの攻撃を防ぐ仕組み、通信や操作記録を監視する仕組み、社員への教育などを組み合わせます。更新の遅れや設定の不備、盗まれた認証情報といった弱点も、製品の導入だけでは解消できません。
企業ごとに得意分野も異なります。FFRIは国産ソフト「yarai」や官公庁・防衛産業向けの調査・研究などを展開します。サイバーセキュリティクラウドは、ウェブへの攻撃対策やクラウド上の防御機能の運用を手掛けます。網屋はログ管理など、グローバルセキュリティエキスパートは教育や診断、対策支援などを提供しています。
侵入を防ぐ仕事に加え、異常を早く見つけ、侵入後の被害を抑え、復旧を支える仕事にも価値があります。事故件数だけでは、各社の成果は測れないのです。
一方、「攻撃を完全には防げない」という説明を免罪符にしてもいけません。契約した防御・監視が機能したか、異常の検知や顧客への連絡が遅れなかったか。提供範囲に応じて成果を検証することは不可欠です。
急騰後の下落は企業選別の始まりか
関連株は一方向に上がり続けているわけではありません。FFRIの10月29日の終値は7990円で、13日の高値から約25.9%下落しました。サイバーセキュリティクラウドも同日の終値は3100円と、13日の高値から約29.5%下がっています。
ただし、これだけで「実力のない会社が売られ始めた」と判断するのは早計です。短期間に上昇した銘柄には利益確定売りが出やすく、市場全体の動向や短期資金の売買も価格を動かします。高値からの下落率は、企業の優劣をそのまま表す指標ではありません。
むしろ注目したいのは、株価と決算の距離です。FFRIの2027年3月期第1四半期の売上高は9億700万円(前年同期比1.2%増)でした。一方、営業利益は1億8500万円(同30.0%減)となりました。官公庁向けなどのナショナルセキュリティ・サービスは伸びていますが、全社の利益は減っています。政策への期待を、足元の増益と同一視することはできません。
一方、サイバーセキュリティクラウドの2026年12月期上期の売上高は27億7100万円(前年同期比14.6%増)、営業利益は6億1900万円(同30.0%増)でした。グローバルセキュリティエキスパートも2027年3月期第1四半期の営業利益が4億9900万円と41.7%増えています。実績を伴う企業は、すでに存在します。
ただし、増益でも株価が高すぎれば調整は起こります。企業選別を判断するには、成長率だけでなく、株価がどこまで将来の利益を織り込んだかを見極める必要があります。
網屋の上方修正が示す実績評価の条件
需要拡大が業績見通しに表れた例が、網屋です。同社は10月27日、2026年12月期の営業利益予想を12億円から14億7000万円へ、22.5%引き上げました。前期実績との比較では約40%増となる見通しです。
修正理由には、サイバー攻撃への対策製品と、被害企業からの復旧支援の需要増が明記されています。売上高予想も70億200万円から78億5000万円に増額しました。ただし、増収額には子会社の損益を新たに連結する効果4億2800万円も含みます。すべてを既存事業の需要増と読むのは誤りです。
網屋の株価は10月28日に一時7410円まで上昇しましたが、翌29日の終値は6460円でした。業績の上方修正という材料があっても、株価には売買の思惑や評価の揺れが残ります。好材料の発表と、その後の上昇持続は別問題です。
今後の評価では、新規受注が継続契約に結び付くか、契約更新率や顧客単価が改善するか、人材採用や開発費を吸収して利益を伸ばせるかが問われます。売上高だけでなく、利益率や資金回収も確認したいところです。
さらに、顧客側の検知・対応時間の短縮など、サービスの効果を説明できることも重要です。機密性の高い業務だからこそ、開示できる範囲で成果を示す姿勢が信頼につながります。
セキュリティ企業の成長は、期待だけにとどまりません。利益成長や業績予想の上方修正という実績も、すでに表れています。利益成長や上方修正はすでに表れています。問われるのは、事件のたびに膨らむ期待を、継続的な利益と顧客を守る成果で裏付けられるかどうかです。
文=夏樹真生(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /