オプテックス株は高値から3割超安!AIで伸びる業績と株価回復の条件とは
 KIJIKUL編集部
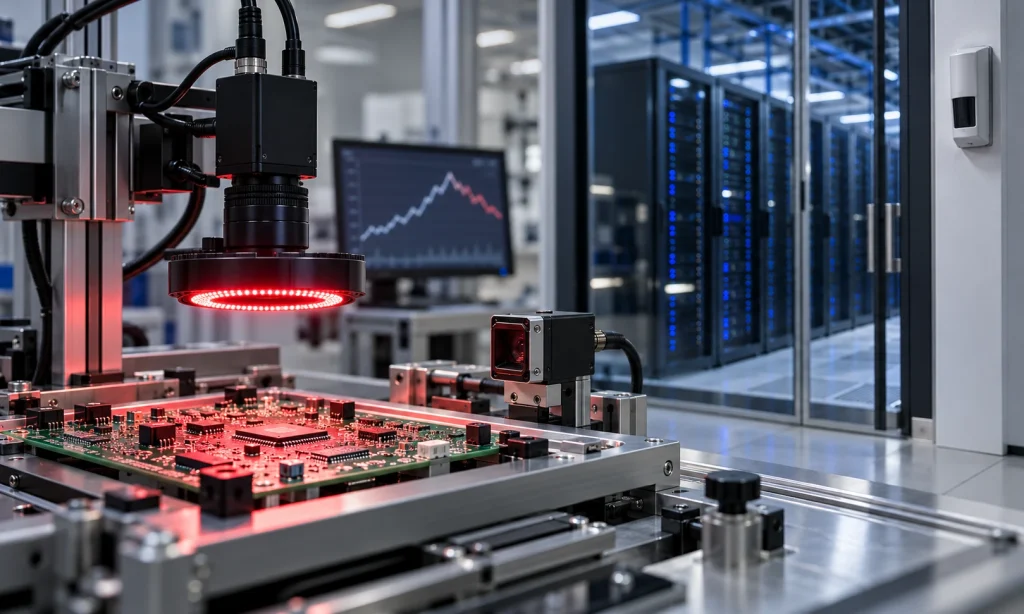
オプテックスグループの株価が、好業績にもかかわらず下落しています。2026年5月の決算後にはストップ高となり、5月25日に4755円まで上昇しましたが、10月30日の終値は3065円と、高値から約35.5%下落しています。自動ドアや防犯センサーの会社が、なぜ生成AI・データセンター関連として注目されるのでしょうか。半導体投資の回復で伸びる事業と、世界で高いシェアを持つ製品群を点検します。
営業利益59%増でストップ高、その後3割安
オプテックスグループは、防犯や自動ドア、工場の自動化に使うセンサーなどを展開する企業グループです。株式市場が成長力を見直すきっかけとなったのが、2026年5月13日に発表した第1四半期決算でした。
2026年1~3月の売上高は前年同期比21.3%増の182億9900万円、営業利益は59.3%増の29億8300万円でした。翌5月14日の株価は、前日比700円高、22.1%上昇の3865円でストップ高となりました。半導体や電気・電子部品向けの設備投資回復が、利益拡大に結び付いたことが評価されたと考えられます。
成長を牽引したのは、工場の自動化などを担うIA(インダストリアルオートメーション)事業です。売上高は31.3%増の91億6900万円、営業利益は約2.9倍の14億9000万円となりました。工場の自動化に使うFAセンサーや検査用照明など高収益製品の販売が増え、全社の営業利益率も前年同期の12.4%から16.3%へ上昇しました。
ただし、この時点では通期営業利益予想88億円を据え置いています。第1四半期だけで年間計画の約34%を稼ぎ、上振れへの期待が高まった局面でした。実際の上方修正は7月31日で、通期営業利益予想を105億円へ19.3%引き上げました。
一方、株価は5月25日に4755円の高値を付けた後、10月30日の終値は3065円となりました。高値から約35.5%安で、決算発表前の5月13日終値3165円も下回っています。上方修正があっても、急騰時の評価を維持できていないのです。
データセンターの防犯と半導体製造を支える
同社をAI関連として捉えるうえで重要なのは、需要との接点が二つあることです。一つは、データセンターなど大型重要施設の防犯です。もう一つは、AI半導体などを生産する工場向けのセンサーや検査用照明です。
前者を担うのが、SS(センシングソリューション)事業の防犯関連です。施設の周辺や敷地内への侵入を検知する仕組みを提供します。データセンターには情報システムへの攻撃を防ぐ対策に加え、建物への侵入を防ぐ物理的な警備も必要です。同社はこの領域で設備投資を取り込んでいます。
後者では、グループ会社のシーシーエスが手掛ける画像検査用LED照明などが役割を果たします。部品の欠けや傷をカメラで判別するには、対象物の特徴が適切に映る照明が欠かせません。照明は単に明るくする装置ではなく、検査の精度を左右する要素です。
上期の検査用照明関連売上高は27.4%増の90億2100万円、FA関連は36.2%増の58億4600万円でした。防犯関連も19.1%増の111億1300万円となっています。AI設備投資とのつながりは、単なる連想だけではありません。
もっとも、防犯関連の全売上高がデータセンター向けではなく、検査用照明も半導体専用品ではありません。「生成AIの隠れ本命」という呼び方は期待を表す表現です。AI向け売上高がどれだけあるかと、事業全体の増収率は分けて考える必要があります。
世界シェア4割を支える「小さな市場」の強み
成長の土台には、「グローバルニッチNo.1」という戦略があります。巨大市場で総合力を競うのではなく、用途を絞った市場で専門性を高め、世界の顧客を獲得する考え方です。
同社の2026年5月の説明資料によると、屋外用侵入検知センサーの世界シェアは40%、自動ドアセンサーと検査用LED照明はそれぞれ30%です。会社が示す数値ではありますが、身近な自動ドアから工場の品質検査まで、特定用途で高い存在感を持っています。
こうした製品に求められるのは、カタログ上の性能だけではありません。屋外の防犯なら、天候や周辺環境が変わっても誤検知を抑えられるか。検査用照明なら、素材や形状が異なる製品の欠陥を見つけやすくできるか。現場の条件に合わせる技術が競争力になります。
この点から考えると、販売後の調整や顧客との共同検証で蓄積する知見は、価格だけでは代替しにくい強みになり得ます。防犯、検査、自動ドアと複数の用途を持つことも、特定市場への依存を抑える意味があります。
ただし、高いシェアがあっても、景気変動の影響を免れるわけではありません。上期の自動化装置関連売上高は、EV向け設備投資の一巡で42.9%減少しました。AI関連が伸びる一方で、別の事業が減速することもある企業です。
株価回復には増益の継続と期待の裏付けが必要
2026年上期の連結売上高は20.8%増の366億5100万円、営業利益は50.7%増の54億9700万円でした。通期予想は売上高733億円、営業利益105億円、純利益77億円です。年間配当予想も、期初の65円から76円へ引き上げました。
それでも株価が下がった理由を、決算だけで断定することはできません。利益確定売りや市場全体の動向なども価格に影響します。ただ、急騰時に織り込んだ成長期待と、その後に確認できた業績の間に、投資家が見直す余地はあります。
例えば、通期営業利益予想105億円から上期実績を差し引くと、計画上の下期営業利益は50億300万円となります。前年下期との比較では約11%増で、上期の50.7%増より伸び率は低くなります。これは計画上の計算であり、失速が確定したわけではありませんが、高成長が続くかを点検する材料になります。
また、増益には円安効果も含まれます。会社は下期の想定為替レートを1ドル150円から155円へ変更しました。今後は為替による押し上げと、販売数量や高収益製品の構成比改善による増益を分けて見る必要があります。
株価回復の条件は、大型施設向け案件が継続すること、半導体投資の回復が続くこと、そして高い利益率を保つことです。センサーや照明の需要が伸びても、顧客の投資延期や費用増があれば利益は変わります。
さらに、単発の大型案件が増収を支えたのか、顧客数や採用施設数が広がっているのかでも、先行きの確度は異なります。次の決算では合計の増益率に加え、事業別の販売動向と会社の説明を確認することが、期待先行か実力の向上かを判断する手掛かりになります。
オプテックスグループには、AI投資を売上と利益に変える事業基盤があります。ただし、成長する企業の株価が常に上がるわけではありません。「隠れ本命」という言葉より、次の決算で成長の持続性をどこまで確認できるかが問われています。
文= KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /