ドトールはなぜ安くても純利益最高?株高を支える収益構造と成長の条件とは
 KIJIKUL編集部
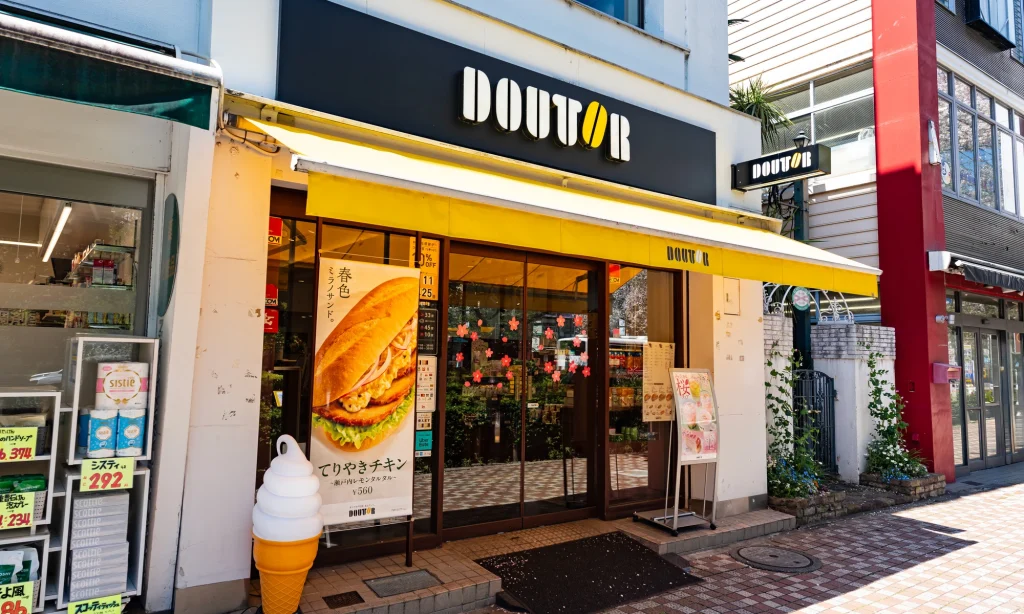
ブレンドコーヒーSサイズが税込300円のドトールが、利益を伸ばしています。運営するドトール・日レスホールディングスは、2026年2月期に過去最高の純利益を計上。2027年2月期も中間期の営業利益が前年同期比38.1%増え、株価は上場来高値を更新しました。原材料費や人件費が上がるなか、なぜ手頃な価格と増益を両立できるのでしょうか。背景には、価格改定に加え、店外へ広がる卸売事業があります。
1杯300円でも増益、株価は最高値へ
ドトールの好業績は、安いコーヒーを大量に売るだけで実現しているわけではありません。まず押さえたいのは、上場会社のドトール・日レスホールディングスと、傘下のドトールコーヒーを区別することです。連結決算には、カフェだけでなくレストランや卸売事業の収益も含まれます。
2026年2月期の連結売上高は前期比6.9%増の1591億4700万円、営業利益は5.8%増の101億5000万円、純利益は5.1%増の72億3400万円でした。売上高と純利益は過去最高となり、今期も増収増益を計画しています。
2027年2月期中間期に当たる2026年3月~8月は、売上高が前年同期比7.5%増の857億3600万円、営業利益が38.1%増の73億8400万円、純利益が32.7%増の52億1900万円でした。売上の伸び以上に利益が増え、営業利益率は前年同期の約6.7%から約8.6%へ改善しています。
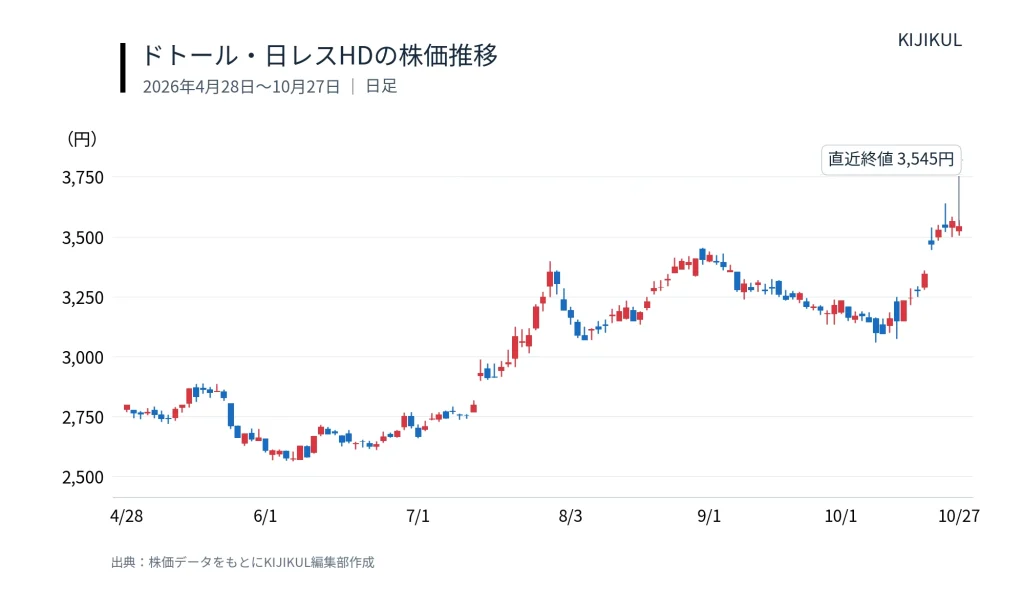
株価も上昇しています。この半年間で見ると、4月27日の終値2791円に対し、10月26日は3565円と約28%上昇。10月23日には、取引時間中に3640円の高値を付けました。ただし、これは「300円のコーヒーそのものの利益率が急上昇した」という意味ではありません。店舗での価格設定と、会社全体の稼ぎ方を分けて見る必要があります。
低価格の維持と値上げを両立する仕組み
ドトールは価格を据え置いてきたわけではありません。2026年7月23日には、ブレンドコーヒーSサイズを280円から300円へ改定しました。ミラノサンドAも490円から520円へ引き上げています。手頃さを残しながら、コスト上昇の一部を販売価格に反映しているのです。
重要なのは、値上げ後に客数を維持できるかです。会社は中間決算で、価格改定前後1カ月では客数に大きな変化は見られなかったと説明しています。短期間の結果ではありますが、値上げが直ちに大きな客離れにつながったわけではありません。
他の外食サービスでも値上げが続けば、300円という価格には相対的な割安感が残ります。通勤途中や仕事の合間に利用できる立地、提供の速さ、使い慣れた店という安心感も、利用を続ける理由になると考えられます。
加えて、季節商品や付加価値の高いメニューで客単価を高めています。基本のコーヒーで来店のきっかけをつくり、食事や別のドリンクも選んでもらう構造です。中間期の既存店売上高は、ドトールコーヒーグループで前年同期比3.1%増、日本レストランシステムグループで2.7%増でした。
給与手当や配送費などのコスト増を吸収しながら増益を実現した点も見逃せません。それでも増収によって費用を吸収し、利益を伸ばしました。売上の拡大に対して費用の増加を抑えられたことが、利益率改善につながっています。
カフェ・レストランに卸売を加えた収益構造
収益構造を最もよく示すのが、事業別の数字です。
ドトールコーヒーグループの中間期売上高は532億1900万円で前年同期比10.5%増、セグメント利益は40億3400万円で48.9%増でした。ここには直営店の売上だけでなく、フランチャイズ加盟店向けの卸売やロイヤルティー、コンビニなどへのコーヒー製品の販売も含まれます。
注目したいのは、同グループの売上内訳です。小売が224億9900万円なのに対し、フランチャイズ加盟店向けの販売なども含む卸売は294億6400万円と、小売を上回っています。ドトールは、消費者から見ればカフェですが、決算上は大きな卸売機能を持つ企業でもあるのです。
家庭用のドリップコーヒーやインスタントコーヒーなどは、通販、スーパー、ドラッグストアで販売を拡大しました。コンビニ向けのチルド飲料でも、自社ブランドと取引先のプライベートブランドの双方で商品展開を広げています。
店舗を増やすには、物件、設備、従業員の確保が必要です。特に家庭用商品やコンビニ向け飲料では、販売先や商品数を増やすことで、自社のカフェの席数に制約されず売上を広げられます。ただし、製造や物流にも費用はかかり、卸売だけの利益は開示されていません。「卸売が増収に貢献した」とはいえても、増益のすべてを卸売で説明することはできません。
また、収益を支えるのが、「洋麺屋五右衛門」「星乃珈琲店」などを展開する日本レストランシステムグループです。中間期売上高は293億2900万円で3.5%増、セグメント利益は27億4800万円で21.8%増でした。
その他セグメントも6億4400万円のセグメント利益を計上しています。低価格のセルフ式カフェだけに依存せず、食事や滞在を楽しむ業態、家庭向け商品など、異なる需要を取り込んでいることが強みです。
成長の鍵は客数と卸売、通期予想は慎重
今後も利益を伸ばせるかを見るうえでは、好調な中間決算と、通期の会社予想を区別する必要があります。
会社は中間期の営業利益が当初計画を28.6%上回ったにもかかわらず、通期予想を据え置きました。2027年2月期は売上高1665億100万円、営業利益110億4300万円、純利益75億5600万円を見込んでいます。原材料費や人件費などの上昇を踏まえ、さらなる業績の進捗を見極める姿勢です。
中間期までの営業利益は通期計画の約67%に達していますが、単純に2倍して年間利益を予想することはできません。季節性に加え、下期の仕入れ価格や人件費、販促費によって収益は変わるからです。
成長持続の第一条件は、値上げ後も客数を維持することです。客単価だけで売上を増やしても、利用頻度が落ちれば成長には限界があります。朝の利用やリピーターを確保し、価格と満足度の釣り合いを保てるかが問われます。
第二は、卸売の販売拡大を利益につなげることです。取引先や商品数の増加に合わせ、製造能力、在庫、物流を適切に管理しなければなりません。店舗で培ったブランドへの信頼を、家庭や職場での継続購入につなげる力も必要です。
第三は、出店と既存店への投資の採算です。中間期の新規出店はグループ全体で27店舗でした。人手不足のなかでは、店舗数を追うだけでなく、立地を選び、改装や業態変更で既存資産を生かすことが重要になります。
ドトールの強さは、安さだけではありません。手頃な店頭価格を入り口に、食事、別業態、家庭向け商品へ収益機会を広げている点にあります。株高が続く条件も、その仕組みがコスト上昇を上回る利益を生み続けられるかにあります。
文= KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /