売上の9割を100万円で譲渡!REVOLUTIONがクラファン事業から撤退した理由
 KIJIKUL編集部
REVOLUTIONが大きな経営判断を下しました。クラウドファンディング「ヤマワケ」などを展開すWeCapitalの保有株式すべて(議決権所有割合54.65%)を、わずか100万円で譲渡したのです。WeCapitalグループのクラウドファンディング事業は、前期にREVOLUTIONの連結売上高の約9割を占めた主力事業でした。なぜ、その事業を手放したのでしょうか。そして、クラウドファンディング撤退後のREVOLUTIONは、何を新たな成長の柱にするのでしょうか。
売上の9割を譲渡!WeCapitalを手放した理由
REVOLUTIONは2026年8月31日、連結子会社WeCapitalの保有全株式を美山俊氏に譲渡しました。
保有する議決権2万7,576個、議決権所有割合54.65%。譲渡価格は100万円です。これによってWeCapitalは連結対象から外れ、REVOLUTIONはクラウドファンディング事業と不動産クラウドファンディング事業から撤退しました。ただし、「ヤマワケ」と「ヤマワケエステート」自体が終了するわけではなく、REVOLUTION傘下を離れて美山氏のもとで事業を継続します。
100万円という価格だけを見ると、極端に安く売却したように見えます。しかも、REVOLUTIONにとって切り離す事業の規模は極めて大きなものでした。2025年10月期のクラウドファンディング事業の売上高は312億3900万円で、REVOLUTIONの連結売上高345億7000万円の90.36%を占めていました。一方で、営業損失は33億8800万円でした。クラウドファンディング事業を除くと、同年度の売上高は33億3000万円、営業損失は7億6200万円に縮小します。
つまり、REVOLUTIONは売上高の約9割を占める最大事業を切り離したことになります。背景には、WeCapitalグループで相次いだ問題があります。
子会社のヤマワケエステートは2026年2月、不動産特定共同事業に関して60日間の業務一部停止処分を受けました。さらに8月31日時点で、募集金額合計約84億円、12件のクラウドファンディング案件で運用期間の延長や償還延期が発生。元本を毀損して償還した案件も複数ありました。
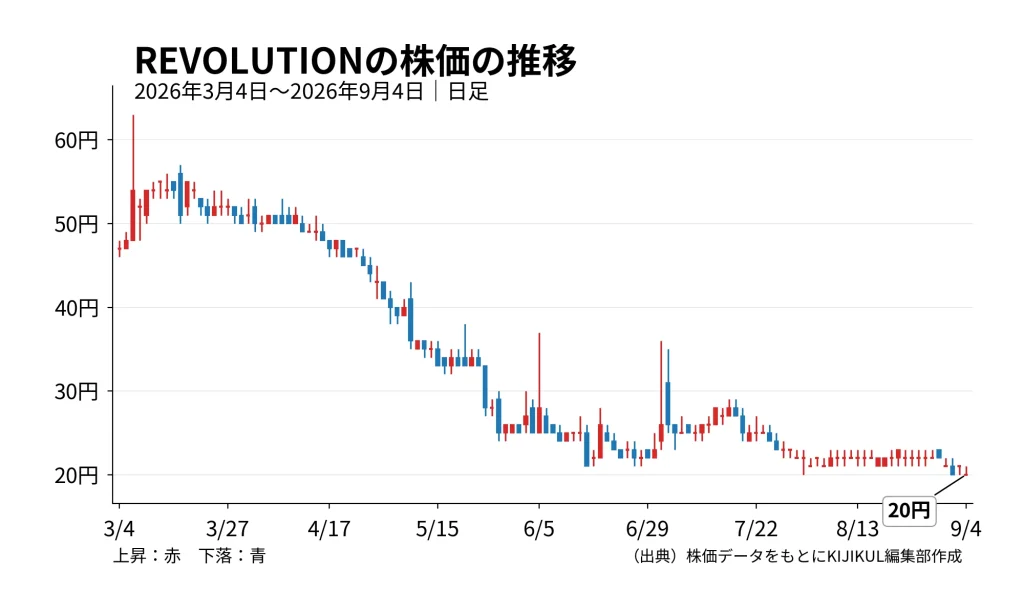
REVOLUTION自身も7月25日付で東京証券取引所から特別注意銘柄に指定されています。東証は、子会社の状況把握・管理が不十分だったことに加え、WeCapitalの子会社化時のデューデリジェンスや、監査上の重大な論点への対応など、内部管理体制に重大な不備があったと指摘しました。
こうした状況では、クラウドファンディング事業を抱えながらREVOLUTION本体の内部管理体制を立て直すことは容易ではありません。
実際、REVOLUTIONは複数のM&Aアドバイザーを通じて譲渡先を探しましたが、具体的な候補は現れませんでした。そこでWeCapital取締役だった美山氏が全株式を引き取り、事業再建に専念する案が採用されたのです。美山氏はREVOLUTIONの取締役を退任するとともに、REVOLUTIONがWeCapitalに貸し付けている1億5000万円について個人で連帯保証する条件も提示しました。
100万円という譲渡価格についても、第三者算定機関によるDCF法のベースシナリオではWeCapitalの株式価値は0円でした。順調な成長を想定したアップサイドシナリオでは株式価値が875万2000円~15億5400万円と大きく振れる結果となっています。REVOLUTIONは継続的な赤字や経営課題、他の譲渡候補が現れなかったことなどから、主にベースシナリオを重視して100万円での譲渡を決めました。
調査で判明!28件は「金融取引」として処理
今回の売却を考えるうえでもう一つ重要なのが、9月1日に公表された社内調査委員会の調査報告書です。発端は、ヤマワケエステートの不動産取引に対して監査法人が抱いた疑念でした。
一部の不動産では、仕入れ先などが後に買い戻す取り決めがありました。通常の不動産売買として会計処理されていましたが、実態としては「金融取引」として処理すべきではないか。また、会社が把握していた買い戻し取引以外にも同様の案件が存在するのではないか。この2点が問題になりました。
調査委員会は、ヤマワケエステートが組成したファンド251件を調査しました。その結果、売主と最終的な買主が同じ「A→A取引」は44件。このうち入口時点で買い戻し契約があったものだけでなく、当初は買い戻し契約がなかったにもかかわらず、結果的に売主が買い戻した案件なども確認されました。
最終的に調査委員会は、28件について、不動産取引ではなく、会計上は金融取引として処理することが適正だと結論づけました。
この違いは重要です。通常の不動産売買として扱えば、不動産を売却した際に「売上高」と「仕入高」が計上されます。しかし、実質的に資金を融通して利息を受け取る金融取引なら、同じように不動産売買の売上高を計上することはできません。
調査委員会の試算では、2024年度について修正前に52億9000万円とされていた対象取引の売上高が、金融取引として処理し直すことでゼロとなり、代わりに受取利息8億4700万円が計上される形になります。なお、報告書自身も、この影響額は監査法人による会計監査を経る必要がある参考値としています。
問題は会計処理だけではありません。調査報告書によれば、WeCapital側で「買い戻し取引」の定義や論点を十分に整理しないまま監査法人への回答を行ったため、回答が二転三転しました。提出した一覧に定義から外れる契約が含まれる一方、一覧にない取引が買い戻し取引に該当する可能性も判明し、提出資料の網羅性そのものに疑義を持たれる結果となりました。
その結果、REVOLUTIONの2026年10月期中間連結財務諸表について、監査法人はレビューの「結論不表明」としました。つまり、今回の問題は、単にクラウドファンディング案件の償還が遅れたという話ではありません。投資家への償還、行政処分、会計処理、子会社管理、監査対応が連鎖し、上場会社であるREVOLUTION自身のガバナンス問題へ発展したのです。
REVOLUTIONに成長戦略はあるのか
では、WeCapitalを切り離したREVOLUTIONは、ここから何で成長するのでしょうか。ここが今回の売却で最も大きな問題です。
2026年10月期中間期のREVOLUTIONは売上高125億4200万円、営業利益13億6300万円でした。前年同期の営業赤字からは大きく改善しています。しかし、クラウドファンディング事業を除くと景色は大きく変わります。
会社が公表した内部管理上の参考値では、2026年10月期中間期の連結売上高125億4200万円からクラウドファンディング事業を除くと、残る売上高はわずか1億1800万円。営業利益も13億6300万円から、クラウドファンディング事業を除けば2億6900万円の赤字となります。ただし、中間期以降には、不動産事業で売却価格合計約30億円の販売用不動産を売却しています。
REVOLUTIONはもともと不動産事業を手掛けており、クラウドファンディング撤退後は、この既存事業が再び重要になります。しかし、現時点で、会社が明確な次の成長戦略を示しているわけではありません。
むしろREVOLUTIONは8月31日、2026年10月期の連結業績予想を「未定」に変更すると同時に、中期経営計画そのものを取り下げました。理由は、中期経営計画がクラウドファンディング事業を中心に組み立てられており、WeCapital売却によって事業戦略を抜本的に見直す必要が生じたためです。
さらに、重要なのは、新しい中期経営計画について「現時点で予定はなく、検討もしていない」と明記していることです。会社は当面、成長戦略を描き直すことより、特別注意銘柄からの指定解除に向けたガバナンスと内部管理体制の立て直しを優先する方針です。これは、REVOLUTIONが「攻め」よりも「守り」を優先せざるを得ない局面に入ったことを意味します。
WeCapitalの売却によって、償還延期案件を抱えるクラウドファンディング事業とREVOLUTION本体を切り離すことはできました。しかし、それだけで問題がすべて解消するわけではありません。過去の財務諸表を訂正する必要が生じる可能性も残っており、会社は調査結果を踏まえて再発防止策を策定するとしています。
WeCapitalを手放したことで、REVOLUTIONは大きなリスクを切り離しました。しかし、同時に、売上高の大半を占めていた主力事業も失いました。「何から撤退したか」以上に、「これから何で稼ぐ会社になるのか」。その答えを示せるかどうかが、REVOLUTIONの次の焦点になりそうです。
文=夏樹真生(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /