過去最高益でも三菱重工株が一時3割安!「防衛」より注目すべき成長事業とは
 KIJIKUL編集部
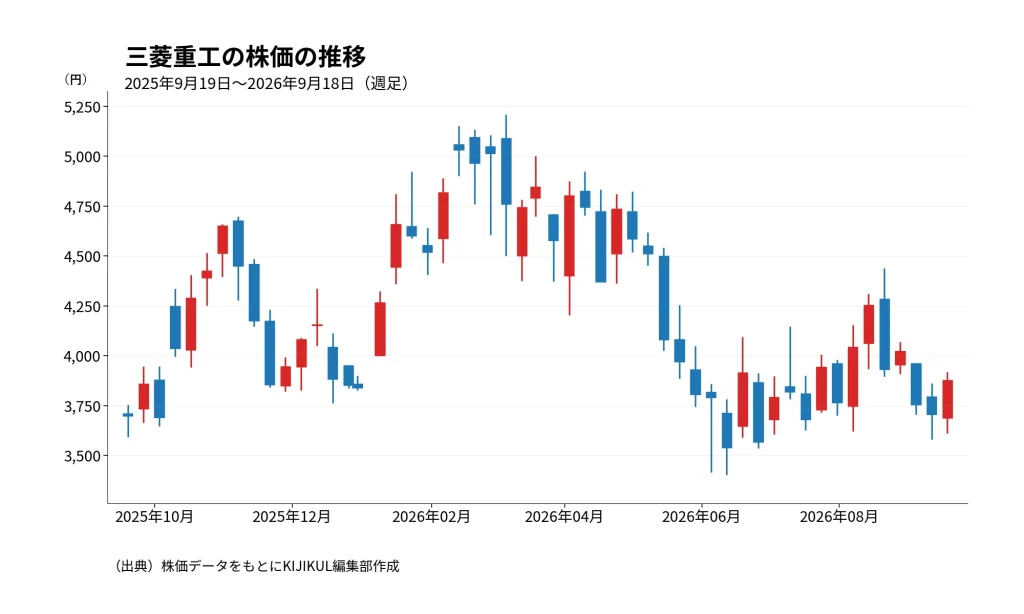
三菱重工業の株価が調整しています。2026年3月に5208円まで上昇したものの、9月18日は3879円と高値から約26%下落しました。一方、業績は絶好調です。2027年3月期第1四半期の事業利益は前年同期比65.1%増。防衛関連株として人気化した三菱重工ですが、株価を考えるうえで見るべきは防衛だけなのでしょうか。実はもう一つの柱「エナジー」の利益成長に、同社を評価する重要なヒントがあります。
好業績でも株価は高値から約26%下落
三菱重工業の株価は、大きな転換点を迎えています。2026年3月2日には5208円まで上昇しました。ところが、その後は調整局面に入り、6月11日には3404円まで下落。9月18日の終値は3879円です。3月の高値から計算すると約26%安い水準にあります。
これだけ株価が下がれば、「業績が悪化したのではないか」と考えたくなります。しかし、数字を見るとむしろ逆です。
2026年3月期の売上収益は4兆9741億円、事業利益は4322億円、親会社の所有者に帰属する当期利益(以下、純利益)は3321億円でした。前年の組み替え後の数値に対して、事業利益は21.8%増、純利益は35.3%増となっています。2027年3月期も売上収益5兆4000億円、事業利益5400億円、純利益3800億円を見込んでいます。
さらに、8月に発表した2027年3月期第1四半期は、売上収益が前年同期比15.5%増の1兆1942億円、事業利益は65.1%増の1596億円、純利益は97.4%増の1347億円。会社は通期予想を据え置いています。
つまり、今回の株価下落を「業績悪化」で説明するのは難しいのです。
むしろ大きいのは、株価が業績に先行して上がりすぎていたことです。3月2日の高値時にはPERが52倍を超えていました。9月18日時点でも予想PERは約34倍、PBRは4倍を超えています。業績が伸びていても、それ以上の成長を株価が先取りしていれば、好決算だけでは上昇しにくくなります。
「好業績なのになぜ下がるのか」ではなく、「どこまでの成長を株価がすでに織り込んでいるのか」と考える必要があります。
「防衛株」の代表格になった三菱重工
そもそも三菱重工株がここまで買われた大きな理由の一つが、防衛事業です。
世界的な安全保障環境の変化を背景に、日本でも防衛力強化が進みました。三菱重工はミサイル、戦闘機、艦艇など幅広い防衛装備品を手掛けており、防衛費拡大の恩恵を受ける代表的な企業として注目されてきました。
実際、業績にもその効果が表れています。2026年3月期の「航空・防衛・宇宙」の売上収益は約1兆3940億円、セグメント利益は1515億円でした。前期は売上収益約1兆306億円、利益1000億円でしたから、売上収益だけでなく利益も大きく伸びています。
しかも、防衛関連の大型案件は受注してすぐにすべてが売上や利益になるわけではありません。開発や生産が複数年に及ぶ案件も多く、積み上がった受注が将来の業績につながるという特徴があります。
2026年度についても会社は「航空・防衛・宇宙」で1兆6500億円の受注、1兆5000億円の売上収益を計画しています。こうした成長期待が「防衛関連株としての三菱重工」をつくり、株価上昇の原動力となってきたと考えられます。ただし、ここに現在の株価を見る難しさがあります。
防衛費拡大そのものは、すでに広く知られています。「防衛事業が伸びる」というだけでは、以前ほど株価を押し上げる新しい材料にはなりにくくなります。期待で上昇した株価をさらに押し上げるには、今度は受注の増加を実際の利益成長として示していく必要があるのです。
株価が下がる?「期待」と「利益」の時間差
三菱重工株を考えるうえで重要なのが、「良い会社」と「いつ買っても上がる株」は同じではないという点です。2026年3月の5208円から9月18日の3879円まで株価が下落したからといって、三菱重工の成長ストーリーそのものが崩れたとはいえません。一方で、「業績がいいのだから株価はすぐ5208円に戻る」とも限りません。
株価は将来の期待を先取りします。防衛費増額、ミサイルなどの大型案件、世界的なエネルギー需要増加――。こうした期待を材料に株価が大幅に上昇すれば、その後は実際の利益が期待に追いつくまで株価が調整することがあります。
実際、9月18日の3879円は6月11日の年初来安値3404円からは14%近く戻しています。したがって「下がり続けている」というより、3月の急騰後に大幅調整し、その後は3000円台後半を中心に推移していると見るほうが実態に近いでしょう。
そして、現在も評価は決して低くありません。9月18日時点で時価総額は約13兆円。予想PER約34倍という水準は、将来の利益成長への期待がなお株価に織り込まれていることを示しています。だからこそ、ここから重要になるのは「防衛」というテーマの強さだけではなく、利益そのものをどこまで増やせるかです。
実は利益を稼ぐ「エナジー事業」の実力
そこで注目したいのがエナジー事業です。三菱重工というと防衛のイメージが強くなっていますが、2026年3月期のエナジー部門の売上収益は約2兆626億円、セグメント利益は2673億円でした。航空・防衛・宇宙の利益1515億円を大きく上回っています。
さらに、2027年3月期第1四半期を見ると、エナジーの売上収益は5364億円、セグメント利益は1014億円。前年同期の利益564億円から約80%増えています。一方、航空・防衛・宇宙は売上収益2861億円、利益324億円です。つまり、足元では利益を大きく稼いでいるのはエナジー事業なのです。
背景には世界的な電力需要があります。AI・データセンターなどによる世界的な電力需要の増加を背景に、高効率のガスタービンを使ったGTCC(ガスタービン・コンバインドサイクル)への需要が高まっています。三菱重工のエナジー事業にはGTCCだけでなく、原子力発電システムなども含まれています。
会社が2026年度に計画する受注高を見ても、エナジー事業は3兆4500億円。航空・防衛・宇宙の1兆6500億円の2倍を超えます。三菱重工を見るとき、「防衛費が増えるから買われる会社」という一面的な捉え方では、企業価値の全体像を見誤る可能性があります。
防衛事業には国策を背景とした中長期の成長余地があります。一方、エナジーには世界的な電力需要という巨大な市場があり、すでに高い利益を生み出しています。三菱重工株が再び高値を目指せるかを考えるなら、注目すべき数字は防衛関連の受注額だけではありません。エナジーの利益率、防衛の受注がどれだけ利益に転換されるか、そして全社で事業利益5400億円という今期目標をどこまで上回れるかでしょう。
高値から約26%下落した現在の株価を「安くなった」と見るか、「まだ高い成長期待が織り込まれている」と見るか。その判断を分けるのは、防衛というテーマへの期待よりも、防衛とエナジーという二つの成長エンジンが、今後どれだけ実際の利益を増やせるかにありそうです。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /