好決算で急騰したメルカリ株が3割安!「ポケカ出品禁止」だけではない下落の真相
 KIJIKUL編集部
過去最高益を更新した決算を受け、一時5111円まで上昇したメルカリ株が急落しています。2026年9月16日の終値は3621円と、約1カ月で3割近く下落しました。きっかけの一つは「ポケモンカード」の一部商品の出品禁止ですが、背景には転売問題や不正利用への懸念、証券会社の投資判断引き下げもあります。インフレで中古品市場への追い風が吹く一方、「何でも売れる」ことがリスクにもなるフリマ市場で何が起きているのでしょうか。
過去最高益、それでも株価が急落した理由
フリーマーケットアプリ「メルカリ」を運営するメルカリの業績は、むしろ好調です。2026年6月期の売上収益は前期比19.0%増の2292億9300万円、コア営業利益は60.2%増の441億8100万円。営業利益も57.7%増の439億500万円、親会社の所有者に帰属する当期利益は35.6%増の354億100万円となりました。売上収益、コア営業利益とも過去最高を更新しています。
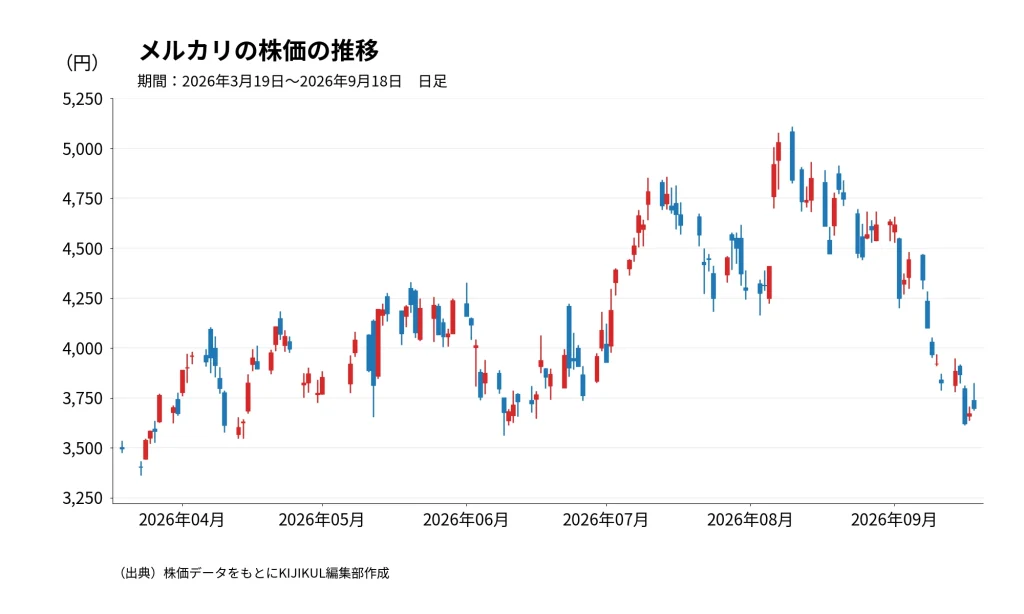
特に、国内MarketplaceのGMV(流通取引総額)は14.7%増の1兆2856億円となり、2023年6月期以来の2桁成長に回帰しました。越境取引のGMVも1122億円まで拡大しています。Fintechも好調で、売上収益は29.2%増の651億円でした。好決算の発表後、株価は8月10日に年初来高値5111円をつけました。
ところが、その後は一転して下落基調に入ります。9月2日には7.99%安、8日には5.53%安。そして16日は前日比6.36%安の3621円まで下落しました。5111円から約1カ月で29%安です。
なぜ、業績が悪化していないのに売られるのでしょうか。一つには、好決算によって株価が先に上昇し、好材料がある程度織り込まれていたことが考えられます。さらに9月8日には、マッコーリー証券が投資判断を「強気」から「中立」へ引き下げたことも株価の重荷となりました。ただし、目標株価は4390円から4720円へ引き上げています。
そして、もう一つ浮上したのが、メルカリという「プラットフォームそのもの」が抱えるリスクです。
「転売問題」がメルカリの成長を止める?
9月16日の株価急落の直接的な材料とみられているのが、ポケモンカードを巡る措置です。メルカリは9月15日、「拡張パック30th CELEBRATION」の未開封品や「30th CELEBRATION カードセット」について、16日から一定期間、メルカリとメルカリShopsでの出品を禁止すると発表しました。販売直後の取引急増によるトラブルなどを避け、「安心・安全な取引環境」を確保するためです。
市場が敏感に反応したのには理由があります。人気商品は、メルカリにとって取引を活性化させる重要な商材です。取引が増えれば販売手数料も増えます。ところが、転売対策として人気商品の出品を禁止すれば、自ら取引機会を減らすことにもなります。実際、9月16日の市場では販売手数料収入への影響を懸念する見方が出ました。
もっとも、今回禁止されたのはポケモンカード全体ではなく、「30周年記念商品の一部」です。開封済みのシングルカードは出品できます。したがって、この措置だけでメルカリ全体の業績が大きく悪化すると考えるのは早計でしょう。
問題は「次もあるのではないか」という市場の警戒です。メルカリでは、人気商品の転売を巡る問題が繰り返されています。9月には、くら寿司の「ちいかわ」コラボを巡り、景品などの出品が問題となり、メルカリはくら寿司と連携して商品削除や利用制限などの対応を進めました。
「人気商品が登場する」→「買い占めや転売が問題になる」→「メルカリに大量出品される」→「批判が集まる」→「出品規制を強化する」――。この構図が続けば、「取引を増やしたい」というプラットフォームの成長戦略と、「取引を規制しなければならない」という社会的責任がぶつかります。
「何でも売れる」を捨てても成長できるか
一方、中長期で考えれば、メルカリの事業環境は決して悪くありません。物価が上昇すれば、新品価格も上がります。そこで消費者が「新品でなくてもいい」と考えるようになれば、中古品やリユース市場には追い風になります。
しかも、メルカリの強みは単なる中古品販売ではありません。自宅に眠っているモノを売り、その売上金を使って別の商品を買う。さらにメルカードやメルペイを使う。MarketplaceとFintechを組み合わせることで、グループ内でお金を循環させる仕組みができつつあります。
実際、2026年6月期にはMarketplaceのGMVが2桁成長に戻っただけでなく、メルペイのあと払いやメルペイスマートマネーなどの債権残高も前年比44.4%増の3581億円に拡大しました。
2027年6月期についても、会社は売上収益2600億~2900億円、コア営業利益450億円以上を見込んでいます。売上収益は前期比13.4~26.5%増を想定しており、成長そのものが止まる計画ではありません。
ここで重要になるのが、「出品規制=成長阻害」と単純には言えないことです。短期的には、人気商品の出品を禁止すればGMVや手数料収入を失う可能性があります。しかし、転売や不正取引が放置され、「メルカリは怪しい商品が売買される場所」という印象が強まれば、一般利用者や企業が離れてしまう恐れがあります。
つまり、規制強化は短期的には成長を抑える要因になり得る一方で、プラットフォームを長期的に維持するための必要コストでもあるのです。
「マネロン疑惑」浮上はプラットフォームの限界か
もう一つ、投資家が無視できないのが不正利用の問題です。9月にはX上で、不自然に高額な商品の出品画像などを根拠に「メルカリがマネーロンダリングに使われているのではないか」との疑惑が拡散しました。ただし、ここは慎重に見る必要があります。
報道によると、メルカリは問題視された取引について調査し、実際には表示価格で販売されておらず、マネーロンダリングやクレジットカード現金化を目的とした取引には該当しないことを確認したとしています。したがって、現時点で「メルカリでマネロンが行われていた」と断定することはできません。
それでも株式市場が気にしているのは、疑惑の真偽だけではないでしょう。誰でも簡単に出品でき、膨大な商品が日々売買されることこそメルカリの強みです。しかし規模が大きくなれば、転売、偽造品、不正入手品、決済の不正利用などを監視するコストも増大します。「自由に売れる」ことと「安心して買える」こと。この二つを同時に実現しなければならないのが、巨大プラットフォームの難しさです。
だからこそ、今回の株価下落を「ポケカを出品禁止にしたから」とだけ捉えると、本質を見誤ります。2026年6月期の業績は過去最高で、国内Marketplace、Fintech、越境取引はいずれも成長しています。一方で株式市場は、その成長を続けながら安心・安全を守るために、どれだけ規制や監視コストが必要になるのかを見始めています。
メルカリ株が問われているのは、ポケカを売れるかどうかではありません。「何でも売れる場所」から「安心して何でも売買できる場所」へ進化しながら、成長率と収益性を維持できるかです。
5111円からの急落は、好業績そのものへの失望だけでは説明できません。株価上昇による好材料の織り込みや投資判断の引き下げに加え、メルカリが次の成長段階で直面する「プラットフォームの責任」も、市場が意識し始めた可能性があります。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /