買収劇は終わったのに株価1万5000円!牧野フライスが高値を維持する理由
 KIJIKUL編集部
ニデック、MBKパートナーズ、国内ファンドの日本産業推進機構(NSSK)――。1年半以上にわたって買収提案に揺れた牧野フライス製作所が、ついに独立路線を選びました。普通なら買収プレミアムが消えれば株価は下落しそうですが、2026年9月15日の終値は1万4930円。MBKが提示した買収価格1万1751円を大きく上回っています。なぜ買収劇が終わっても株価は高いのでしょうか。
結局「独立」を手にした牧野フライスの思惑
工作機械の牧野フライス製作所を巡る買収劇は、日本企業のM&Aでも珍しいほど複雑な展開をたどりました。始まりは2024年12月です。ニデックが牧野フライスを完全子会社化するため、事前の合意なしに買収提案を表明。その後、1株1万1000円でTOBを開始しました。
これに反発した牧野フライスは、新株予約権を既存株主に無償で割り当てる買収防衛策を導入します。ニデックは差し止めを求めましたが、東京地裁は2025年5月7日に申し立てを却下。翌5月8日、ニデックはTOB撤回を決めました。
ところが、それで独立が確定したわけではありません。ニデックに対抗する「ホワイトナイト」として登場したアジア系投資ファンドのMBKパートナーズと組み、牧野フライスは今度は自ら株式を非公開化する道を選びます。買収価格は1株1万1751円でした。
しかし、2026年4月、思わぬところから「待った」がかかります。財務相と経済産業相が外為法に基づき、牧野フライス株の取得について中止を勧告したのです。牧野フライス自身も、財務大臣と経済産業大臣から株式取得中止の勧告が出されたため、MBK側によるTOBが実施されなくなったと説明しています。
工作機械は、航空宇宙や防衛産業でも使用される「マザーマシン」です。高度な切削技術が海外へ流出することへの安全保障上の懸念が、買収を止める理由になりました。
さらに、6月には国内ファンドの日本産業推進機構(NSSK)による買収提案が浮上しました。ただし、NSSKが海外投資家から資金を調達する可能性もあり、牧野フライスは外為法上の承認を得られるか不透明であることなどを踏まえ、7月31日に提案の検討を終了しました。最終的に単独で上場を維持する道を選びました。
結果だけ見れば、牧野フライスはニデックにも外資系ファンドにも国内ファンドにも買収されず、独立を確保しました。結果的に、牧野フライスは上場と独立の両方を維持することになりました。
しかし、独立を選んだ以上、経営陣には今度こそ「なぜ買収提案を受け入れず、上場を続けることが株主にとって有利なのか」を自らの経営で証明する責任が生じています。
株価上昇!「好業績+株主還元」が支える
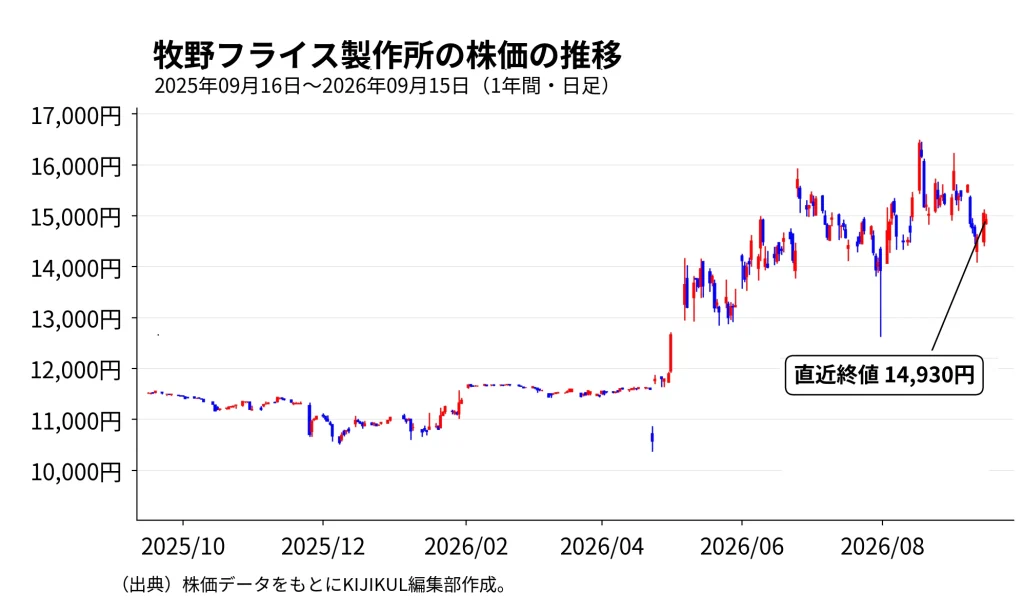
興味深いのは、買収劇が終わっても牧野フライス株が大きく崩れていないことです。株価データを見ると、2026年4月22日の終値は1万1590円でした。その後上昇し、7月1日には1万5410円。NSSKの提案検討終了を発表した7月31日は1万3920円でしたが、8月3日には1万4710円へ反発しました。9月1日には1万5880円、9月15日の終値も1万4930円です。MBKの買収価格1万1751円より約27%高い水準です。
「また別の買い手が現れる」という思惑も完全には否定できません。しかし、株価を支えているのは買収期待だけではありません。本業の好調に加え、会社は7月31日に上限60億円の自社株買いと1株を5株にする株式分割を発表しました。翌営業日の8月3日に株価が反発した背景には、こうした株主還元策への評価もあったとみられます。
2026年3月期の売上高は前年比11.5%増の2611億円、営業利益は35.2%増の250億円、純利益は45.6%増の209億円でした。受注高も13.5%増の2699億円となり、売上高とともに過去最高を更新しました。
さらに、2027年3月期第1四半期は勢いが加速しています。売上高は前年同期比25.9%増の697億円、営業利益は2.37倍の75億円、純利益は4.54倍の56億円。受注高も61.3%増の921億円で過去最高でした。中国を中心としたアジアの設備投資に加え、国内では半導体製造装置、米国では航空宇宙、中国や欧州ではAIインフラ関連の需要も伸びています。通期予想も売上高2760億円、営業利益276億円、純利益221億円と増収増益を見込んでいます。
しかも、会社はMBKによる買収が消えた直後に事業計画を更新しました。2029年度の売上高目標を従来の2900億円から3100億円へ、営業利益率を12.5%から13.5%へ、ROEを11.3%から12%へ引き上げました。総還元性向60%も掲げています。
つまり、市場が見ているのは、消えたTOB価格だけではありません。「買収されなくても、自力で企業価値を上げられるのではないか」という期待が、株価に乗り始めていると考えられます。
政府が外資買収を阻止!誰が産業再編を担うのか
一方、今回の買収劇は牧野フライス一社では終わらない問題を残しました。政府が外為法を使って、重要技術を持つ日本企業の海外買収を実際に止めたからです。政府は2026年、対内直接投資の審査を強化する外為法改正案を提出し、5月29日に成立、6月5日に公布しました。改正では海外法人などによる間接的な支配も規制対象に加えるほか、省庁横断で安全保障上の情報を共有して審査する体制を強化します。
重要技術の流出を防ぐことは必要です。しかし、別の問題が生まれます。安全保障上の理由から外資による買収が制限される分野では、買い手候補が減る可能性があります。競争する買い手が少なくなれば、対象企業の株主が得られる価格が低下する可能性もあります。
さらに、深刻なのは国が買収を阻止しても、その企業の成長まで保証してくれるわけではないことです。牧野フライスは好業績だったため、自力成長という選択肢を取れました。しかし、仮に重要技術を持ちながら収益力が低下した工作機械メーカーだったらどうでしょうか。
安全保障上の理由から外資への売却が難しい。国内にも十分な買い手がいない。それでも技術流出を防ぐため倒産させられない――となれば、政府系ファンドや国内企業を巻き込んだ産業再編まで視野に入れる必要が出てきます。
牧野フライスへの中止勧告は、経済安全保障を強化しただけでなく、「守ると決めた企業を、その後誰が強くするのか」という宿題を政府に突きつけたともいえます。
外資規制は企業を守る「盾」か、経営を甘くする「壁」か
牧野フライスは結果として、上場と独立を維持することになりました。しかも、株価はMBKの買収価格を大きく上回っています。少なくとも現時点では、「買収されなかったことで企業価値が失われた」という展開にはなっていません。
ただし、ここからが本当の勝負です。買収圧力には、経営者に資本効率や株主価値の改善を迫る側面があります。外為法が重要企業を買収から守る「盾」になる一方、その盾が強すぎれば、経営陣に対する市場からの緊張感を弱める可能性があります。牧野フライスは2026年3月末時点で現金・預金を751億円保有し、自己資本比率も61.7%です。財務基盤は強固です。
だからこそ、今後問われるのは、その資本をどれだけ成長投資と株主還元に振り向け、利益成長につなげられるかです。会社はすでに2029年度の売上高3100億円、営業利益率13.5%、ROE12%という目標を掲げました。NSSKの買収提案の検討を終了し、政府の中止勧告によってMBKによる非公開化もなくなった以上、この数字を実現できるかどうかが「独立を守ったこと」の評価を左右します。
牧野フライスの株価が高いのは、買収劇の余韻だけではありません。足元の利益と受注が急拡大し、市場が独立後の成長に期待しているからでしょう。しかし、その期待が外れれば、再び「誰かに買ってもらったほうが株主価値は高かったのではないか」という議論が起こります。
外資規制で企業を守ることと、その企業を強くすることは同じではありません。牧野フライスの買収劇は終わりましたが、日本の工作機械メーカーを誰が、どのような資本で再編し、世界で競争できる企業にしていくのかという問題は、むしろこれから本格化することになりそうです。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /