億ション「プラウド」に異変?野村不動産「高配当・割安」でも株価低迷の理由
 KIJIKUL編集部
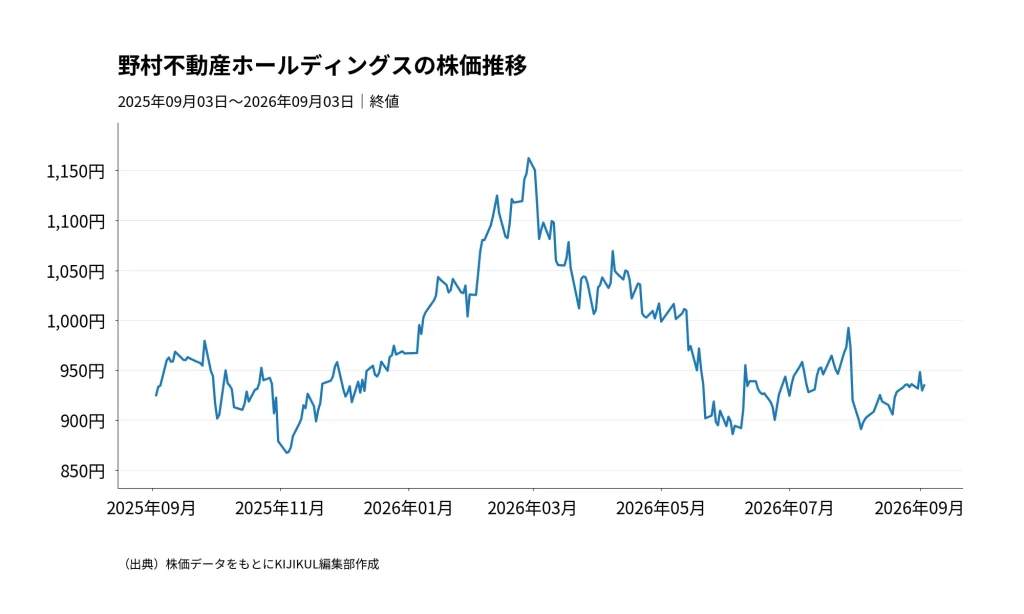
野村不動産ホールディングスの株価が低迷しています。2026年2月末には1160円台まで上昇しましたが、その後は下落し、9月3日の終値は935円。背景には金利上昇への警戒に加え、主力マンション「プラウド」を含む分譲住宅の販売鈍化への懸念があります。第1四半期は営業利益が約3割減少し、分譲住宅の契約進捗率も低下しました
好業績でも株価が上がらない理由
野村不動産ホールディングスの株価が冴えません。2026年2月27日の終値は1162.5円でした。その後は下落基調となり、6月4日には886.2円まで下落。9月3日は935円で、2月末の高値から約20%安い水準です。
しかし、会社全体の業績が崩れているわけではありません。2026年3月期は売上高が前期比24.4%増の9425億円、営業利益は16.2%増の1382億円、純利益は10.8%増の828億円と増収増益でした。住宅部門の事業利益も26.6%増、都市開発部門も29.7%増えています。自己資本利益率(ROE)は10.7%でした。
ところが、2027年3月期第1四半期になると雰囲気が変わります。売上高は前年同期比13.7%減の1910億円、営業利益は30.6%減の255億円、純利益は36.5%減の147億円。住宅部門も売上高14.7%減、事業利益16.9%減、都市開発部門の事業利益は50.6%減少しました。
もちろん、四半期ごとの不動産売却やマンションの引き渡し時期によって業績は大きく変わります。会社も通期予想を変更しておらず、売上高1兆800億円、営業利益1400億円、純利益860億円と増収増益を見込んでいます。それでも株価が低迷しているのは、投資家が「今期の利益」だけでなく、その先の成長力を警戒しているからでしょう。
金利2%台時代が不動産株の重荷に
その一つが金利上昇です。2026年5月には10年国債利回りが2.6%に達し、5月14日には不動産セクターが前日比5.3%下落しました。ささらに9月1日には一時3%に達し、1996年9月以来、約30年ぶりの高水準を記録しました。
不動産会社と金利には深い関係があります。デベロッパーは土地を取得し、建物を開発して販売するまで多額の資金を必要とします。その多くを借り入れや社債で賄うため、金利が上がれば資金調達コストが増えます。野村不動産も2026年3月末時点で総資産約2兆8120億円に対し、有利子負債は約1兆5994億円。D/Eレシオ(有利子負債÷自己資本)は2.0倍です。
さらに金利上昇は、住宅を買う側にも影響します。1億円を超えるマンションを住宅ローンで購入する場合、金利が上がれば毎月の返済負担は大きくなります。投資用不動産でも、借入金利が上昇すれば期待できる投資利回りとの差が縮まります。
つまり、不動産会社は「自社の資金調達コスト上昇」と「顧客の購買力低下」という二重の影響を受けやすいのです。ただし、「金利が上がれば不動産会社は必ず減益する」という単純な話でもありません。インフレによってオフィス賃料や不動産価格が上昇すれば、金利負担を吸収できる会社もあります。
ここで野村不動産には別の弱点があります。三井不動産や三菱地所と比べ、長期保有する賃貸不動産が少なく、開発した不動産をREITなどへ売却して資金を回収する「回転型」の色彩が強いことです。
インフレ局面では、大量の優良不動産を保有して賃料上昇や含み益を享受できる会社が評価されやすくなります。高いROEを生み出してきた野村不動産の資産効率の良さが、逆に株価では評価されにくい局面になっているのです。
「プラウド」は大丈夫?契約進捗率の異変
さらに気になるのが、野村不動産を代表するマンションブランド「プラウド」です。
マンション価格は大きく上昇しています。野村不動産の東京23区の平均販売価格は前年同期の約1億5821万円から約1億8985万円へ上昇しました。高く売れるなら不動産会社にはプラスです。問題は、その価格で計画通りに売り切れるかです。
2027年3月期第1四半期の分譲住宅の計上戸数は699戸。前年同期の861戸から162戸減りました。さらに、第1四半期時点の契約進捗率は2024年3月期85.5%、2025年3月期83.5%、2026年3月期79.4%と徐々に低下し、2027年3月期は71.8%まで落ちています。完成在庫も販売中418戸、未販売427戸まで増えました。
「プラウドが売れなくなった」と断定するのはまだ早いでしょう。高額マンションでは物件の販売時期による影響も大きく、会社は通期の住宅部門で売上高5000億円、事業利益690億円と前期を上回る計画を維持しています。
それでも、価格上昇に販売戸数がついてこなくなれば話は変わります。マンションが完成しても売れなければ資金回収が遅れます。値引き販売を増やせば利益率が低下し、市況が大きく悪化すれば在庫評価にも影響しかねません。
金利上昇によって住宅ローン負担が増えるなか、「マンション価格は上げられるが、買える人が減っていく」という壁に直面する可能性があります。これが現在の野村不動産株を考えるうえで最大のリスクでしょう。
PER9倍、配当利回り4%台後半は「買い」か
一方、株価が下がったことで、割安感はかなり強くなっています。9月3日終値935円に対し、会社予想の1株利益は100.48円です。単純計算した予想PERは約9.3倍。2026年3月末の1株純資産938.08円と比較すると、PBRもほぼ1倍です。
さらに、2027年3月期は年間44円の配当を予定しています。935円で計算すると予想配当利回りは約4.7%です。会社は総還元性向40~50%に加え、DOE(自己資本配当率)4%を満たす水準を年間配当の下限とする方針を掲げています。
数字だけなら、「高配当の割安株」に見えます。ただし、PERが低いのは、市場が将来の成長に高い評価を付けていない裏返しでもあります。
今後の焦点は二つです。
一つは、プラウドを中心とする分譲住宅の契約進捗率が回復し、完成在庫を価格を大きく崩さずに消化できるか。もう一つは、ブルーフロント芝浦をはじめとする大型都市開発やホテル、物流施設、海外事業などが新たな利益を生み出せるかです。
現在の野村不動産株は、単純に「PER9倍だから安い」と判断できる銘柄ではありません。高配当と割安な株価を評価するのか、それとも金利上昇とマンション販売鈍化を警戒するのか。プラウドの契約進捗率と完成在庫が改善に向かうかどうかが、低迷する株価が反転するための重要な試金石になりそうです。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /