最高益でもキオクシア株は高値から半値以下!株価回復を左右する利益の持続力
 KIJIKUL編集部
キオクシアホールディングスの中間純利益が、過去最高を更新しました。2027年3月期の中間純利益は2兆1979億円と前年同期の約37倍に拡大。一方、10月30日の終値は1万3470円で、6月の高値を約64%下回ります。ただし、中間決算は取引終了後の発表で、同日の下落を決算への反応とはいえません。なぜ好業績でも株価は高値を回復できないのでしょうか。
最高益の次に待つ「ほぼ横ばい」の予想
2026年10月30日に発表した2027年3月期中間決算で、キオクシアHDの売上収益は前年同期比436.8%増の4兆2472億円、営業利益は約25倍の3兆2647億円となりました。親会社の所有者に帰属する中間純利益も2兆1979億円に達し、2026年3月期通期の5545億円を大幅に上回りました。
7~9月期だけでも、売上収益は2兆4800億円、営業利益は1兆9947億円、純利益は1兆3557億円です。生成AIを中心とするデータセンター需要を背景に、平均販売単価が大幅に上がり、記憶容量ベースの出荷量も増えました。業績拡大の背景には、データセンター向けの旺盛な需要と、販売単価の上昇があります。
それでも、市場の評価を考えるうえでは「次の四半期」が欠かせません。会社が示した10~12月期の予想は、売上収益2兆5000億円、営業利益1兆9950億円、純利益1兆3600億円。7~9月期比ではそれぞれ0.8%増、ほぼ横ばい、0.3%増です。売上収益が4~6月期から7~9月期に約40%伸びたのに対し、増勢は大きく鈍る計画です。
会社は需要の旺盛さを見込みつつ、為替の悪化などを理由に挙げています。10~12月期の想定為替レートは1ドル157円で、7~9月期の実績平均161円より4円の円高を見込んでいます。需要が急失速する予想ではありませんが、急成長の継続を期待していた投資家には、慎重に映る可能性があります。
なお、決算発表は10月30日午後6時45分です。同日の終値は前日比7.14%安でしたが、これは発表前の値動きであり、中間決算への市場の評価とは区別する必要があります。
1カ月で半値以下、急騰相場を変えた不安
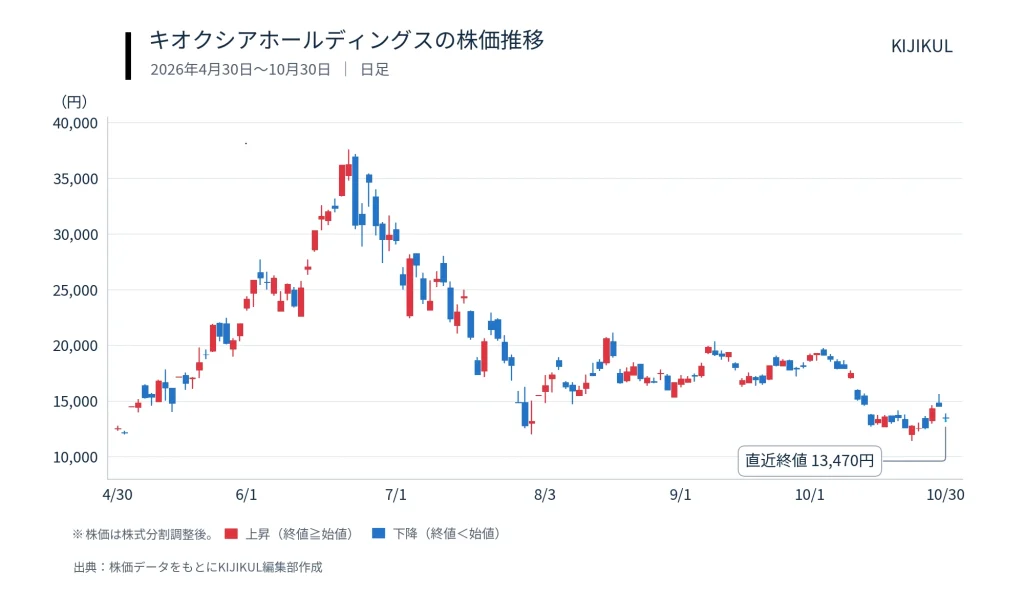
株価を株式分割調整後の価格で比較すると、6月22日の高値は3万7566円でした。7月17日の終値は1万7369円で、高値から約54%下落。約1カ月で半値以下になった計算です。10月30日の終値は高値から約64%安と、回復には至っていません。
急騰の背景には、AIデータセンター向けSSDへの期待がありました。キオクシアの主力であるNAND型フラッシュメモリーは、電源を切ってもデータを保存できる半導体です。AIの利用が広がれば、学習用データや生成した情報を保存する大容量・高性能SSDの需要も増えます。単価上昇と出荷拡大が重なり、利益が急増する期待が株価を押し上げました。
その期待に供給拡大への警戒を加えたのが、韓国SKハイニックスの投資計画です。同社は7月2日、清州の新NAND工場「M17」に総額80兆ウォンを投じる計画を発表。7月の発表では2027年に着工し、2029年前半の稼働を目指すとしていました。その後、8月にはM17の建設に19.1兆ウォンを投資し、2028年12月に最初のクリーンルームを開設する計画を示しています。
工場が直ちに動くわけではありません。しかし、株式市場は、将来の増産によって供給不足が解消し、販売価格や利益率が下がる可能性を先に評価します。急騰で利益確定売りが出やすくなっていたところに、需給悪化への不安が重なったと考えられます。
また、7月には、米国での特許訴訟でキオクシア側に不利な陪審評決が出たことも、警戒材料となりました。第1四半期には366億円の訴訟損失引当金繰入額を計上しています。ただし、利益への一時的な負担と、将来のメモリー価格を左右する競争環境は、分けて捉える必要があります。
10月1日には1株を3株にする株式分割も実施しました。分割による表示価格の変化と、実際の値下がりは別です。今回の下落率は、分割前後の価格基準をそろえて計算しています。
低PERでも「割安」と断定できない理由
今回の急騰はあだ花だったのでしょうか。少なくとも、最新の決算からAI向け需要そのものが消えたとは読めません。一方、需要が増え続けても、現在の高い利益率が維持できるとは限りません。
メモリーは、需要と供給の差で価格が大きく動く商品です。好況期に各社が投資し、その設備が稼働する頃に供給過剰になると、数量が増えても単価の下落で利益が縮みます。AIという成長分野でも、この構造から自由になるわけではありません。
そのため、PERが低いことだけで割安と判断するのは危険です。例えば、ある時点の利益を基準に計算したPERが仮に5倍でも、利益が3分の1に減れば、同じ株価でPERは15倍になります。今期の好業績を何年維持できるかによって、評価は大きく変わります。
7~9月期の営業利益率は約80%でした。この高収益が続くのか、価格上昇の勢いが弱まれば低下するのか。株価が警戒する対象として考えられるのは、足元の赤字転落よりも、利益がピークに近づくリスクです。
また、信用取引では、下落に伴う追加保証金の負担などから売却が増え、下げが拡大することがあります。大株主の売却動向も含め、業績と株式の需給は別々に確認すべきです。ただし、具体的な売買状況を確認せず、急落のすべてを信用取引のせいにすることもできません。
復活の条件は増産規模より利益の持続力
株価回復の第一の条件は、AI向けSSDの需要が続き、単価と出荷量の両面で収益を支えられることです。会社の10~12月期予想は、利益の急減を見込む内容ではありません。高水準の収益を維持できれば、急成長の後に利益が崩れるという不安を和らげる材料になります。
第二は、競争力を保ちながら、過剰投資を避けることです。キオクシアとサンディスクは8月、政府の支援を前提として、2032年までに国内で総額約5兆円を投資する見込みを発表しました。これは両社による複数年の計画で、キオクシア単独の年間設備投資額ではありません。
先端技術への移行によって記憶容量当たりの製造コストを下げ、高性能・省電力の製品で顧客を獲得できれば、市況下落時にも利益を残しやすくなります。競合に対抗して生産量を増やすだけでは、価格競争を激しくするおそれもあります。
第三は、稼いだ利益を現金として確保し、成長投資や株主還元に振り向けることです。中間期の営業キャッシュフローは2兆3796億円で、約8000億円の自己株式取得も実施しました。中間配当は分割前1株90円、分割後換算で30円を決めています。
ただし、還元が充実しても、本業の利益が減り続ければ株価の回復には限界があります。次の決算で確かめたいのは、販売単価、出荷量、利益率、そして次期の見通しです。「最高益だから買われる」段階から、「その利益をどこまで持続できるか」が問われる段階へ。キオクシア株の復活は、この問いへの答えにかかっています。
文= KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /