「猫の目」コメ行政!木徳神糧株は暴落、それでも米価が高止まりする異常事態
 KIJIKUL編集部

コメを巡る状況が、わずか1年で一変しました。2025年には価格高騰を抑えるため政府が備蓄米を大量放出したのに、2026年9月には一転して21万トンの買い戻しを表明しました。コメ卸大手の木徳神糧も、米価高騰で利益を急拡大させた後、2026年上期は営業利益が8割以上減少。株価も高値から大暴落しています。それでも店頭のコメは以前より高いままです。
政府は米価を下げたいのか、上げたいのか
2025年、政府は高騰するコメ価格を抑えるため、備蓄米を市場へ大量に放出しました。ところが、2026年9月1日、鈴木憲和農林水産相は、今度は政府備蓄米を21万トン買い戻す方針を表明しました。
農水省が2026年8月31日に公表した2026年産水稲の作柄見込みでは、「やや上回る」が24道府県、「平均並み」が19都県、「やや下回る」が3県。鈴木農水相は、6月末の民間在庫243万トンと合わせ、「米の供給量は十分に確保されることが確認された」と説明しています。
そこで、大量放出によって減少した政府備蓄を適正とする100万トン程度へ戻すため、まず2025年産米21万トンを対象に買い戻しを進め、9月中の実施を目指します。食料安全保障の観点から見れば、減った備蓄を回復すること自体は不思議ではありません。問題はタイミングです。
2026年産米の作柄は、近年の平均を上回る見込みです。新米が市場に出て供給が増えれば、需給が緩み、米価には下落圧力がかかります。その局面で政府が21万トンの買い手として登場することになります。もちろん、政府は「米価を維持するために買い戻す」と説明しているわけではありません。目的はあくまで政府備蓄の回復です。
それでも、市場に流通し得るコメの一部を政府備蓄へ移す以上、需給次第では米価の下支え要因になる可能性があります。ここに現在のコメ政策の分かりにくさがあります。2025年には高騰した米価を抑えるために備蓄米を放出しました。一方、供給量が増えて価格下落が意識され始めた2026年には、一転して買い戻す方針です。
では、高市政権の農政は農家を向いているのでしょうか。消費者でしょうか。それともJAなど生産・流通側でしょうか。
本来、どれか一つだけを守ればよいわけではありません。農家が再生産できる価格、消費者が無理なく買える価格、安定した流通、そして食料安全保障としての備蓄を同時に成立させる必要があります。しかし、消費者から見れば、「高くなれば放出し、下がりそうになれば買い戻す」としか映りません。
木徳神糧の株価は約1年で7割下落、利益も8割減
コメ価格高騰の象徴のように扱われた企業が、コメ卸大手の木徳神糧です。
2025年6月、小泉進次郎農水相は国会で、社名を伏せながら「とある卸の大手の営業利益は、なんと対前年比500%ぐらいだ」と発言。その後も「500%の利益って、どういうことなのだろうなと、普通は思う」と発言し、コメ流通のあり方に疑問を投げかけました。木徳神糧を念頭に置いた発言だと報じられ、同社は「市場価格をつり上げたり、買い占めや出し惜しみによって流通を阻害したりといった事実は一切ない」と反論しました。
実際、2025年の木徳神糧の利益は急増しました。2024年12月期は売上高1189億円、営業利益23億円でしたが、2025年12月期には売上高1761億円、営業利益80億円。売上高は48.1%増、営業利益は237.6%増となりました。株式市場も「コメ高メリット」を強烈に織り込みました。
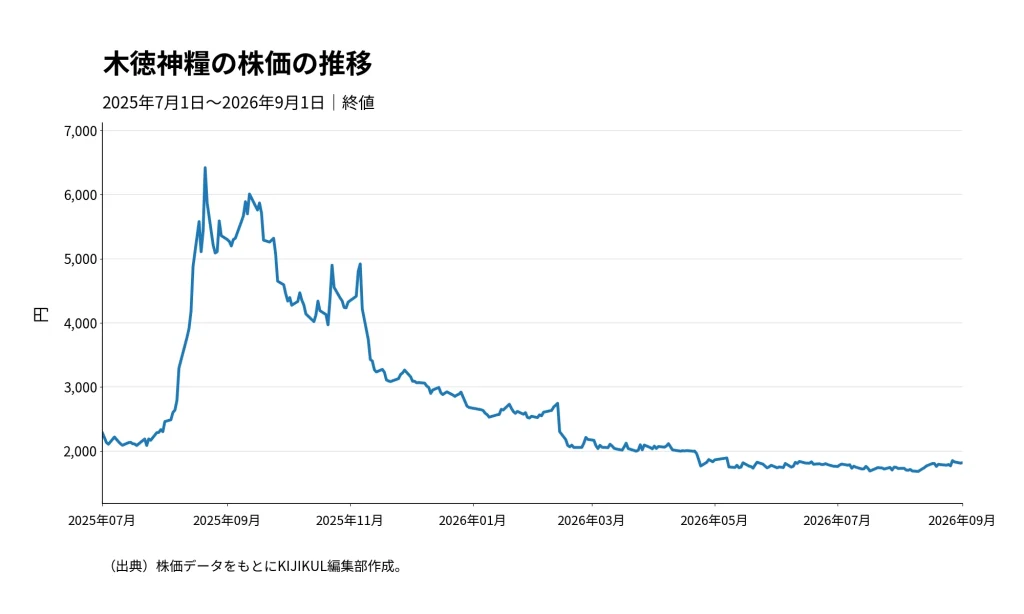
2025年7月の株式分割後、木徳神糧株は2025年8月21日に6420円まで上昇しました。しかし、その後は急落。2026年8月10日の終値は1,684円となり、9月1日の終値も1820円です。高値から約72%下落した計算になります。
そして現在、業績も大きく変わっています。2026年上期の売上高は前年同期比5.3%増の884億円と過去最高を更新した一方、営業利益は83.3%減の8億8000万円、中間純利益も80.2%減の7億3200万円となりました。
なぜ売上が増えているのに、利益が激減したのでしょうか。会社は、流通在庫の増加を受け、在庫圧縮を優先した価格対応を進めたことで粗利率が低下したと説明しています。米穀事業だけを見ると、売上高は5.2%増えましたが、営業利益は81.1%減でした。しかも「販売価格上昇による消費停滞を受け、国内販売数量は減少」と明記しています。
つまり、米卸がもうかり続けているからコメが高い、という単純な構図はすでに崩れています。
価格は本当に市場で決まっているのか?
さらに興味深いのは、木徳神糧の利益が急減しても、消費者が「コメが安くなった」と実感するほどには価格が戻っていないことです。
確かに小売価格は下落しています。農水省によると、スーパーなどのPOSデータによる2026年7月の平均価格は5キロ3,370円。8月10日の週には3,191円まで下がり、1月以降は下落基調となっています。それでも、かつての2000円前後の価格と比べれば、依然として高い水準です。
一方、流通現場では状況が逆転しつつあります。木徳神糧の決算資料には、2026年上期について、米価が高水準だったため「家庭用を中心に需要が伸び悩む」一方、2025年産米の販売鈍化で流通在庫が積み上がり、在庫消化を優先した価格競争が激化したとあります。
要するに、「コメが足りない」局面から、「流通在庫が積み上がる」局面へ変わってきたわけです。通常なら、在庫増加と豊作が重なれば価格にはさらに下落圧力がかかります。ところが、まさにそのタイミングで政府は21万トンの買い戻しに動きます。
政府備蓄の回復という政策目的は理解できますが、結果として市場から供給の一部を吸収する以上、価格下落を和らげる方向に働く可能性は否定できません。2025年には「価格が高すぎる」と政府が備蓄米を放出し、2026年には価格下落が意識されるなかで買い戻す。
これでは、市場参加者が「米価はどこまで下がれば政府が動くのか」を意識するのも無理はありません。
米価高騰で残ったのは「コメ離れ」だけか
そして、今回のコメ騒動で最も深刻なのは、卸会社の利益でも株価でもありません。消費者がコメを買わなくなり始めていることです。木徳神糧自身が、2026年上期について「販売価格上昇による消費停滞を受け、国内販売数量は減少」と説明しています。農水省のデータでも、2026年6月の米穀販売事業者の販売数量は前年同月比95%、小売事業者向けは94%にとどまりました。
価格が上がれば、消費者はパンや麺類などに切り替えます。一度変わった食習慣が、米価が少し下がったからといって簡単に元へ戻るとは限りません。農家の所得を守ることは重要です。しかし、価格を維持することだけが農家を守る政策なのでしょうか。
消費者が高すぎると感じてコメを食べる量を減らせば、長期的には国内需要そのものを縮小させます。それは結局、生産者にも跳ね返ります。
高騰すれば備蓄米を放出し、下落が見えれば買い戻す。こうした「猫の目」のような政策を繰り返すのではなく、必要なのは、農家が持続的に生産でき、流通事業者も適正な利益を確保し、消費者も日常的に買える価格をどうつくるのかという議論です。木徳神糧の株価はピークから7割以上下がり、営業利益も8割以上減りました。それでも、コメはかつての価格には戻っていません。
この現実こそ、今回の「令和の米騒動」が特定の卸会社の利益だけでは説明できない、より根深い問題だったことを示しているのではないでしょうか。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /