海運3社はなぜ業績上方修正?戦争と関税でも稼ぐ仕組みと株価上昇が続く条件
 KIJIKUL編集部
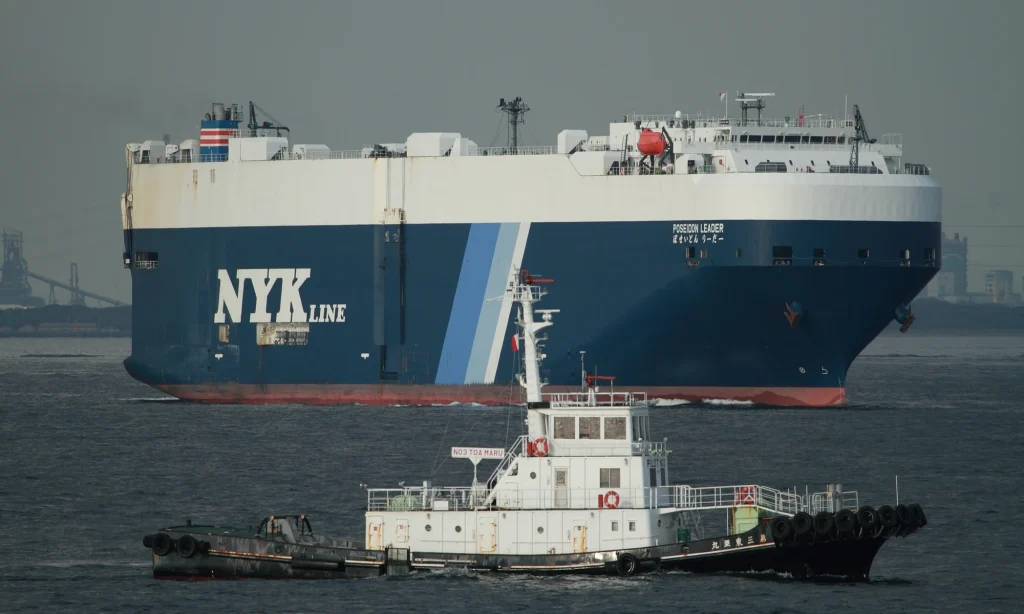
戦争で航路が寸断され、関税で貿易が停滞する。それなら海運会社の業績も悪化するはずです。ところが、日本郵船、商船三井、川崎汽船は2027年3月期の業績予想をそろって上方修正しました。背景には、輸送距離の長距離化や駆け込み輸送による運賃上昇があります。ただし、3社の共同出資先のONEも、全面的に絶好調というわけではありません。
3社が上方修正、それでも「絶好調」か
海運大手3社が、そろって業績予想を引き上げました。第1四半期決算発表までに示した2027年3月期の純利益予想は、日本郵船が1950億円から2400億円、商船三井が1700億円から2400億円、川崎汽船が950億円から1350億円へ上方修正しました。
3社合計の純利益予想は6150億円となり、前期比で約10%増える見通しです。期初には3社とも最終減益を予想していましたが、上方修正後は3社合計で増益を見込んでいます。
ただし、上方修正と足元の増益は別の話です。日本郵船の第1四半期純利益は前年同期比33.5%増でしたが、川崎汽船の純利益は21.9%減でした。また、利益指標は異なりますが、商船三井は連結子会社の決算期変更の影響を除いた参考値で、営業利益が18.8%減っています。
つまり、全事業が一様に好調なのではありません。燃料費などの負担を受けながらも、一部の運賃市況が当初の想定を上回り、通期予想を押し上げたのです。
海運には、資源を運ぶばら積み船、原油タンカー、LNG船、自動車船、コンテナ船などがあります。同じ戦争や関税でも、船種や航路、契約条件によって影響は異なります。「海運全体が壊滅する」「海運なら何でも好調」という見方では、実態を捉えられません。
戦争で船が足りなくなる逆説
業績改善を理解する鍵は、貨物の量だけでなく、運ぶ距離を見ることです。海運では、輸送量に距離を掛けた「トンマイル」が重要になります。
例えば、同じ量の原油でも、近隣の産油国から買う場合と、遠方から代替調達する場合では、必要な船の稼働日数が違います。1往復に時間がかかれば、同じ船が年間に運べる回数は減ります。船の隻数が変わらなくても、実質的な輸送能力が不足し、運賃が上がりやすくなるのです。
商船三井の決算資料では、中東情勢の悪化とホルムズ海峡の事実上の封鎖に伴い、中東産貨物の代替調達による輸送距離の増加などが、原油船の市況を押し上げたと説明しています。
ウクライナ戦争でも、黒海周辺の輸送障害や調達先の変更が、航路や輸送距離を変えてきました。国連貿易開発会議も、戦争に伴う長距離輸送が海上輸送コストを押し上げる構造を指摘しています。ただし、今回の3社の上方修正を、すべてウクライナ戦争の影響とすることはできません。
トランプ関税にも、短期と長期で異なる作用があります。関税引き上げを警戒した企業が出荷を前倒しすれば、一時的に輸送需要が集中します。ONEの決算資料でも、関税変更への備えなどによる前倒し輸送が確認されています。
しかし、前倒し需要は将来の荷物を先に運んでいる面があります。その後に反動が出たり、関税による価格上昇で消費が冷え込んだりすれば、荷動きは弱まります。
戦争も同様です。運賃上昇が収益を支える一方、燃料費や保険料の上昇、配船停止は負担になります。船員の安全や船舶の確保まで損なわれれば、運賃が高くても運べません。混乱が長引くほど、際限なく利益が増えるわけではないのです。
ONEは「切り離した事業」ではない
3社の決算を読むうえで欠かせないのが、共同出資するコンテナ船会社「オーシャン・ネットワーク・エクスプレス(ONE)」です。
3社はコンテナ船事業を統合し、ONEは2018年にサービスを開始しました。持株会社への出資比率は、日本郵船が38%、商船三井と川崎汽船がそれぞれ31%です。事業規模をまとめ、世界の大手と競争できる体制をつくる狙いがありました。
「外に出した事業が稼ぐのは皮肉」とも見えますが、売却して無関係になったわけではありません。3社は引き続き出資者であり、ONEの損益を持分法によって決算に取り込みます。
ONEに係る持分法投資損益は、営業外損益として経常利益に反映されます。そのため、海運会社の収益力は営業利益だけでは読み切れません。ただし、持分法による投資利益にはONE以外の関連会社の利益も含まれます。
ONEは2026年度の純利益予想を3億ドルから9億ドルへ引き上げました。しかし、4~6月の純利益は3100万ドルで、前年同期の8600万ドルから約64%減っています。運賃や輸送量が改善しても、燃料費や船舶関連費用などの増加が利益を圧迫しました。
したがって、「ONEが絶好調だから3社も絶好調」とするのは正確ではありません。実績では減益でも、その後の市況改善を織り込んで通期予想を引き上げた、と捉えるべきです。
日本郵船の第1四半期では、持分法による投資利益165億円のうち、ONEからの計上額は13億円でした。3社の利益を説明するには、ONEとともに、それぞれが持つエネルギー輸送や物流、不動産などの事業も確認する必要があります。
株高の先を見るなら予想の前提を確認
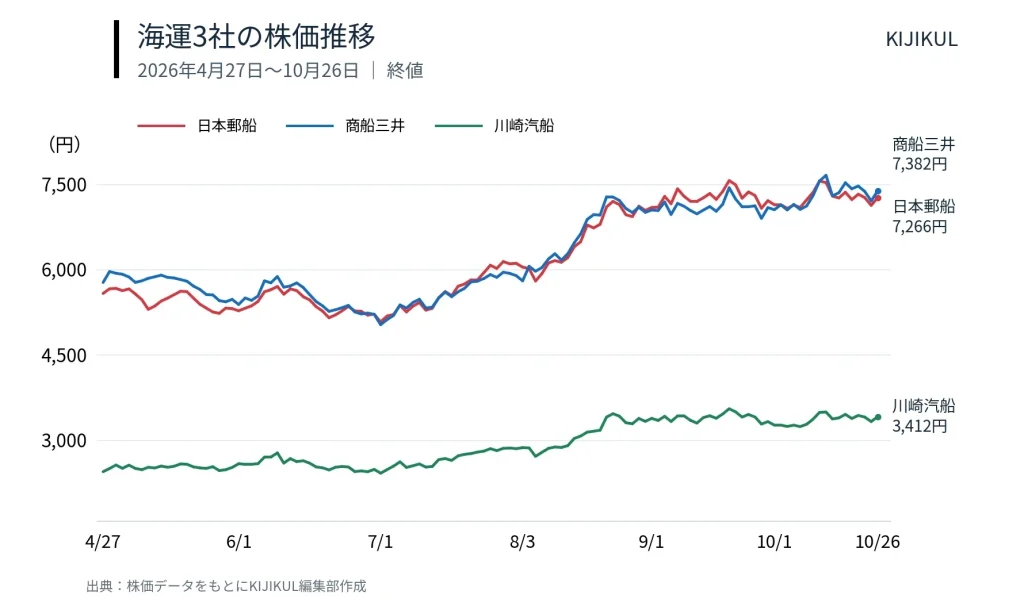
業績改善への期待を映し、株価も上昇しています。4月27日から10月26日までの半年間の終値の上昇率は、日本郵船が約30%、商船三井が約28%、川崎汽船が約40%でした。
10月26日の終値は、それぞれ7266円、7382円、3412円です。ただし、この期間の上昇を上方修正だけで説明することはできません。市況や為替、株主還元への期待なども株価に影響します。
日本郵船は年間配当予想を200円から240円へ引き上げました。一方、8月時点で商船三井は追加の株主還元について判断を留保し、川崎汽船は年間120円配当と自社株買いの方針を維持するなど、対応は分かれていました。
今後の焦点は、上方修正した利益がどこまで続くかです。航路が正常化すれば、船が効率よく稼働できるようになり、運賃には下押し圧力がかかります。ただし、燃料費や迂回コストが下がれば、収益への悪影響が和らぐ可能性もあります。
さらに、新造船の供給、駆け込み輸送後の需要、世界景気も重要です。需要が減る局面で船の供給が増えれば、市況は崩れやすくなります。
ONEの8月時点の予想は、ホルムズ海峡の情勢が流動的ですが、10月に運航条件が紛争前の水準へ安定する一方、喜望峰への迂回は年度を通じて続く前提でした。これは当時の想定であり、実際に正常化したという意味ではありません。ホルムズ海峡と紅海・スエズ運河の問題も、分けて見る必要があります。
株価上昇が続くかを判断するには、次の決算で、こうした前提と実績のずれを確認する必要があります。一時的な運賃上昇による利益と、市況が落ち着いても残る利益を見分けることが、海運3社の将来を考える手がかりになります。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /