6322億円減損でも監査法人は「意見不表明」!ニデックの膿は出し切れたのか
 KIJIKUL編集部
ニデックがようやく2026年3月期決算を発表しました。営業損失5189億円、最終赤字5646億円という衝撃的な内容です。最大の要因は6322億円に達する巨額の減損損失。しかし、PwC Japan有限責任監査法人は決算に「意見不表明」としました。株価は「1兆円規模の減損」報道でストップ安となった後、決算発表日の9月30日は反発。この決算を市場はどう評価するのでしょうか。
最終赤字5646億円!「1兆円減損」ではなかった
ニデックが2026年9月30日、延期していた2026年3月期の連結決算を発表しました。
売上高は前期比3.9%増の2兆7087億円でしたが、営業損益は5189億円の赤字、税引前損益は4962億円の赤字、最終損益は5646億円の赤字となりました。前期は営業利益1282億円、最終利益847億円でしたから、一気に巨額赤字へ転落したことになります。大幅赤字の最大の要因となったのが、6322億2000万円に上る減損損失です。
9月28日、ダイヤモンド・オンラインはニデックが「1兆円規模」の減損損失を計上する方針だと報じていました。最終的に公表された減損額は1兆円には届かなかったものの、6322億円という金額は極めて大きなものです。
財務体質も大きく変わりました。親会社の所有者に帰属する持分は前期末の1兆2398億円から7942億円へ減少。親会社所有者帰属持分比率も42.5%から25.6%へ急低下しました。さらに、2026年3月期は中間・期末とも無配です。2027年3月期の配当予想も現時点では未定となっています。
つまり今回の決算は、過去に積み上がった問題資産を大規模に処理し、バランスシートを大きく傷めてでも立て直しを図る「膿出し決算」と見ることはできます。しかし、問題は本当に膿を出し切ったのかという点です。
6322億円減損でもPwCは「意見不表明」
今回の決算で、巨額赤字以上に重く受け止める必要があるのが監査法人の判断です。
PwC Japan有限責任監査法人は、2026年3月期の連結財務諸表と財務諸表について、監査意見を表明しませんでした。内部統制監査についても意見不表明、第3四半期決算についてもレビュー結論不表明となっています。
「意見不表明」は「不適正意見」とは意味が異なります。監査法人が「この決算は間違っている」と判断したのではなく、財務諸表について適正か不適正かを判断するための十分かつ適切な監査証拠を得られなかったということです。
第三者委員会の調査では、売上の早期計上、引当金の過少計上、棚卸資産の過大計上、固定資産の減損回避、コストの資産計上など、多数の不適切な会計処理が確認されました。さらに、深刻なのは、経営者や経理担当者が監査法人に不正確・誤解を招く情報を提供したり、関連文書を隠したり、改ざんされた記録を提出したりしていたことです。第三者委員会が特定した不適切な会計処理については、今回の財務諸表で修正されています。
ところが、不適切な会計処理に関与したり、監査法人に虚偽の説明をしたりした役職員の一部について人事的是正措置が完了しておらず、一部はなお財務報告プロセスで責任ある立場に残っているとPwCは指摘しています。
そのためPwCは、会社が今回修正した不適切な会計処理が本当に網羅的なのか、さらに「未発見の虚偽表示」が残っていないのかについて、十分な監査証拠を得られなかったとしています。ここが「膿を出し切った」と断定できない最大の理由です。
6322億円の減損額そのものにも監査法人が疑問
もう一つ見逃せない問題があります。
今回ニデックが計上した6322億円の減損についても、監査法人が全面的に裏付けたわけではありません。PwCは、一部の資金生成単位について、減損損失の計上額や期間帰属に関連する会計上の見積もりの妥当性について、十分かつ適切な監査証拠を入手できなかったとしています。つまり、「6322億円もの減損を計上した」=「問題資産をすべて洗い出して処理した」とは言い切れないのです。
ニデック自身も内部統制について厳しい評価をしています。2026年3月期の財務報告に係る内部統制には「開示すべき重要な不備」があり、内部統制は有効ではないと判断しました。しかも評価結果そのものを表明できないとしています。
会計不正の内容も広範囲です。棚卸資産評価損の回避、固定資産の減損回避、契約損失引当金や貸倒引当金の未計上、棚卸資産の過大計上、費用の資産計上、実態を伴わない売上の先行計上などが確認されています。
背景について会社は、創業者に権限が集中し、役職員がその判断に依存して異なる意見を述べにくい状況があったことや、「過度な株価至上主義」の下で非現実的な利益目標が設定されていたことまで認めています。単なる会計処理のミスではなく、企業統治や企業文化まで含めた問題だったことが浮かび上がっています。
株価はストップ安後に反発したが
では、株式市場はニデックをどう評価しているのでしょうか。
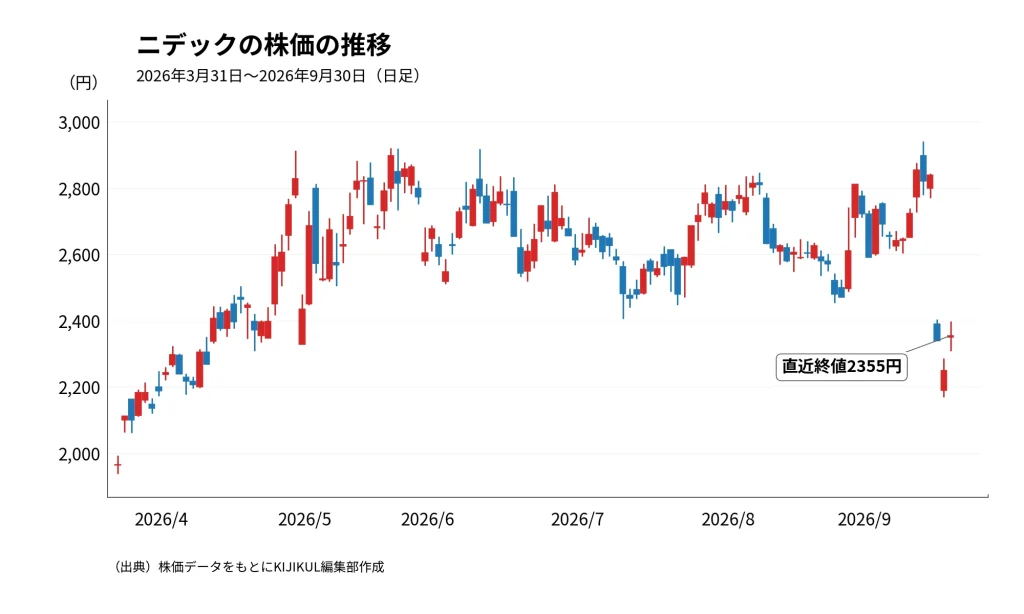
決算発表に先立つ9月28日、ニデック株は前営業日比500円安、17.61%下落の2340円でストップ安となりました。市場を直撃したのが、岸田光哉社長の解任決議と「1兆円規模」の減損損失を計上する方針との報道です。翌29日も90円安の2250円と続落しました。
一方、9月30日は前日比105円高の2355円と反発しました。ただし、ここで注意が必要です。2026年3月期決算が発表されたのは9月30日の取引終了後であり、この日の株価には今回公表された決算内容そのものは織り込まれていません。9月30日までの株価が反映しているのは、あくまで「1兆円規模の減損」などの事前報道や、社長交代を巡る一連の情報に対する市場の評価です。
そして、取引終了後、実際に明らかになったのは、営業赤字5189億円、最終赤字5646億円、6322億円の減損損失という巨額の損失でした。一方、会社は2027年3月期について、売上高2兆8000億円、営業利益2000億円、税引前利益1800億円、最終利益1000億円を予想しています。
会社の計画通りなら、
2026年3月期=過去の負の遺産を大規模に処理する年度
2027年3月期=本業の収益力を取り戻す年度
という構図になります。
市場が注目されるのは、6322億円の減損を「悪材料の出尽くし」と評価するのか。それとも、PwCの意見不表明を「まだ追加損失や会計問題が残っている可能性」と受け止めるのか。そして、2027年3月期の営業利益2000億円というV字回復計画をどこまで信用するのか。この三つが焦点になりそうです。特に重要なのは、「巨額減損を出したから悪材料出尽くし」と単純には判断できないことです。
PwCは、6322億円の減損額や計上時期の一部について十分な監査証拠を得られず、さらに未発見の虚偽表示が残っている可能性についても判断できないとしています。
したがって、今回の決算は「膿を出し切った決算」というより、「巨額の膿を出したものの、それですべてなのかを監査法人が確認できなかった決算」と見るほうが実態に近いでしょう。9月30日の反発を「悪材料出尽くし」と判断することはまだできません。6322億円減損と監査法人の意見不表明に対する株式市場の最初の答えが出るのは、10月1日の取引です。
ニデックが本当に再建局面へ入ったのか。それとも新たな問題が浮上するのか。巨額赤字を発表したことで「膿出し」が終わったのではなく、むしろここから、再建できる企業なのかを市場に証明する段階に入ったといえそうです。
文=夏樹真生(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /