クスリのアオキがストップ高!イオン離脱とアルビス「ライフ傘下」で北陸再編加速
 KIJIKUL編集部
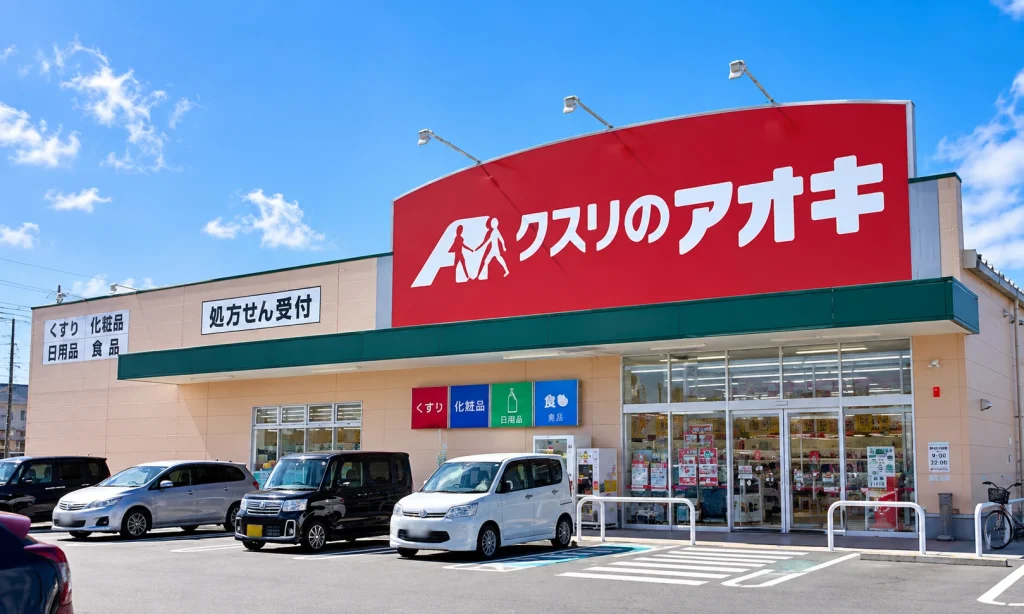
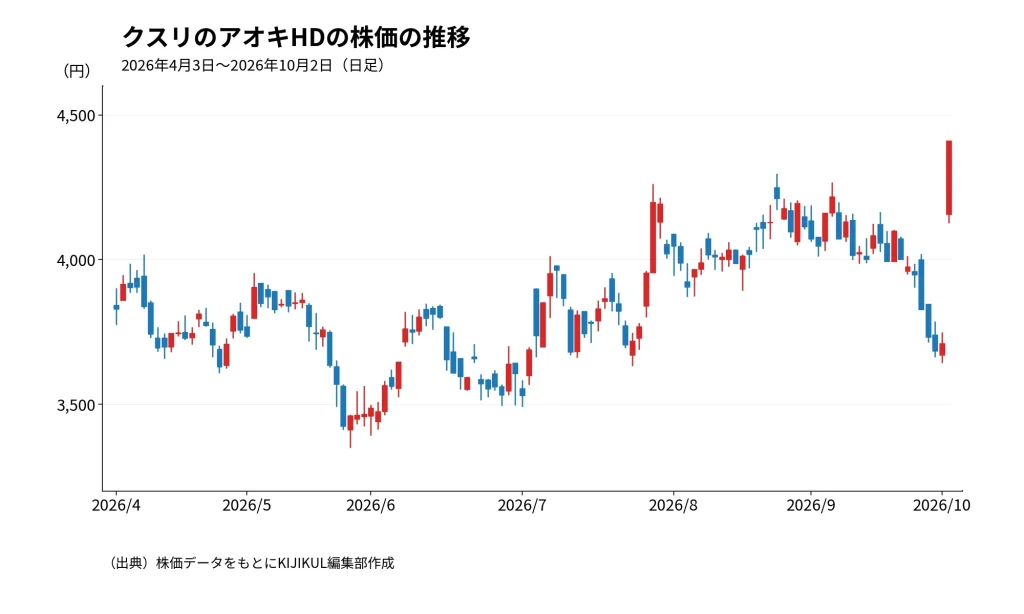
北陸の小売業界で対照的な動きが起きています。食品スーパーのアルビスはライフコーポレーションの傘下入りを選択。一方、「フード&ドラッグ」で急成長するクスリのアオキは、20年以上続いたイオンとの資本業務提携を解消しました。さらに、10月2日には、好調な第1四半期決算を受けてクスリのアオキHD株が前日比18.9%高の4411円とストップ高になりました。北陸で進む小売再編の行方を追います。
好決算でクスリのアオキがストップ高!
北陸を地盤とする小売業界で、興味深い「二つの選択」が起きています。
一つは、クスリのアオキホールディングスとイオンの資本業務提携の解消です。両社の関係は2003年までさかのぼります。しかし、2026年1月、23年間続いた提携関係は終了しました。正確には、イオンが1月9日に解約を通知し、クスリのアオキも1月16日に取締役会で終了を正式決定しています。したがって、単純に「クスリのアオキがイオンを切った」と捉えるのは正確ではありません。
大きなきっかけとなったのが、イオンによるドラッグストア事業の再編です。イオンはツルハホールディングスとウエルシアホールディングスの経営統合を進め、ドラッグストア業界で巨大なグループづくりを進めています。
その過程で、イオングループが保有するクスリのアオキ株の扱いが問題となりました。持分法適用を巡る考え方やガバナンスについて両社の主張が食い違い、最終的に長年の提携関係を解消することになったのです。
ところが、「イオン離脱」で独自路線を歩むクスリのアオキの業績は好調です。10月1日に発表した2027年5月期第1四半期決算は、売上高1590億4200万円で前年同期比13.8%増、営業利益84億2400万円で16.0%増、経常利益85億6800万円で17.6%増、親会社株主に帰属する四半期純利益68億6600万円で36.4%増となりました。増収に加えて利益も2桁成長です。
会社側は業績について「概ね計画どおり」として通期予想を据え置きましたが、市場の受け止めは強烈でした。10月2日の株価は前日比700円高、18.86%上昇の4411円とストップ高で取引を終えました。営業利益が前年同期比16.0%増となるなど、好調な第1四半期決算が評価されたとみられます。
2026年5月期も売上高5668億6500万円、営業利益270億9600万円と増収増益でした。2027年5月期には売上高6400億円、営業利益320億円を計画しています。イオンとの提携解消後も業績は堅調に推移しており、足元では好調な決算が株価を押し上げた格好です。
アルビスは逆に「ライフ傘下」を選んだ
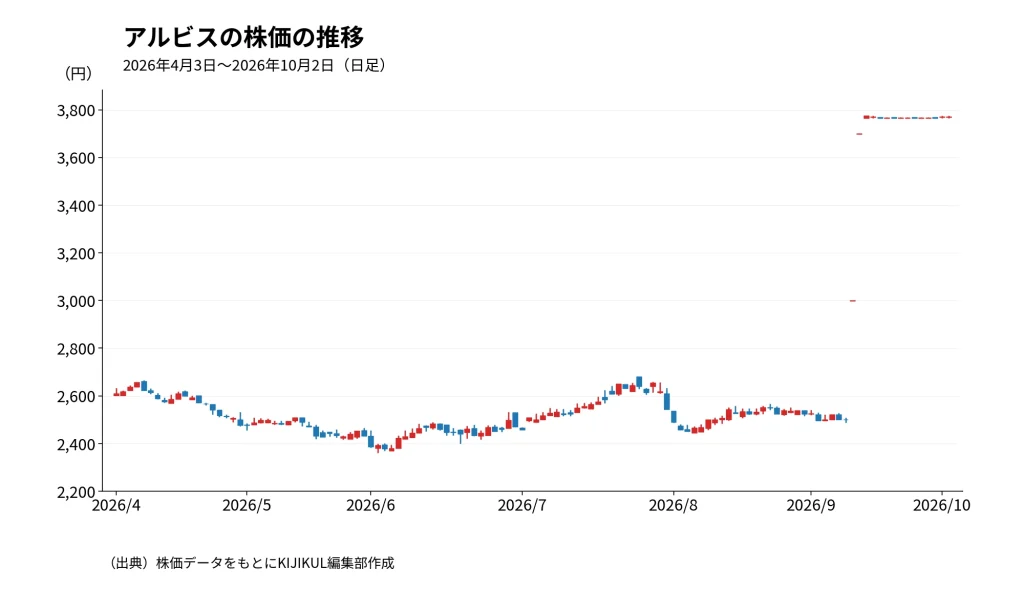
クスリのアオキが大手との提携関係を解消した一方、同じ北陸を地盤とする食品スーパーのアルビスは逆の道を選びました。ライフコーポレーションは2026年9月、アルビスにTOB(株式公開買い付け)を実施すると発表しました。TOB成立後の手続きを経て、ライフが83.38%、三菱商事が16.62%を保有する予定です。アルビスは上場廃止となり、ライフの連結子会社になる計画です。
では、なぜクスリのアオキは大手から離れ、アルビスは大手の傘下に入るのでしょうか。その理由の一つは成長モデルの違いにあります。食品スーパーは生鮮、惣菜、加工食品を大量に扱い、物流センターや冷蔵設備、店舗人員にも大きなコストがかかります。人件費や電気代、物流費、建設費が上昇するなか、共同仕入れ、PB(プライベートブランド)、物流、ITなどで規模を生かすメリットは以前より大きくなっています。
一方、クスリのアオキは自ら規模を拡大する力を持ち始めています。2026年5月期にはドラッグストア111店舗を新規出店。期末にはドラッグストア1107店舗、調剤専門薬局6店舗、スーパーマーケット31店舗の計1144店舗まで拡大しました。さらにM&Aや事業譲受によって食品スーパー37店舗を取得しています。
2027年5月期第1四半期にもドラッグストア21店舗を新設し、四半期末のグループ店舗数は1154店舗となりました。つまり、クスリのアオキは大手グループに入って規模を手に入れるのではなく、自ら出店とM&Aを繰り返して「大手になる」道を選んでいるのです。
消える「スーパー」と「ドラッグ」の境界
この二つの再編を考えるうえで重要なのが、「食品スーパー」と「ドラッグストア」という業態の境界が急速に薄れていることです。
象徴的なのがクスリのアオキです。2026年5月期の商品別売上高を見ると、「フード」は2301億円で売上高の40.6%、「生鮮」は714億円で12.6%。合わせれば食品関連が売上高の約53%を占めます。一方、「ヘルス」は8.2%です。もはや「薬局に食品も置いている」という水準ではありません。
クスリのアオキ自身も、生鮮食品を含むフードカテゴリーを拡充し、「フード&ドラッグ」によるワンストップショッピング型への転換を進めています。最新の第1四半期でも、大型店舗の出店比率を高めてフードカテゴリーを拡充するとともに、生鮮食品の取り扱いノウハウを強化していると説明しています。
ここに従来型スーパーにとっての脅威があります。ドラッグストアは食品を低価格で販売して来店頻度を高め、医薬品、化粧品、日用品、調剤などにつなげることができます。一方、スーパーは生鮮や惣菜を武器に日々の食卓を押さえてきました。クスリのアオキは、その両方の強みを取り込む戦略を進めています。
2025年6月には香川県のミワ商店、2026年2月には新潟県でスポットなどを子会社化。キューピットからも食品スーパー事業を譲り受けました。食品スーパーを買収し、ドラッグストアの収益構造や調剤機能を組み合わせる――。これが同社独自の成長モデルになりつつあります。
「大手の傘下」か「自ら大手になる」か
今後の小売再編を考えると、一つの方向は明らかに巨大化です。イオンを軸としたドラッグストア再編に加え、マツキヨココカラ&カンパニー、スギホールディングス、サンドラッグなど、大手チェーンによる規模の競争は激しくなっています。
しかし、もう一つの方向が「フード&ドラッグ」です。クスリのアオキだけでなく、食品を集客装置として成長してきたドラッグストアが地方や郊外で存在感を強めています。クスリのアオキ自身も、M&Aや店舗増加によって競争が激化し、「狭小商圏化」が進んでいると認識しています。
だからこそ、同社は大型店、食品、生鮮、調剤を組み合わせ、1店舗で日常の幅広い買い物需要に応える店舗づくりを進めているのでしょう。2027年5月期にはドラッグストア90店舗を新規出店し、生鮮食品の構成比をさらに高める計画です。通期では売上高6400億円、営業利益320億円を見込んでいます。
アルビスはライフとの連携によって、仕入れ、PB、物流、ITなどの「規模」を手に入れる道を選びました。一方、クスリのアオキはイオンとの長年の提携を終え、自らスーパーを取り込みながら規模を拡大する道を進んでいます。
そして10月2日のストップ高は、少なくとも足元の業績について、市場がクスリのアオキの第1四半期決算をポジティブに受け止めたことを示しています。ただし、第1四半期はあくまで3カ月間の数字であり、会社側も通期業績予想を上方修正したわけではありません。「独自路線の勝利」と結論づけるにはまだ早いでしょう。第1四半期の業績は「概ね計画どおり」で、通期予想も据え置かれています。
それでも、同じ北陸を地盤とする二社が選んだ道は鮮明です。「大手の傘下に入って規模を手に入れるのか」「自らM&Aを仕掛けて大手になるのか」――。アルビスのライフ傘下入りと、クスリのアオキのイオン離脱。その底流にあるのは、食品スーパーとドラッグストアの垣根が崩れ、企業が「どの陣営に入るのか」、あるいは「自ら陣営をつくるのか」を迫られている小売業界の構造変化です。
北陸で起きている二つの決断は、全国のスーパーとドラッグストアでこれから本格化する再編の先行例なのかもしれません。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /