営業利益84%増でも株価半減!「AI関連株」日東紡が好決算でも売られるワケ
 KIJIKUL編集部
AIサーバー向け電子材料の好調を追い風に、日東紡の業績が急拡大しています。2027年3月期第1四半期は売上高が20.6%増、営業利益は84.8%増となり、通期業績予想も上方修正しました。ところが、翌日の株価は一時19%を超える急落となりました。なぜ、これほどの好決算が「売り材料」になったのでしょうか。背景には、AI関連株として膨らんだ期待と、投資家が待ち望んでいた「増産計画」の問題があります。
通期業績を上方修正しても株価は19%急落
日東紡の業績が急拡大しています。2026年8月5日に発表した2027年3月期第1四半期(2026年4~6月期)の連結決算は、売上高が前年同期比20.6%増の340億3300万円、営業利益が84.8%増の79億4300万円、経常利益が94.1%増の84億3300万円、純利益が84.2%増の57億9700万円でした。まさに大幅な増収増益です。
牽引役は電子材料事業です。AIサーバー向け需要の拡大を背景に、低誘電特性を持つスペシャルガラスや、半導体パッケージ基板向けの低熱膨張スペシャルガラスの販売が増加。価格改定も寄与し、電子材料事業の売上高は29.5%増の145億8900万円、営業利益は70.0%増の70億3600万円となりました。
この好調を受けて会社側は、2027年3月期の通期業績予想を上方修正しました。従来予想では売上高1370億円、営業利益260億円、経常利益260億円、純利益170億円としていました。これを売上高1410億円、営業利益300億円、経常利益300億円、純利益200億円へ引き上げました。前期比では売上高19.3%増、営業利益44.1%増となる見通しです。
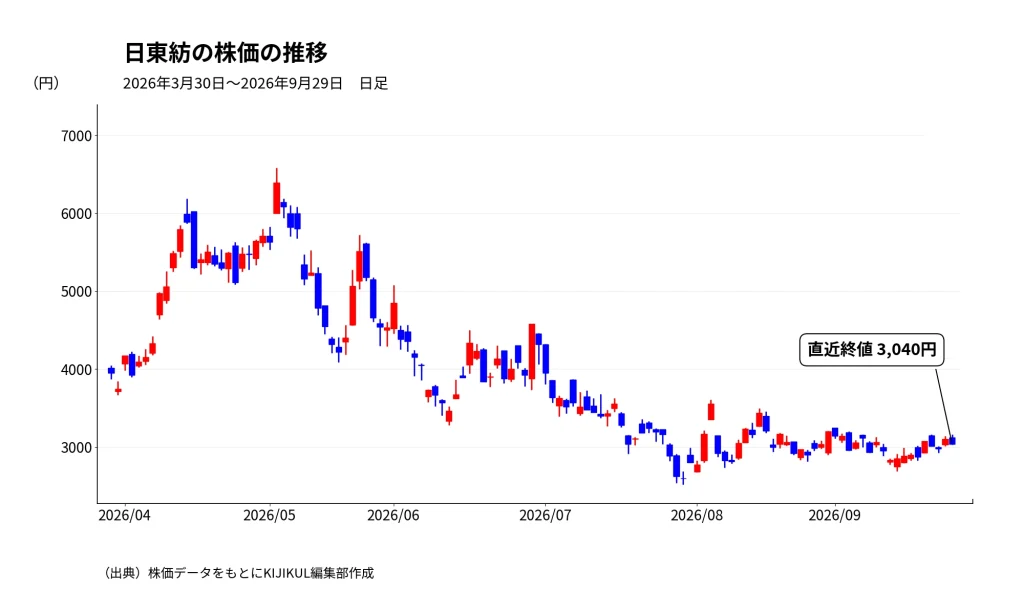
ところが、株式市場の反応は正反対でした。決算翌日の8月6日、日東紡株は前日比682円(19.18%)安の2873円まで一時急落し、東証プライム市場の値下がり率ランキングで首位となりました。好決算に加えて上方修正まで発表したにもかかわらず、株価は「暴落」といっていい反応を示したのです。
さらに、2026年5月7日の6580円の高値から、9月29日の3040円まで下落し、株価は半値以下となっています。なぜ好業績にもかかわらず株価が半値まで下落したのか。その理由を探るには、決算の数字だけでなく、そこに至るまで日東紡株が「何を期待されて買われていたのか」を見る必要があります。
日東紡はなぜ「AI関連株」なのか
日東紡という社名から、繊維メーカーをイメージする人もいるかもしれません。しかし、現在の利益成長を支えているのは電子材料です。2026年3月期の電子材料事業は、売上高492億6500万円、営業利益193億9100万円。営業利益は前期比39.7%増となりました。AIサーバー向け需要が続き、低誘電特性や低熱膨張特性を持つスペシャルガラスの販売が好調だったためです。
半導体の高性能化では、チップそのものだけでなく、半導体パッケージ基板に使われる材料にも高い性能が求められます。そこで注目されているのが、日東紡の「Tガラス」などの高機能ガラスです。AIサーバーの普及や半導体の高性能化が進めば、高機能な基板材料への需要も増える――。こうした期待から、日東紡は素材メーカーでありながら「AI・半導体関連銘柄」として評価されてきました。
さらに、2026年には株式分割も実施しています。6月30日を基準日として1株を5株に分割し、7月1日に効力が発生しました。会社側は投資単位を引き下げ、投資家層を拡大することを目的に挙げています。
つまり、株価を押し上げていたのは、足元の好業績だけではありません。
「AI投資が拡大する」
→「高性能半導体が増える」
→「高機能な基板材料が必要になる」
→「日東紡のスペシャルガラス需要が増える」
→「さらに増産投資が必要になる」
という将来の成長シナリオまで株価に織り込まれていたと考えられます。
株式市場では、業績が良いか悪いかだけで株価が決まるわけではありません。「市場がどこまで期待していたか」と、実際に出てきた材料との差が重要です。
投資家が待っていたのは増産だった?
今回の決算で最も重要なのは、業績予想を上方修正したことよりも、投資家が期待していた新たな成長材料が十分に示されなかったことかもしれません。市場が注目していたのが、Tガラスの追加増産です。
シティグループ証券の分析では、4~6月期の実績と通期計画は想定以上だったものの、Tガラスの追加増産について会社側から新たなコメントがなかったことが、株価にはややネガティブだったとされています。会社側はTガラスの能力増強に対する考え方について「3カ月前から変わりはない」と説明しました。
ここに「好決算なのに売られた」理由があります。投資家が期待していたのは、「今期の利益が増えます」という話のさらに先です。AIサーバー需要が続くなら、生産能力をどこまで増やすのか。その投資によって数年後の売上高や利益をどこまで伸ばせるのか――という成長の加速を示す材料でした。ところが、期待された追加増産について大きな進展が示されなかったため、「期待ほどではなかった」と受け止められた可能性があります。
一方、ゴールドマン・サックス証券は、会社計画の上方修正自体は予想されていなかったとして、業績を肯定的に評価しています。Tガラスの能力増強について踏み込んだ発言がなかった点は物足りないものの、経営陣はシェアを重視する姿勢を示しており、ABF基板やBT基板向けの強い需要を踏まえれば、今後の能力増強への期待は残るとの見方です。
つまり、今回の株価急落は「業績悪化」を嫌気したものではありません。むしろ逆です。AI関連株として将来の高成長まで先取りして買われていたため、好決算だけでは株価をさらに押し上げるには足りなかったとみることができます。「好決算=株価上昇」とは限らない典型的なケースです。
「買い時」判断で確認したい3つのポイント
では、19%も急落した日東紡株をどう見ればいいのでしょうか。業績だけを見れば、成長ストーリーが崩れたとは言いにくい状況です。第1四半期の営業利益は84.8%増で、通期営業利益予想も260億円から300億円へ引き上げられました。電子材料事業ではAIサーバー向け需要の拡大が続いています。
一方、株価を見るうえでは3つのポイントを確認する必要があります。
第一は、Tガラスなど高機能ガラスの増産計画です。現在の旺盛な需要が続いても、供給能力を増やせなければ売上成長には限界があります。今後、具体的な設備投資や能力増強策が示されるかが重要です。
第二は、AI投資の持続性です。日東紡の電子材料事業はAIサーバー需要の恩恵を大きく受けています。それだけに、世界のデータセンター投資や半導体市場が減速すれば、高い成長期待が修正されるリスクもあります。
第三は、株価に織り込まれた期待値です。成長企業の株価は、現在の利益だけではなく数年先の利益まで先取りして動きます。好業績でも株価が下がる今回の現象は、「企業業績」と「株価評価」を分けて考える必要性を示しています。
日東紡の2026年3月期は売上高1182億2900万円、営業利益208億1900万円で、営業利益率は17.6%でした。2027年3月期はさらに営業利益300億円を見込んでいます。数字だけを見れば、収益力は大きく向上しています。それでも株価が急落したのは、投資家が見ているのが「今」ではなく「次」だからでしょう。
今回の株価急落は、日東紡の業績が悪かったからではなく、好業績を織り込んだうえで、さらに高い成長を市場が期待していたことの反動と捉えると理解しやすいでしょう。急落後の株価だけで判断するのではなく、次の焦点となる「増産」と、それが利益成長にどう結びつくかを見極める局面に入っています。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /