住友林業の株価が半値!米国住宅事業の失速、配当利回り4%は買いか?
 KIJIKUL編集部
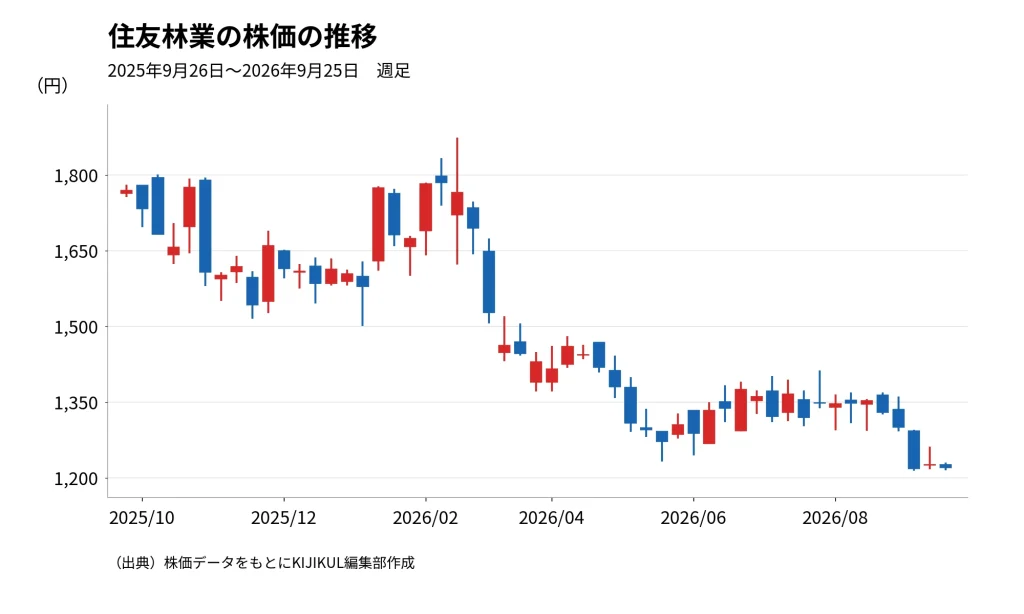
住友林業の株価が低迷しています。2024年10月につけた高値からほぼ半値の水準まで下落し、配当利回りは約4%に上昇しました。背景にあるのが、利益成長を牽引してきた米国住宅事業の失速です。2026年8月には通期業績予想を下方修正し、純利益予想を950億円から600億円へ引き下げました。一方、約6500億円を投じた米住宅大手の買収で、反転時の成長力は高まっています。
業績下方修正で株価低迷、何が起きている?
「住友林業」と聞けば、国内の注文住宅や木材事業を思い浮かべる人が多いでしょう。しかし、現在の同社の業績を見るうえで欠かせないのが米国です。
2026年12月期中間期の売上高は前年同期比17.5%増の1兆2632億円と大幅な増収でした。ところが、営業利益は28.4%減の599億円、経常利益は43.6%減の498億円、純利益は45.5%減の269億円。売上高が伸びる一方、利益が大幅に減少する「増収減益」となっています。
さらに8月7日、会社は2026年12月期の業績予想を下方修正しました。売上高は従来予想の2兆5900億円から2兆9500億円へ引き上げた一方、営業利益は1570億円から1430億円、経常利益は1600億円から1150億円、純利益は950億円から600億円へ引き下げました。特に純利益は従来予想から36.8%もの下方修正です。
売上高が3600億円も上振れるのに、利益は減る――。その理由の一つが、5月に子会社化した米住宅大手Tri Pointe Homes(TPH)です。買収によって売上高は増えますが、のれんなどの償却、株式取得関連費用、支払利息などが利益を押し下げます。しかも、買収したタイミングで肝心の米国住宅市場が悪化しました。
住友林業自身も業績予想修正の理由として、米国で住宅ローン金利の高止まりや景気の先行き不透明感から住宅購入者の様子見姿勢が続き、販売促進のためのインセンティブ付与などで利益が想定を下回ると説明しています。
米国住宅事業を直撃「高金利」と値引き競争
住友林業の米国住宅事業を苦しめている最大の要因は、住宅ローン金利です。住宅価格が高い状態でローン金利まで上昇すれば、毎月の返済額は膨らみます。そこで住宅会社は、値引きや住宅ローン金利の負担を軽減するインセンティブを付けなければ住宅を売りにくくなります。当然、1戸当たりの利益率は低下します。
これは住友林業だけの問題ではありません。同社は2025年12月期の時点でも、米国について「住宅価格や住宅ローン金利の高止まり」と消費者の買い控えによって厳しい市場環境が続いていると説明していました。
足元でも状況が大きく改善したとはいえません。全米不動産協会(NAR)によると、2026年8月の中古住宅販売は前月比2.0%減の年率398万戸。在庫は162万戸へ増加し、前年同月比でも販売戸数は1.2%減っています。NARも高い住宅ローン金利が住宅購入を抑えていると指摘しています。
一方で、住友林業はこの厳しい局面で攻めに出ました。約6500億円を投じ、米国の大手住宅会社TPHを買収したのです。同社は2025年に約5000戸を供給し、住友林業がこれまで進出していなかったカリフォルニア州にも強い事業基盤を持っています。買収後の住友林業グループは、米国で住宅供給戸数5位相当の規模になるとしています。
問題は、市況が回復するまでの「時間」です。大型買収に伴って住友林業の総資産は2025年末の2兆5720億円から2026年6月末には3兆5900億円へ膨らみ、自己資本比率は39.0%から30.5%へ低下しました。短期借入金も1408億円から8223億円へ大幅に増加しています。
住宅市場の低迷が長引けば、「住宅が売れない」「値引きで利益率が下がる」「買収に伴う金利負担が増える」という三重苦になりかねません。
それでも米国住宅市場には長期的な成長余地
ただし、「現在の業績が悪い」ことと「米国住宅事業に成長余地がない」ことは同じではありません。米国では人口増加が続く一方、住宅供給不足という構造問題があります。住宅そのものへの需要がなくなったのではなく、高い住宅価格と住宅ローン金利によって、購入を先送りする消費者が増えている側面があります。
実際、2026年8月の新築一戸建て販売は年率68万4000戸で、前月比6.4%増となりました。前年同月比では2.0%減ですが、金利負担が重いなかでも新築住宅市場が崩れているわけではありません。
ここに住友林業の大型買収の狙いがあります。同社はこれまでM&Aによって米国の住宅事業を拡大してきました。今回のTPH買収によって販売エリアを広げ、2030年に米国で年間2万3000戸を供給する長期目標の達成を目指しています。住宅市場が低迷している局面での大型買収は、短期的には財務負担を高めるリスクがあります。一方、金利低下などで住宅需要が回復すれば、買収によって拡大した事業基盤を生かして収益を伸ばせる可能性があります。
つまり今回のTPH買収は、「現在の利益」より「次の米国住宅市場の回復」を取りに行った投資とも考えられます。もっとも、米国市場の回復時期は読めません。8月の新築住宅在庫は48万3000戸、現在の販売ペースで8.5カ月分あります。住宅ローン金利が高止まりすれば、回復まで時間がかかる可能性があります。
半値になった株価、反転のポイントは?
では、高値から半値近くまで下落した住友林業株は、いつ本格反転するのでしょうか。
一つの目安は「米国住宅事業の底打ち」です。株式市場は通常、業績が完全に回復してから株を買うわけではありません。米国住宅の受注・販売戸数が下げ止まり、値引きや金利補助が縮小し、1戸当たりの利益率が改善し始めれば、株価は業績に先行して反応する可能性があります。
もう一つはTPH買収後の財務改善です。巨額買収で増えた借入金を営業キャッシュフローで減らせるのか。自己資本比率が再び改善に向かうのか。買収による相乗効果が金利負担や償却費を上回るのか。このあたりが焦点になります。
そして株価下落によって目立つようになったのが配当です。住友林業の2026年12月期の年間配当予想は1株50円です。会社は業績予想を下方修正した8月時点でも配当予想を変更していません。株価が1200円台なら、配当利回りはおおむね4%前後になります。
ただし、「配当利回り4%だから割安」と単純には判断できません。利回りが高くなった最大の理由は株価が下落したからです。配当を維持できても、米国住宅事業の低迷が長期化すれば、株価の低迷が続く可能性があります。
逆に注目したいのは、米国の住宅ローン金利、住宅販売戸数、販売価格・利益率、TPHとの統合効果、そして有利子負債の減少です。この5つが改善方向へ動けば、住友林業に対する市場の評価も変わる可能性があります。
住友林業の株価が半値になった背景には、単なる一時的な業績悪化だけでなく、「米国住宅市場の低迷期に巨額買収を実行した」という不確実性があります。しかし、その大型買収は、市況回復後の利益成長力を大きくする可能性も秘めています。株価復活のカギを握っているのは、日本の住宅市場ではなく、米国の住宅ローン金利と住宅販売の回復なのです。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /