Suicaだけではダメなの?新決済「teppay」の普及を左右する強みと課題
 KIJIKUL編集部
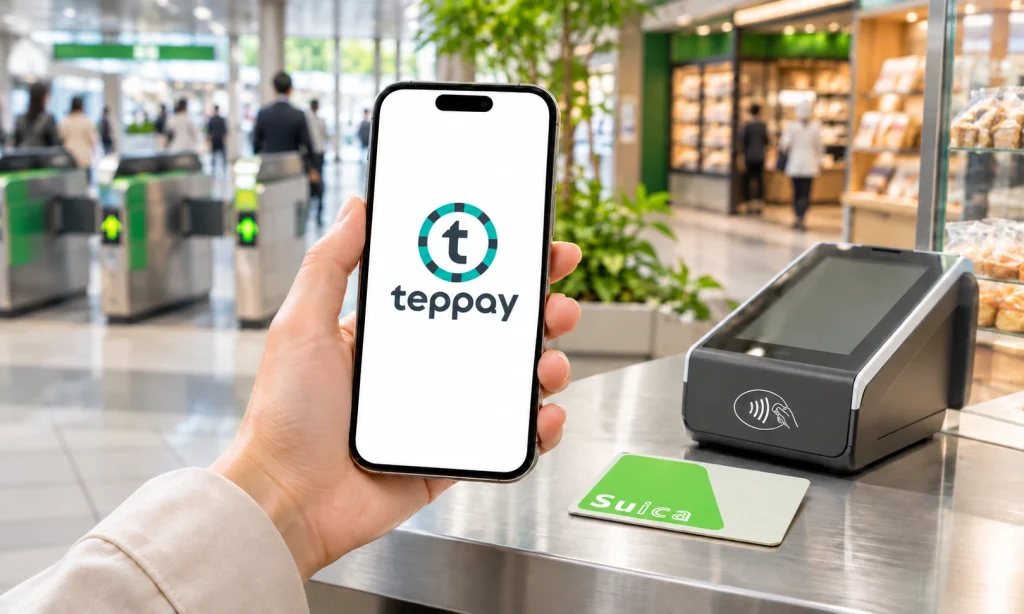
かざすだけで電車にも買い物にも使えるSuicaに、なぜコード決済を加えるのでしょうか。JR東日本は2026年10月20日、モバイルSuicaで「teppay(テッペイ)」を開始しました。モバイルPASMOにも2027年春に導入予定です。2万円を超える支払いや家族間での残高の受け渡しに対応する一方、残高管理や本人確認には注意点もあります。数ある決済サービスの中で、teppayは日常の支払いに定着するのでしょうか。
かざすSuicaに、コード決済が加わった
「Suicaだけではダメなのか」。新しい決済サービスの登場に、そう感じる人もいるでしょう。改札もコンビニもスマートフォンをかざすだけで済むのに、なぜ画面にコードを表示する手間を加えるのでしょうか。
teppayは、モバイルSuicaのアプリ内で切り替えて使うコード決済です。2025年11月に計画が発表され、2026年10月20日にサービスが始まりました。モバイルPASMOへの導入は2027年春の予定です。カード型Suicaを持っているだけで、そのカードにコード決済機能が付くわけではありません。
支払い先は、teppayや、JCBが提供するコード決済の共通の仕組み「Smart Code」のマークがある店舗です。従来の交通系電子マネーの加盟店と、利用できる店が完全に一致するわけではありません。
新しい専用アプリを入れず、普段使う交通アプリから利用できる点は強みです。既存利用者にとってはサービスを見つけやすく、鉄道会社側も一からアプリを広める負担を抑えられます。ただし、利用する機能に応じて規約への同意や認証、本人確認などの操作は必要です。
2万円の壁を越え、買い物と交通をつなぐ
従来のSuicaの交通系IC残高は、上限が2万円です。日常の乗車や少額の買い物には便利ですが、家電などの高額商品では支払いに使いにくくなります。残高を家族に渡す用途にも対応してきませんでした。
teppayは、こうした用途を別の残高で補います。本人確認などの条件を満たせば、teppay残高は最大30万円まで保有できます。残高を利用者同士で送り合えるほか、アプリ内で発行する「teppay JCBプリカ」を使ったオンライン決済にも対応します。
例えば、親が離れて暮らす子どもに交通費を渡し、子どもが受け取った残高をSuicaにチャージする使い方です。親子で共通のサービスを使えば、交通費の受け渡しから乗車までをつなげやすくなります。PASMOへの導入後は、両アプリの利用者間でも残高をやり取りできる予定です。
ただし、teppay残高を持っているだけでは改札を通れません。チャージ残高で乗車する場合は、あらかじめSuicaの交通系IC残高へのチャージが必要で、その残高上限は引き続き2万円です。逆方向の、Suica残高からteppay残高への移動もできません。
JR東日本にとっては、乗車や少額決済の接点を、日常の買い物やオンライン利用に広げる意味があります。鉄道に乗るたびに使うアプリから、駅ビルなどでの消費にもつなげられれば、グループの店舗や金融サービスとの関係を深められます。アプリ内に入口を持つ優位性を、継続利用に育てる戦略と捉えられます。
便利さの裏に、二つの残高と本人確認
メリットは、高額決済や残高の受け渡しに加え、複数の方法でチャージできることです。teppayは銀行口座やコンビニATMの現金、ビューカードなどからチャージできます。ビューカードを連携させれば、カードの利用限度額の範囲で、事前チャージをせずコード決済することも可能です。
一方、「最大30万円」は利用開始直後から誰もが使える条件ではありません。SMS認証や本人確認の実施状況によって、チャージや支払いなどの上限が変わります。銀行口座からのチャージや残高保有上限の引き上げには本人確認が必要です。
2026年11月時点で、本人確認に使える書類は署名用電子証明書に対応したマイナンバーカードに限られます。実物のマイナンバーカードと、署名用電子証明書のパスワード(英数字6~16桁)を用意し、スマートフォンでカードを読み取る作業が必要です。「アプリを増やさずに済む」ことと、「設定が要らない」ことには違いがあります。
teppay残高は、原則として銀行口座への出金や現金での払い戻しができない点にも注意が必要です。友人に残高を渡せても、受け取る側が現金に戻せるわけではありません。買い物や交通利用で使えることを、相手と確認しておきたい仕組みです。
ポイントも支払い方で異なります。店舗などでの残高払いでは、原則として決済額200円ごとに1ポイントのteppayポイントが付き、ビューカード連携支払いではJRE POINTが付きます。ただし、Suicaへのチャージや定期券などの購入では、teppayポイントは付きません。従来からのポイントに加え、残高や支払い方式を意識する場面が増えます。
利用者が「一つにまとめたい」と思っても、アプリの中で二つの残高を管理する負担が残ります。支払い時には画面を開き、コードを表示したり、店舗のQRコードを読み取ったりする操作が必要です。かざす支払いに慣れた人が、少額の買い物でteppayを積極的に選ぶかも課題です。
定着を左右する「使い続ける理由」
teppayが普及するかどうかは、利用可能な人の数だけでは判断できません。モバイルSuicaを使っていても、買い物では既存のコード決済やクレジットカードを選ぶ人がいるからです。生活圏の店で使えるか、入金が簡単か、ポイントが分かりやすいかによって、選択は変わります。
交通アプリを持っている人が、一度試すまでのハードルは低いでしょう。しかし、普段の支払いを変えるには、既存の手段を使うより便利だと実感できる場面が必要です。高額決済だけならクレジットカードでも足り、残高の受け渡しだけなら他のコード決済も選べます。
そのため、強みを発揮しやすいのは鉄道利用との組み合わせです。家族から受け取った交通費をSuicaに入れる、定期券を買う、通勤途中に駅ビルで使う。移動と買い物が続く生活の中で、操作や特典が自然につながれば、利用を習慣にできる可能性があります。
地域限定の残高「バリチケ」やクーポンも、自治体や商店街と連携する入口になります。ただし、対象店舗や有効期限が複雑になれば、利用者は覚えることが増えます。地域の店にとっても、導入後に来店や購入が増える実感がなければ、継続的な活用には結び付きません。
競争の結果も、単一の決済手段への集約より、用途による使い分けが続くと考えられます。改札や急いでいるときの買い物ではSuica、利用店や特典に応じてコード決済、高額商品ではカード、といった選択です。
teppayの将来を見るなら、開始時のキャンペーンへの参加数に加え、特典が終わった後も使われるかが焦点です。通勤・通学という強い接点を、交通費の受け渡しや駅周辺での支払いにつなげられるか。機能の多さより、毎日の支払いで選ぶ理由を作れるかが、後発サービスの定着を左右します。
※本記事は2026年11月7日時点の公式サイト・発表に基づいています。サービス内容や利用条件、提供時期などは変更される場合があります。ご利用の際は、公式サイトで最新情報をご確認ください。
文= KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /