LEVECHY13号は償還されるか?売却停滞とニセコ投資の見えない出口
 KIJIKUL編集部
売却契約締結済み、想定年利12%、運用8カ月。そんな条件で募集されたLEVECHYファンド13号が、当初の終了予定から約1年5カ月を過ぎても償還に至っていません。運営会社の説明では、新たな買主候補は秘密保持契約の締結準備中で、価格提示も償還時期の目安もありません。ニセコの観光需要は伸びているのに、なぜ売却は進まないのでしょうか。元本が戻る条件と、不動産クラウドファンディングで確認すべきリスクを考えます。
契約済みでも決済できず、償還待ちに
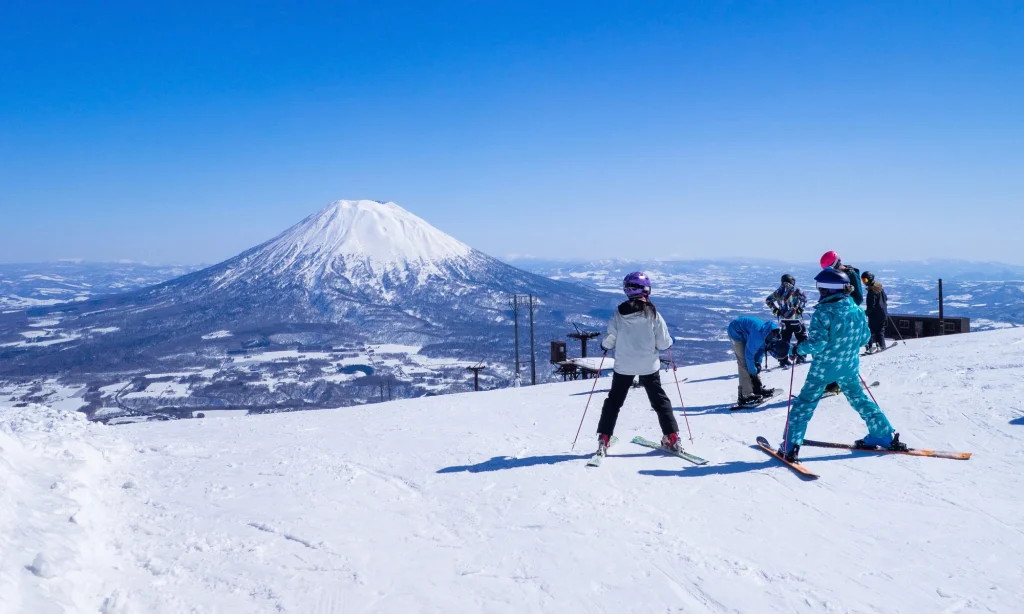
LEVECHYファンド13号は、北海道倶知安町のニセコエリアにある約9460坪のリゾート用地を投資対象とした不動産クラウドファンディングです。募集総額は25億7145万円、想定利回りは年12%、当初の運用期間は2024年8月30日から2025年4月30日までの8カ月でした。
最大の訴求点は、売却先との契約をすでに結んでいたことです。公式募集ページには、2024年6月28日に法人と売買契約を締結し、その金額に基づいて配当利回りを計算したとあります。値上がりを期待して売却先を探す案件に比べ、出口が具体的に見えるEXIT商品でした。
ところが、運営会社の説明によると、買主の資金調達が遅れ、予定日に代金が支払われませんでした。運用期間を6カ月延長し、別の売却先を探すことになったのです。2026年10月13日時点では、当初の終了予定から約1年5カ月が経過しています。
その後、13号の土地を含む承継ファンドとして25号を募集しましたが、公式ページでは不成立とされています。新たな出資金で13号の保有土地などを取得する構想は実現せず、物件の売却が焦点として残りました。過去の報告にある「承継」という表現を、移転や償還が完了した意味で受け取らない注意も必要です。
ここでいう売却停滞は、活動そのものの停止ではありません。運営会社は売却活動の継続を説明しています。しかし、売却契約が成立しても、代金の受領と償還手続きが完了するまでは、投資家の出資金は戻りません。
ニセコ人気と土地の売れやすさは別
売却が進まない背景に、ニセコのインバウンド需要のピークアウトがあるのでしょうか。少なくとも、観光統計から一律にそう結論づけることはできません。
倶知安町の2025年度統計では、観光入込客数は約164万人で前年度比4.6%増、外国人宿泊延数は約89万5000人泊でした。2024年度の約63万3000人泊を上回っています。宿泊延数は人数と泊数を組み合わせた指標で、外国人旅行者の実人数と同じではありませんが、宿泊需要の拡大を示します。
ただし、観光客が増えることと、大規模な開発用地を想定価格で売れることは別です。旅行者は完成した施設を利用しますが、土地の買主は、建設と開業に必要な資金を調達し、将来の収益を見込んで購入を決めます。
買主が検討するのは土地代だけではありません。建設費、施工体制、開業までの期間、従業員の確保、運営費、資金調達費用を含む事業全体です。観光需要が強くても、これらを差し引いた利益が見込めなければ購入判断は進みません。
また、倶知安町の2025年度統計では、年間の延べ宿泊者数の約72%が12月~3月に集中しています。繁忙期の高い宿泊単価だけでなく、閑散期も含む年間の採算が問われます。運営会社は、これまで協議していた候補について、事業規模や活用計画などの条件が合わず、見送りとなったと説明しています。市場全体の魅力と、個別の土地の条件を分けて見る必要があります。
現段階で、ニセコ全体の不動産市場が崩れたとも、この土地に買い手がつかないとも断定できません。問題は、観光地の人気が実際の売買代金に変わる条件が見えていないことです。

価格提示なし、元本回収も判断できず
運営会社は、新たな国内企業1社との協議開始に向け、秘密保持契約の締結準備を進めていると説明しています。一方、具体的な売却価格の提示・受領には至っておらず、売却完了や償還時期の目安も示せないとしています。
秘密保持契約は、非公開資料を開示して検討を進めるための入口です。締結しただけで詳細調査が完了したり、購入が確約されたりするわけではありません。まして準備中の段階を、売却間近と評価するのは早計です。
運営会社の説明では、新規候補以外の交渉段階別の社数は明らかになっていません。したがって買主候補は全部で1社だけだと断定できませんが、金額を伴う具体的な交渉の進展は確認できない状態です。
では、本当に投資資金は償還されるのでしょうか。正確にいえば、売却による回収の可能性は残るものの、時期と金額を判断する材料が不足しています。新たな買主候補から具体的な価格提示がないことは、元本割れの確定を意味しません。同時に、全額償還を裏付ける説明でもありません。
売却が成立しても、代金の全額が投資家に戻るとは限りません。借入があれば返済が必要になり、売却費用や税金、保有期間中の費用も影響します。出資者への分配は、そのうえで契約上の順位や優先劣後の仕組みに従って決まります。
確認したいのは、売却希望価格、最新の査定、借入の有無と残高、延長中の費用、そして全額償還に必要な価格です。買主名や交渉の詳細に守秘義務があっても、資産と負担の状況について、どこまで投資家へ共通報告できるかは別の論点です。
利回りより「戻る仕組み」を確かめる
今回の案件が示すのは、売却契約と決済の違いです。契約があっても、買主が代金を払えなければ現金化は完了しません。投資時には契約の有無に加え、買主の支払能力や資金調達、解除条件、決済が遅れた場合の対応を確認する必要があります。
次に、配当の原資を見ます。賃貸中の建物から得る家賃と、開発用地の売却益では、収入の性質が異なります。売却に依存する案件では、予定利回りだけでなく、その価格で買う相手がいるかが重要になります。
優先劣後構造や倒産隔離も、損失や資金拘束をすべてなくす仕組みではありません。どの損失を誰が負担し、借入がある場合に誰への支払いが先になるかを、個別の契約で確かめることが欠かせません。
投資姿勢としては、生活費や近く使う予定の資金を、予定どおり償還される前提で投入しないことです。事業者を分けても、同じ地域や売却依存型の案件へ集中すれば、似た要因で回収が遅れる可能性があります。
LEVECHY13号ファンドについて、売却・償還の実現を否定する根拠はありません。しかし、安心して待てると判断する情報も不足しています。全額の元本回収と、予定した配当の受け取りも分けて考えるべきです。配当が減っても元本が戻る場合と、元本そのものが減る場合では影響が異なり、「償還」という言葉だけでは区別できません。
今後見るべきなのは、売却先候補の登場という報告から、価格提示、契約、決済へ進むか。そして売却後にいくら戻るかを示す数字です。「高い利回り」以上に「いつ、何を原資に、どれだけ戻るか」を問う姿勢が、不動産クラファンでは重要になります。
文=夏樹真生(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /