太陽誘電株が急落!業績予想を大幅上方修正しても売られた「期待先行」の反動
 KIJIKUL編集部
AIサーバーやデータセンター向け需要への期待から急騰していた太陽誘電の株価が、一転して大きく下落しています。2027年3月期第1四半期は増収増益となり、会社側は通期営業利益予想を300億円から450億円へ50%も上方修正しました。それでも決算発表翌日の株価は約11%下落。その後も不安定な値動きが続いています。好業績なのに、なぜ株価は下がるのでしょうか。
太陽誘電が通期予想を大幅上方修正
電子部品大手の太陽誘電の業績が急回復しています。2027年3月期第1四半期(2026年4~6月期)の売上高は938億9700万円と前年同期比10.7%増、営業利益は48億1800万円と53.3%増でした。経常利益は42億6300万円と前年同期の2億5600万円から大幅に増え、最終利益も25億400万円と前年同期の8億7600万円の赤字から黒字転換しました。
業績をけん引したのが、AIサーバーやデータセンターを含む情報インフラ・産業機器向けです。主力の積層セラミックコンデンサ(MLCC)などを含むコンデンサの売上高は690億2200万円と前年同期比14.7%増。インダクタも159億3400万円と7.4%増えました。情報インフラ・産業機器向けでは、AIサーバー向けコンデンサなどの販売が伸びました。営業利益については、販売数量の増加による操業度効果などが増益に寄与しています。
これを受け、太陽誘電は2027年3月期の通期業績予想を大幅に引き上げました。売上高は従来予想の3840億円から4240億円へ、営業利益は300億円から450億円へ、経常利益は270億円から420億円へ、最終利益は180億円から290億円へ上方修正しました。
営業利益は従来予想から50%、最終利益は61.1%もの上方修正です。前期実績との比較では、営業利益は125.0%増、最終利益は95.9%増となる見通しです。会社側は「情報インフラ・産業機器向けの需要増加、販売価格影響、為替の円安等」を上方修正の理由に挙げています。
数字だけを見れば、株価上昇につながっても不思議ではない好材料です。ところが、市場の反応は正反対でした。
AIデータセンター期待で株価は急騰
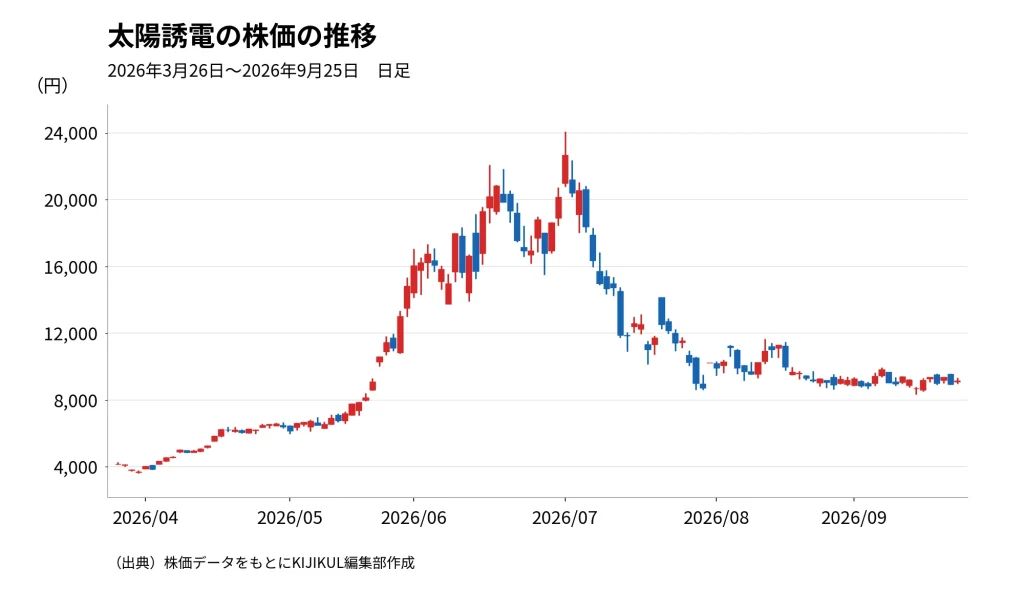
今回の株価下落を理解するには、その前の「上がり方」を見る必要があります。太陽誘電株は2026年3月31日の終値3694円から急上昇しました。6月30日には2万150円、7月1日には一時2万4065円まで買われました。わずか3カ月ほどで株価は5倍を超える水準まで上昇したことになります。
背景にあったのが、生成AI市場の拡大です。AIサーバーでは、高性能GPU周辺などで電源の安定化やノイズ除去を担う多数のMLCCが使われます。データセンターへの巨額投資が続けば、太陽誘電の主力製品にも大きな需要が発生するとの期待が高まりました。
実際、需要の強さを示す数字も出ています。受注高を売上高で割った「BBレシオ」は、2026年4~6月期のコンデンサで1.72倍となりました。1を超えれば受注が売上を上回っていることを意味し、四半期ベースで過去最高水準です。
2026年3月期にも業績回復の兆しは表れていました。売上高は3553億4100万円と前期比4.1%増、営業利益は199億9600万円と91.2%増。自動車や情報インフラ・産業機器向けが伸びています。つまり、AI需要という「期待」だけで株価が上がったわけではありません。業績回復と受注拡大という実態も伴っていました。
問題は、その期待があまりにも早く株価に織り込まれたことです。
「1Q市場予想未達」と期待先行
2026年8月5日、太陽誘電は第1四半期決算と大幅な上方修正を発表しました。ところが翌8月6日の株価は一時9555円まで下落し、終値も9939円と前日比10.98%安。好決算を材料に買われるどころか、大幅安となりました。なぜでしょうか。
一つは、第1四半期の営業利益が市場予想を下回ったことです。実績は48億1800万円と前年同期比53.3%増でしたが、市場予想の71.7億円には届きませんでした。通期営業利益予想450億円は市場予想の412.9億円を上回ったものの、足元の利益水準には物足りなさが残ったとみられます。
加えて、業績を見るうえでは為替の影響にも注意が必要です。第1四半期の平均為替レートは1ドル=158.8円で、前年同期の146.18円から12円以上も円安でした。さらに会社は第2四半期以降の為替前提を1ドル=160円としています。
もう一つが、受注の過熱感です。BBレシオ1.72倍は需要の強さを示す一方、会社側はAIサーバー向け需要の増加に加え、一部顧客で在庫水準を引き上げる動きが影響した可能性も指摘しています。今後、こうした受注が実需として継続するかを見極める必要があります。
そして最大のポイントは、株価が好業績を先回りしていたことです。7月1日の高値2万4065円から8月6日の安値9555円まで、約1カ月で6割近く下落しました。それでも3月末の3000円台と比べれば、なお2倍を超える水準でした。
「業績が悪いから売られた」というより、AI需要への期待で急上昇した株価と、実際の利益成長とのギャップを修正する動きと見るほうが実態に近いでしょう。
株価回復のカギは「AI需要が本当に利益になるか」
では、太陽誘電株は再び上昇するのでしょうか。9月25日の終値は9160円です。7月1日の高値2万4065円から見ると6割以上下落していますが、3月31日の3694円からは約2.5倍です。株価が元の水準に戻ったわけではありません。
今後の焦点は、「AI関連需要が期待から実際の利益に変わるか」です。太陽誘電は2026年3月期、売上高3553億円に対して営業利益199億円でした。2027年3月期は売上高4240億円、営業利益450億円を見込んでいます。売上高が約2割伸びる一方、営業利益は2倍以上になる計画です。
この大幅増益を実現するには、AIサーバー向けなど高付加価値製品の販売拡大に加え、工場の稼働率上昇による採算改善も重要になります。一方で注意したいのが為替です。会社は第2四半期以降の為替前提を1ドル=160円としています。円高に転じれば、業績の押し下げ要因になりかねません。
太陽誘電の株価を考えるうえで、次の決算では単純な売上高や営業利益だけでなく、①情報インフラ・産業機器向け売上の伸び、②コンデンサのBBレシオ、③利益率の改善、④為替の影響――を見る必要があります。
今回の株価急落は、「好決算なのに売られた」という単純な話ではありません。AIデータセンターへの期待から株価が短期間で急騰し、将来の成長を先に織り込みすぎた。そのため、会社が大幅な上方修正を発表しても、市場は「予想を上回ったか」ではなく、「さらに上を期待できるのか」を見始めています。
太陽誘電株が本格的に回復するためには、AI関連の強い受注が一時的な過熱ではなく、売上と利益の持続的な成長につながることを示せるかが焦点になりそうです。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /