ロシア事業の経営権喪失でJT株ストップ安!株価はどこまで下がるのか?
 KIJIKUL編集部
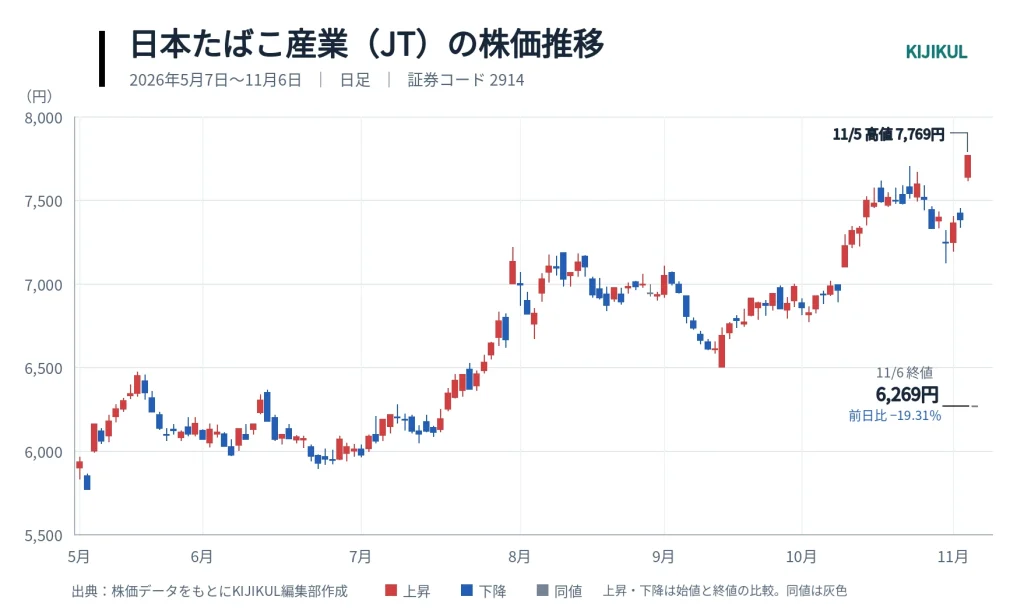
日本たばこ産業(JT)株が2026年11月6日、前日比19.31%安の6269円とストップ安で取引を終えました。ロシアの製造子会社4社が一時管理下に置かれ、事実上、経営権を失う事態への懸念が広がったためです。2025年12月期のロシア事業は、グループの売上収益の約1割、調整後営業利益の約4分の1を占めた稼ぎ頭。上方修正直後の好業績と高配当への期待はどう変わるのでしょうか。
最高値の翌日に急落、何を失うのか
11月5日、JT株は前日比5.23%高の7769円で引けました。ところが翌6日は売り注文が殺到し、日中は値が付かず、大引けに値幅制限の下限である6269円で売買が成立しました。下落幅は1500円、率にして19.31%です。
きっかけは、5日に署名されたロシア大統領令です。JTは6日、現地の製造会社4社が一時管理の対象になったと発表しました。報道によると、管理権はロシア企業に移されます。所有権が残っていても、経営判断や資産の運用に関与できなくなれば、JTが事業を支配する力は大きく損なわれます。
工場が操業を続けるかに加え、そこで生まれた利益をJTが回収できるかが問題です。会計上の支配を失ったと判断されれば、対象会社を連結対象から外す処理なども検討されます。のれんや無形資産の減損、連結除外時の損益が発生する可能性もあり、継続的な利益の減少と一時的な損失をそれぞれ確認する必要があります。
JTは6日時点で影響を確認中としており、損失額や配当への影響を公表していません。株価が先に大きく動いたのは、投資家が金額を確定できないまま、将来の利益が損なわれる可能性を織り込もうとしたためと考えられます。
売上1割、調整後営業利益4分の1の重み
ロシア事業の大きさは売上だけでは測れません。JTの2025年12月期の売上収益は3兆4676億7500万円、調整後営業利益は9022億円でした。報道によるロシアの構成比である約10%、約25%を当てはめると、売上は約3500億円、利益は約2300億円に相当します。これは比率からの概算で、ロシア単独の開示額ではありません。
ロシアでは約4割の市場シェアを持ち、紙巻きたばこの有力ブランドと生産基盤を築いてきました。売上構成比より利益構成比が高い市場を失うと、他地域で売上を増やしても、その利益率によっては収益を補いきれません
直前までの業績は好調でした。2026年1~9月期の売上収益は前年同期比13.6%増の2兆9913億8200万円、営業利益は24.2%増の9477億1000万円です。10月29日には通期の営業利益予想を1兆410億円、最終利益予想を6620億円へ引き上げました。7月時点の営業利益予想1兆80億円を、さらに330億円上積みした形です。
決算説明資料は、ロシアを含む複数市場での値上げ効果を増益要因に挙げています。成長を支える市場の一つで、利益の帰属そのものが揺らいだことになります。
ただし、調整後営業利益の4分の1という構成比を、そのまま今期の最終利益から差し引く計算は適切ではありません。対象は製造会社4社であり、連結上の処理が適用される時期や対象範囲、税金、残る取引関係によって影響は変わります。1~9月に計上した利益と、今後失われる可能性のある収益力も区別して評価する必要があります。
戦時経済が変えた外資の立場
ロシアは2023年、外国企業の資産を一時管理下に置ける制度を導入しました。カールスバーグやダノンのロシア事業も対象となり、その後、現地事業の売却に至りました。「一時」という名称でも、元の経営体制に戻る保証はありません。
背景には、対ロ制裁への対抗と、国内の生産や雇用を維持する政策があります。現地で外資の工場を運営できると判断すれば、外国企業による撤退や投資判断を待たずに、国家が管理を移す余地が広がります。従業員や工場が残ることと、海外株主の権利が守られることは別の問題です。
ロシア経済には、戦費の負担、人手不足、物価上昇、高金利という圧力がかかっています。ロシア中央銀行の公表値では、2026年9月のインフレ率は6.4%、11月6日時点の政策金利は14%で、インフレ率が物価目標の4%を上回る状況への対応が続いています。
もっとも、今回の管理措置だけから、ロシア経済が崩壊寸前だから資産を奪ったと結論づけることはできません。戦争と制裁が長引くなか、外国資本に対する国家の介入が制度として定着し、企業が予測できる範囲を狭めている点が重要です。
JTは侵攻後も制裁・規制を順守して事業を継続し、経営からの分離を含む選択肢を検討していると説明してきました。利益を稼げる間に続ける判断には、その後の撤退条件まで自社で決められなくなる危険が伴っていたのです。
株価の底を決めるのは配当と残る利益
下げ止まりを考える際、まず確認したいのは、今回の措置前に公表された年間配当予想272円が維持されるかどうかです。6269円に対する予想配当利回りは約4.34%。中間配当136円は支払済みで、今期については期末配当予想136円の扱いが焦点になります。配当を据え置くなら、利回り5%に相当する株価は5440円です。これは利回りからの逆算であり、その株価で買いが集まるとの予測ではありません。減配があれば計算の前提も変わります。
11月6日の終値6269円を、10月29日時点の会社予想1株当たり利益372.88円で割ると、予想PERは約16.8倍になります。しかし、この利益予想は今回の措置より前の数字です。株価の下落率と利益の減少率を比べるには、ロシアを除いた収益力の見通しが必要になります。
焦点は、連結除外に伴う損益や減損の有無・規模、来期以降に残る利益、そして配当原資となる現金の確保です。今期の配当を維持できても、翌期以降の収益回復が見えなければ、買い手が求める利回りは高くなる可能性があります。
海外事業の評価でも、売上の地域分散だけでは足りません。利益が特定国に集中していないか、現地の現金を送金できるか、撤退や売却を自社で決められるかが問われます。
米中間選挙で民主党が上下両院の多数派奪還を確実にしたとの見方が広がり、米国では政策運営の不透明感が増しています。中国では不動産調整が家計や投資を圧迫し、ロシアでは戦争と国家介入が事業を左右します。それぞれ、議会対立、需要低迷、資産支配という異なる経路で企業利益に影響します。
大国の政治・経済の不安が重なるほど、投資家は将来利益を慎重に見積もり、株価に求める安全余裕を広げます。JT株の底を探る手掛かりも、過去の高値からの値幅以上に、会社が示す残存事業の利益と配当方針にあります。
文= KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /