ブックオフ最高業績!中古本の店を変えた「稼ぐ商品」と成長持続の条件とは
 KIJIKUL編集部
「本を売るなら」で知られるブックオフが、業績を伸ばしています。2026年5月期は売上高と経常利益が過去最高を更新し、2027年5月期第1四半期も営業利益が前年同期比80.6%増加しました。かつて成長が停滞した中古本チェーンを変えたのは、トレーディングカードやホビーなどへの取り扱い商品の拡大です。ただし、好決算でも株価は上がり続けていません。店舗で進む変化と、再成長を持続させる条件を探ります。
営業利益8割増!「本の店」が変わった
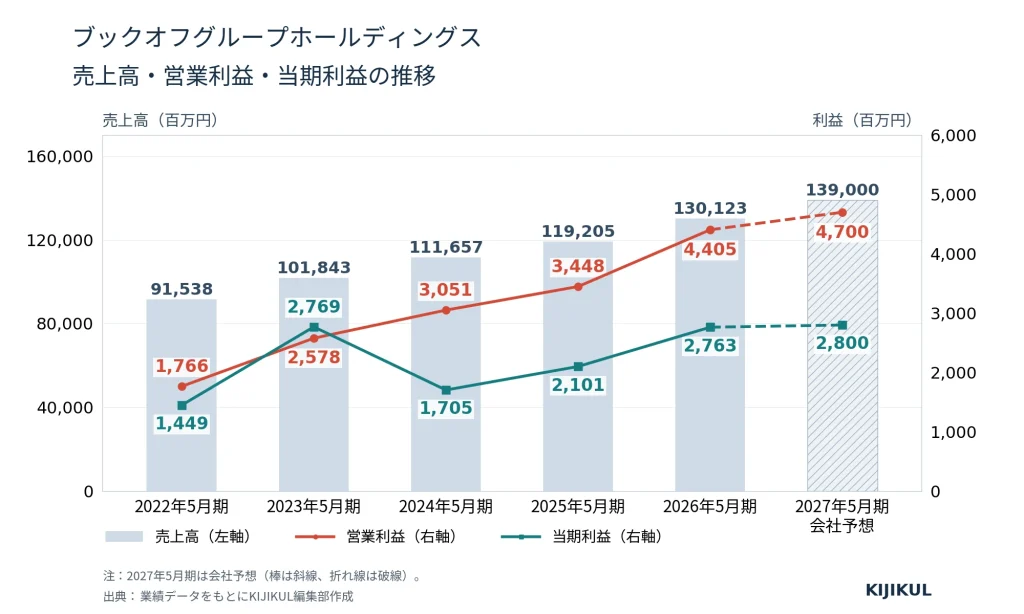
ブックオフグループホールディングスの業績が好調です。2026年5月期の売上高は前期比9.2%増の1301億2300万円、営業利益は27.7%増の44億500万円。経常利益も20.9%増の47億2000万円となり、売上高とともに過去最高を更新しました。
2026年10月13日に発表した2027年5月期第1四半期も、売上高は前年同期比10.5%増の326億2000万円、営業利益は80.6%増の8億7100万円でした。最終利益は約2.6倍の4億9500万円に伸びています。
ただし、今回の大幅増益には、前年同期の営業利益が56.6%減と落ち込んでいた反動もあります。「8割増」という数字だけで成長速度を判断するのは早計です。それでも、通期での最高業績に続き、直近も増収増益を確保していることは、事業の変化が成果につながっている証拠でしょう。
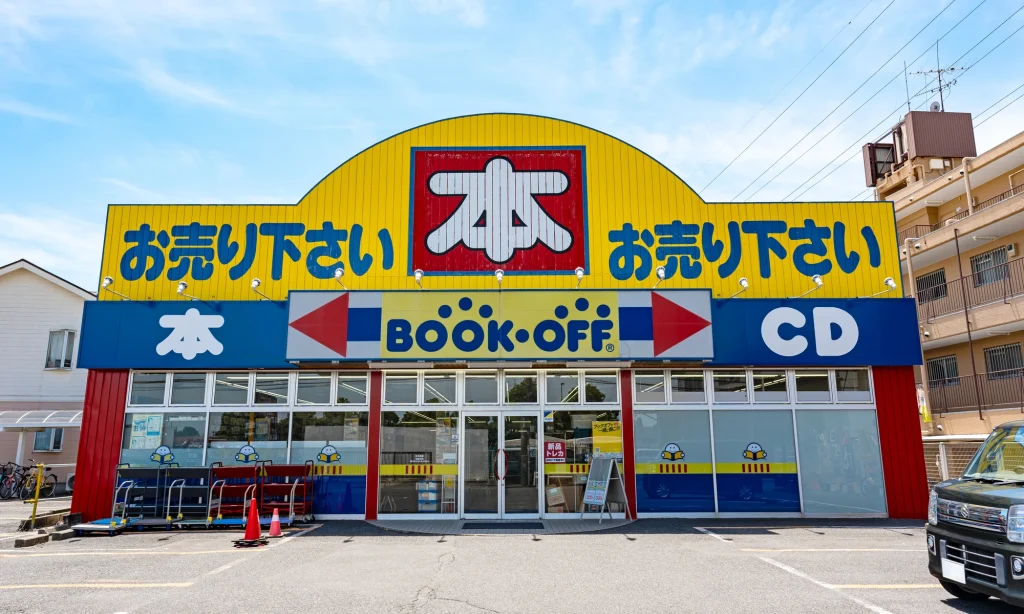
回復の背景にあるのが、中古本を中心とする店舗から、幅広い中古品を扱う店舗への転換です。大型総合リユース店「BOOKOFF SUPER BAZAAR」の出店に加え、既存店でもトレーディングカードやホビーの売り場を拡張しています。
2026年5月期の国内ブックオフ事業は、売上高が8.0%増、セグメント利益が19.1%増でした。人件費などが増えても、既存店の販売拡大によって売上総利益を積み上げています。店舗を増やすだけでなく、店内で何を買い取り、何を売るかを変えたことが、収益回復を支えているのです。
中古本販売は本当に「終わった」のか
かつてのブックオフは、家庭で読み終えた本を買い取り、手頃な価格で販売することで成長しました。CDやDVD、ゲームソフトも加わり、身近な中古品を売買する場所として定着しました。
ところが、電子書籍や音楽・動画配信、ゲームのダウンロード販売が普及すると、コンテンツを楽しむために現物を持つ必要性が薄れます。現物の新品が売れなければ、将来、中古市場へ持ち込まれる商品も減ります。新品市場の変化が、仕入れと販売の両方に影響する構造です。
さらに、フリマアプリによって、消費者が店舗を介さず売買できるようになりました。売り手には、手間をかけても高く売るという選択肢が生まれます。中古品の需要があっても、その取引を店舗が獲得できるとは限らなくなったのです。
ただし、中古本販売そのものが終わったわけではありません。実際、2026年5月期の国内直営既存店では書籍の売上高が前期を上回り、最新の第1四半期も本の売上高は前年同期を超えています。
変化を迫られたのは、本やCDなどの販売に成長を依存する経営です。中古の紙の本には価格の手頃さや、店頭で偶然一冊に出合う楽しさがあります。その需要を維持しながら、成長する商品を加えることが重要になりました。
実店舗には、品物をまとめて持ち込める利便性もあります。撮影や出品、購入者とのやり取り、発送を自分でする必要がありません。ブックオフは、この「売る手間を減らす価値」を、本以外の商品にも広げたと捉えられます。
成長を支えたトレカ、次に育てる事業は
業態転換を象徴する商品が、トレーディングカードやフィギュアなどのホビーです。これらは、安く買いたいという需要に加え、集めたい、実物を確かめたいという需要があります。デジタルで作品を楽しむことと、関連商品を所有することが両立する分野です。
店舗にとっては、商品の状態や人気を見極め、適切な価格で買い取り、次の買い手につなぐ力が問われます。売り場を広げるだけでなく、査定や価格設定の精度を高めることが、利益を確保する条件になります。
こうした取り扱い商品の拡大と並び、次の成長源として育てているのが、海外事業と、貴金属・ブランド品などを扱うプレミアムサービス事業です。最新の第1四半期では、海外事業の売上高が39.4%増の22億2400万円、セグメント利益が68.5%増の3億6100万円でした。米国で既存店の仕入れと販売が好調だったことなどが寄与しています。一方、マレーシアでは既存店売上高が前年同期を下回り、減益となっています。海外全体が一様に好調なわけではありません。
プレミアムサービス事業も、2026年5月期は売上高85億2700万円、セグメント利益1億6000万円まで拡大しました。ただし、2027年5月期第1四半期は5900万円のセグメント損失となりました。前年同期から赤字幅は縮まりましたが、安定した収益の柱になるには時間が必要です。
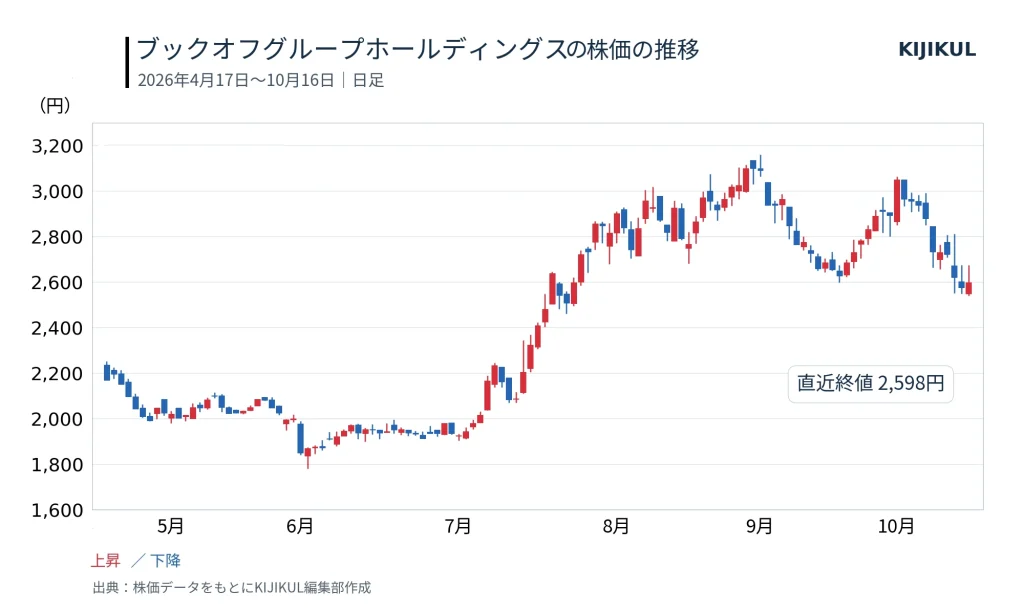
株価にも、再成長への期待をうかがわせる動きがあります。2026年3月23日の終値1680円から、9月1日には一時3160円まで上昇しました。7月13日の通期決算発表後も、7月14日の終値は前日比5.65%高、7月15日は5.39%高でした。ただし、この上昇を特定の商品だけで説明することはできません。国内事業の収益改善、海外展開、増配などを合わせて、企業全体の成長が評価された可能性があります。
好決算でも株安、成長持続に必要な条件
業績回復と株価上昇は、同じ速度で続くとは限りません。10月13日の第1四半期決算発表後、14日の終値は前日比3.67%下落し、15日も1.79%安となりました。16日は0.89%高の2598円に反発しましたが、9月1日の高値3160円からは約17.8%下がっています。
会社が据え置いた2027年5月期予想は、売上高1390億円、営業利益47億円です。増益は続く計画ですが、営業利益の伸び率は6.7%にとどまります。第1四半期の8割増益が、そのまま年間を通じて続く想定ではありません。株価には、足元の実績に加え、今後どこまで成長できるかという期待が反映されます。
また、会社は会員管理システムへの不正アクセスによる個人情報漏えいを公表しています。第1四半期末後に発生したため今回の四半期業績には影響しませんが、今後の業績への影響は精査中で、通期予想にも織り込んでいません。株価下落の原因は断定できないものの、顧客の信頼回復は重要な経営課題です。
成長を持続させるには、売上高を伸ばすとともに、在庫を適切に回転させることが求められます。人気が変わりやすいトレカやホビー、高額な貴金属・ブランド品は、仕入れ価格や保有期間によって採算が変わります。売上拡大を急いで在庫を抱えれば、資金負担や値下げ損失につながりかねません。
2026年2月に締結した伊藤忠商事との資本業務提携も、顧客接点や事業機会を広げる一手です。ただし、提携の成果は、実際に仕入れの拡大や利益の増加につながるかで判断する必要があります。
ブックオフの復活は、本の需要回復を待つのではなく、店舗網と買い取りの仕組みを別の商品へ応用した成果です。次に問われるのは、広げた事業を安定して稼げる仕組みに育てる力でしょう。「中古本の店」というイメージを変えた企業は、いま、その先の成長を試されています。
文= KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /