コアウィーブ・ショックとは!半導体株急落は恐慌前夜か、AI再起への調整か
 KIJIKUL編集部
AI向けクラウド企業コアウィーブの信用不安が、世界の半導体株を揺さぶっています。日経平均株価は2026年10月15日に3318円安となり、20日の終値も6万4075円と戻りは鈍い状況です。背景にあるのは、AI需要の消失よりも、巨額投資を借金で支える仕組みへの疑念です。一方、半導体大手には好業績も見られます。今回の急落はAIブーム終焉の始まりなのか、それとも過熱相場の調整なのでしょうか。
日経平均3318円安!信用不安が日本にも波及
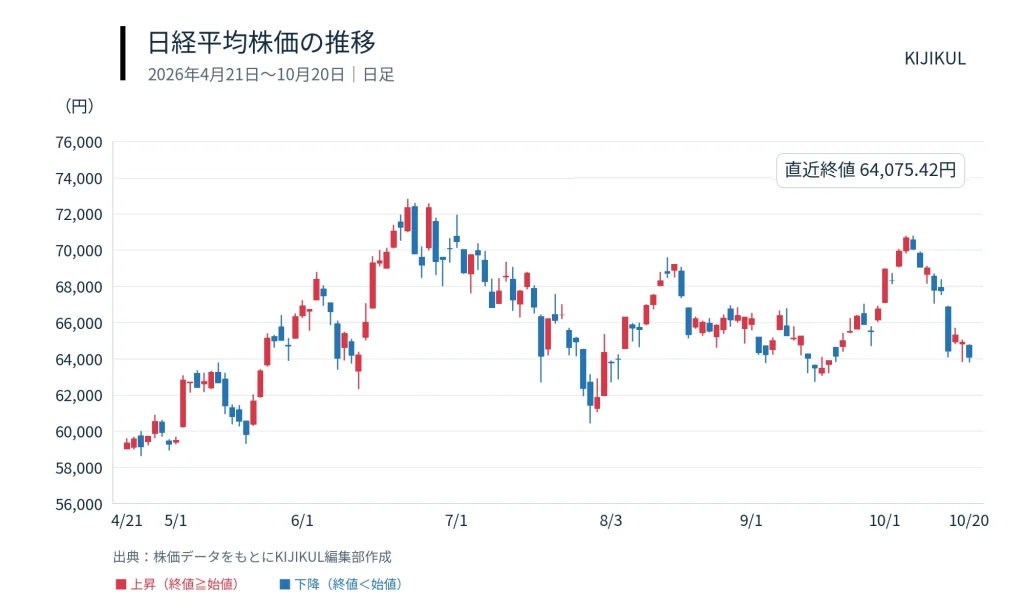
2026年10月15日、東京株式市場を大きな売りが襲いました。日経平均株価は前日比3318円34銭、4.90%安の6万4425円95銭で取引を終了。米国のAI向けクラウド企業、コアウィーブの信用不安と、米物価指標の上振れが重なり、AI・半導体関連株への警戒が強まりました。
日経平均は10月6日に終値で7万683円98銭を付けていました。15日の急落後、16日は反発したものの、19日、20日と再び下落。20日の終値は前日比841円28銭安の6万4075円42銭で、6日の終値から約9.3%下がっています。急落後の反発だけでは、相場が落ち着いたとはいえない状況です。
コアウィーブは、半導体を製造する会社ではありません。GPUなどを備えた計算基盤を構築し、AIの開発や運用に必要な処理能力を提供する企業です。その会社への不安が、なぜ日本の半導体株まで揺さぶったのでしょうか。
市場が警戒したのは、一社の経営問題を超え、AI投資全体を支える資金の流れです。日経平均はアドバンテストや東京エレクトロンなどの影響が大きく、これらの銘柄が売られると指数全体も押し下げられます。指数の急落には、AI関連株への期待が集中していた市場構造も関係しています。
問題はAI需要より「借金で拡大する仕組み」
コアウィーブの事業では、サービス収入を得る前に、GPUの調達やデータセンター整備などの支出が発生します。顧客との契約を確保していても、設備を用意して稼働させなければ、予定した収入は入ってきません。成長が速いほど、先行して多額の資金が必要になります。
同社の2026年4~6月期決算では、売上高は25億7500万ドルと前年同期の2倍超に増えました。しかし、純支払利息は6億4000万ドルに達し、最終損失は6億2600万ドルでした。売上が急拡大しても、利息や設備関連の費用を吸収し、利益を確保できるとは限らないのです。
こうした企業に金利上昇は逆風です。変動金利の借入や、新規調達・借り換えの費用が増えれば、投資回収は難しくなります。同社の社債も売られました。10月15日のロイター報道によると、4月に発行した2031年償還社債の市場利回りは16.2%に上昇し、返済能力や資金調達への懸念が強まっていることを示しました。
ただし、社債の市場利回りが上がったからといって、既存の固定金利債の利払いが直ちに同じ水準へ増えるわけではありません。重要なのは、投資家が従来より高い利回りを求めるほど、返済や資金調達を警戒し始めたことです。
調達難でクラウド企業が設備投資を抑えれば、GPUやサーバーの発注が減り、半導体メーカーや製造装置企業にも影響する可能性があります。今回の売りは、こうした連鎖を先回りした動きと考えられます。
半導体需要は崩壊したのか、期待が先走ったのか
株価下落と需要減少は、分けて考える必要があります。株価は将来の成長を先取りするため、足元の業績が好調でも、成長速度や利益率への期待が下がれば調整します。金利が上がり、将来の利益に対する現在の評価が低くなることも、成長株には重荷です。
一方で、需要を支える実績も確認できます。半導体受託製造最大手TSMCの2026年7~9月期は、台湾ドル建て売上高が前年同期比50.9%増、純利益が68.7%増でした。同社は先端技術への強い需要が業績を支え、10~12月期もその需要が続くとの見通しを示しています。
この決算だけで業界全体の安全を保証することはできませんが、少なくとも、TSMCの決算は、足元でAI関連需要が引き続き強いことを示しています。ただし、現在の受注が好調なことと、各社の巨額投資が数年後に十分な収益を生むことは別問題です。
コアウィーブ自身も、2026年6月末時点の売上受注残(Revenue backlog)が約1040億ドルに上ると公表しています。ただし、これは将来のサービス提供などを条件に売上計上される金額を含み、手元資金や確定利益ではありません。大きな契約額だけで返済能力を判断するのは危険です。
今後は「AI関連」という一括りの評価が難しくなります。資金力のある大手クラウド企業、借入依存度の高い新興企業、半導体メーカーでは、リスクの所在が異なります。AIの普及が続いても、期待された企業すべてが勝ち残るとは限りません。
信用不安の広がりとAI相場の行方を見極める
今回の急落だけで、恐慌前夜と断定する根拠はありません。経済全体の危機を論じるには、一社の株安に加え、金融機関の損失拡大や融資の縮小、企業活動への波及を確認する必要があります。
10月20日のロイター報道によると、JPモルガンは、大半の世界的な銀行について、コアウィーブに対する融資などのリスク資産の規模は限定的との見方を示しました。ただし、開示が限られるなかでの推計であり、リスクがないという意味ではありません。
AI投資の持続性を見極める第一の確認点は、資金調達です。社債利回りの高止まりが続くのか、新規融資や借り換えが進むのか。設備投資を続けられる資金を確保できなければ、需要があっても事業は伸ばせません。
第二は、顧客の投資計画です。大手クラウド企業が投資を継続するか、契約の延期や縮小が増えるかを確認します。第三は、投資した設備が実際に収入を生み、費用を差し引いた利益や現金につながっているかです。
調達不安が和らぎ、設備の稼働と収益化が進めば、相場が持ち直す条件は整います。反対に、調達難と投資削減が重なり、受注や利益予想の下方修正が広がれば、調整は長引くでしょう。
今回問われているのは、AI技術そのものの終焉ではありません。巨額の投資を、誰が、どの条件で負担し、いつ利益として回収するのかです。「AIだから成長する」という期待から、資金と利益の裏付けを確かめる段階へ、市場の目線が変わり始めています。
文=夏樹真生(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /