金利のある時代が原因?なぜメガバンクはいま「富裕層ビジネス」を強化するのか
 KIJIKUL編集部
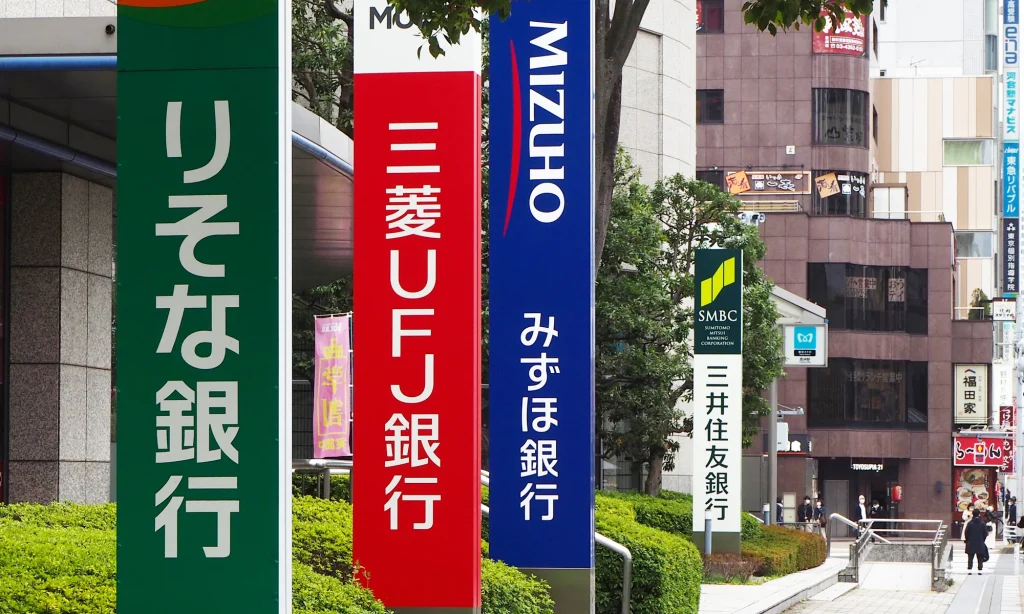
メガバンクが富裕層向けサービスを強化しています。しかし、富裕層はゼロ金利時代から重要な顧客でした。なぜ、いま3行が同じ方向に動いているように見えるのでしょうか。実際、各行とも以前から取り組んでおり、金利復活で高まった、銀行にとっての預金の収益上の価値と、ネット展開による顧客接点の拡大が、競争を加速させています。資産運用や相続・事業承継に加え、預金や決済まで取り込む各行の戦略から、富裕層争奪戦が熱を帯びる理由を探ります。
3行が一斉に始めたわけではない
SMBCグループのOliveを通じた資産運用サービス、三菱UFJ銀行の「エムット Excellent Club」、みずほ証券と楽天証券による資産運用支援。新サービスの発表が続くと、メガバンクが一斉に富裕層ビジネスへ乗り出したように見えます。しかし、今回の動きは新規参入ではなく、従来の取り組みの拡張です。
三菱UFJフィナンシャル・グループ(MUFG)は2019年に、富裕層ビジネスを担当するグループ横断のユニットを新設しました。SMBCグループは2020年4月に「SMBC Private Wealth」を立ち上げ、銀行・信託・証券の機能を集約。みずほも2021年に超富裕層向け「MIZUHO Connected Service」を開始し、2023年にはロンバー・オディエ信託と提携しています。
いずれも、国内金利が復活する前の取り組みです。超低金利下で預金・融資の利ざやが圧迫されるなか、資産運用や相続、事業承継などを通じて収益を広げる意味がありました。
企業オーナーであれば、会社の資金調達だけでなく、自社株や不動産の承継、会社売却後の資産管理など、相談は多岐にわたります。銀行・証券・信託の総合力を生かせる顧客として、富裕層は以前から重要だったのです。
最近、同時に動いているように見える背景には、各行が共通の環境変化に対応し、既存戦略を強めていることがあります。金利復活とデジタル化はその重要な要因ですが、各行の施策は同じではありません。
金利復活で変わった富裕層の「預金」の価値
金利のある時代になり、何が変わったのでしょうか。大きいのは、富裕層が持つ預金を維持・拡大することの収益上の意味です。
超低金利時代にも運用商品や相続関連サービスは収益につながりました。金利復活後は、それに加えて、融資などの原資となる預金の重要性が高まります。MUFGも2026年8月の発表で、国内金利上昇を背景に預かり資産残高の重要性が増し、これを維持・拡大して次世代につなぐことが重要になったと説明しています。
つまり、富裕層は「運用商品を買ってもらいたい顧客」であると同時に、「まとまった資金を長く預けてもらいたい顧客」でもあります。ただし、預金金利を引き上げれば銀行の調達コストも増えます。優遇金利だけで競うと利益を削りかねません。そこで決済や資産運用、相続などを組み合わせ、長く取引してもらう仕組みが意味を持ちます。
富裕層の増加も追い風です。野村総合研究所の2025年2月公表の推計では、2023年の純金融資産1億円以上の世帯は165.3万世帯。2021年比11.3%増で、保有する純金融資産総額は28.8%増の約469兆円でした。世帯数以上に資産総額が増えています。
しかし、資産が増えたからといって、各行への資産の預け替えにつながるとは限りません。会社員が株式などの運用を通じて資産を増やした層もおり、企業オーナーとは相談内容が異なります。市場の拡大だけでなく、異なる顧客の需要を取り込む体制が必要なのです。
共通する狙い、異なる3行のアプローチ
各行の直近の施策には、それぞれ特徴があります。
SMBCは、SBIグループと連携する「Oliveコンサルティング」で、デジタルと有人相談を組み合わせています。スマートフォンで資産全体の把握や配分分析を行い、資産状況やカードランクに応じて、オンライン面談、対面、チャット、電話などを利用する仕組みです。
日常の投資は自分で行い、必要なときに専門家へ相談したい。こうした顧客との接点を広げる取り組みといえます。超富裕層向けの専門サービスと、デジタルを使う資産保有層へのサービスを並行して強化しています。
三菱UFJ銀行は、既存の「三菱UFJ銀行 エクセレント倶楽部」を改定し、預かり残高を軸にした会員組織「エムット Excellent Club」として、2027年3月にサービスを開始する予定です。同行の預かり金融資産3000万円以上、または資産運用残高1000万円以上の個人を対象に、金利優遇や専門家へのオンライン相談などを用意し、会員限定のプラチナカードも順次提供します。
発表では、会員数75万人以上、預かり残高50兆円以上を見込んでいます。なお、預かり残高には預金だけでなく、投資信託などの運用資産も含まれます。会員数は個人顧客全体の約2%ですが、預かり残高は約5割です。少数の顧客との関係を保ち、家族や次世代につなぐ戦略の重みが分かります。
みずほ銀行の「みずほプレミアムクラブ」は、同行の円預金残高が500万円以上で、かつ、同行と所定の届け出をしたみずほ信託銀行・みずほ証券の預かり残高合計が3000万円以上の個人が対象です。金融取引の優遇に加え、不動産や遺言関連サービスも提供しています。
また、みずほ証券と楽天証券が共同出資した「MiRaIウェルス・パートナーズ」は、ネット証券の基盤と対面助言を組み合わせています。超富裕層への専門的な支援と、資産形成・運用層への接点拡大を進める形です。
各行の会員基準は、野村総合研究所の富裕層の定義とは異なります。競争は純金融資産1億円以上の顧客だけに限らず、その手前の層にも広がっています。
ネットとベンチャーは富裕層戦略をどう変えるか
ネット展開も、今回の強化を支える重要な要素です。ただし、ネットが富裕層ビジネスの始まりだったわけではありません。SMBCは2020年の時点で、企業オーナーなどには専門人材を投入し、資産形成層にはデジタル・リモートを活用する方針を示していました。
いまはデジタルを使う資産保有層にも、有人相談を届けようとしています。決済や日常の投資はアプリで済ませ、相続や事業承継では専門家に相談する。ネットは営業の効率化と、店舗だけでは接点を持ちにくい顧客の獲得を支える手段です。
ベンチャー支援も、この戦略とつながります。創業者は当初の個人資産が少なくても、上場や会社売却によって大きな資産を持つ可能性があります。成長段階から資金調達や資本政策を支援することは、将来の富裕層との関係づくりにもなります。
大企業向け融資や海外事業も重要ですが、国内の個人・オーナー取引では、富裕層向けサービス、デジタルによる顧客接点、ベンチャー支援を結び付ける戦略が有力と考えられます。
中小企業経営者にとっては、銀行を会社の借入先としてだけでなく、自社株、個人資産、家族への承継をまとめて相談する相手として見直す機会になります。問うべきは特典の豪華さより、費用に見合う助言と継続的な支援があるかです。
メガバンクがいま強化しているのは、以前から重要だった富裕層との関係です。金利復活で預金の価値が高まり、デジタルで顧客接点も広がる。その変化が、各行の競争を再び加速させていると捉えられます。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /