iPS心筋シート、保険適用後初移植!それでもクオリプス株が高値から半減した理由
 KIJIKUL編集部
iPS細胞から作った心筋細胞シート「リハート」が、保険適用後初めて患者に移植されました。開発した阪大発ベンチャー、クオリプスの株価は発表翌日にストップ高となりましたが、2月の高値からはほぼ半値の水準です。今期は業績予想を上方修正しても赤字が続く見通しで、利益改善には補助金も寄与しています。医療の画期的な進歩が、なぜ持続的な株価上昇に直結しないのでしょうか。
「初移植」でストップ高!それでも高値から半減
大阪大学発のベンチャー、クオリプスは2026年9月29日、再生医療等製品「リハート」の保険収載後初となる移植を、大阪けいさつ病院で実施したと発表しました。報道によると、患者は重症心不全の50代女性で、手術後の容体は安定しているといいます。
リハートは、他人のiPS細胞から作製した心筋細胞を培養し、シート状に加工して、心臓の表面に貼り付ける製品です。虚血性心筋症による重症心不全で、既存の治療では十分な効果が得られない患者を対象とし、血管の形成などを通じて心機能の改善を目指します。
今回の「初」は、研究段階を含めた移植そのものの初実施ではなく、9月1日の保険適用後、保険診療として行われた第1例目を指します。研究成果が実際の治療として届き始めたという点で、大きな節目です。
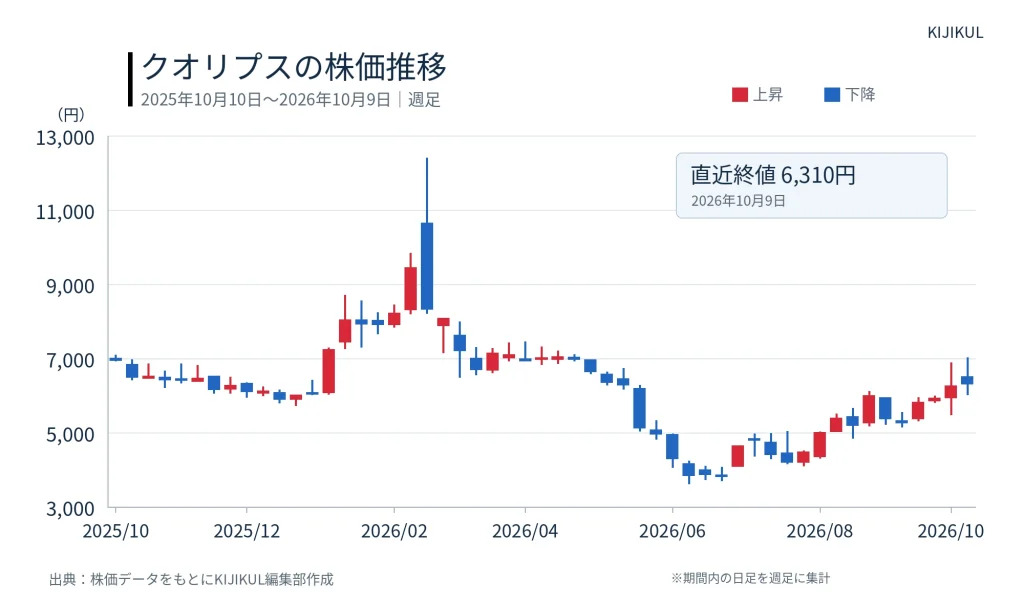
市場も反応しました。9月30日の終値は前日比1000円高(17.73%高)の6640円で、ストップ高となりました。ただし、翌10月1日は7.23%下落し、10月9日の終値は6310円。2月に付けた1万2400円の高値を約49%下回ります。
したがって、問題は「好材料でも株価が上がらない」ことではありません。初移植は評価されたものの、その評価が高値回復へつながっていないことです。医療としての前進と、企業としての利益成長には、なお距離があります。
最終赤字は縮小、しかし本業の採算はこれから
クオリプスは7月28日、2027年3月期の業績予想を上方修正しました。売上高は5億4000万円、営業損失は14億3000万円から10億3000万円へ、最終損失は13億9000万円から5億7000万円へ改善する見通しです。
ただし、今回の修正を、想定を上回る販売実績が確認された結果と受け取るのは早計です。当初予想ではリハートの薬価が未定だったため、売上高を非開示とし、損益予想にも売上高と売上原価を織り込んでいませんでした。保険償還価格の決定を受け、販売収入と原価を計画に加えた修正です。
さらに、最終損失の改善幅は8億2000万円ですが、営業損失の改善幅は4億円です。製造設備への補助金の受領見込額を営業外収益に織り込んだことも、経常損失と最終損失の縮小に寄与しています。補助金は事業基盤の整備を支えますが、製品販売で継続的に稼ぐ力とは区別する必要があります。
過去の実績も、収益化が途上であることを示しています。2025年3月期は売上高約1億7500万円に対し、営業損失約5億9000万円。2026年3月期は売上高約2億1200万円、営業損失約10億8100万円でした。今期は売上高が前期比154.3%増える予想でも、本業では10億円超の赤字が残ります。
もっとも、研究開発型企業の赤字だけで技術の価値を否定することはできません。開発や製造体制に先行投資が必要だからです。問われるのは赤字の有無より、販売が増えるにつれて赤字が縮まり、黒字化へ向かう道筋が見えるかどうかです。
5320万円の製品でも、販売と利益は別問題
リハートの保険償還価格は患者1人当たり5320万円です。高額な製品だけに、移植件数が増えれば売上高の拡大が期待できます。しかし、この価格がそのままクオリプスの利益になるわけではありません。細胞の培養や品質管理、供給体制などに費用がかかります。
今期の売上高予想5億4000万円には、リハートだけでなく、細胞製品の製造開発を受託するCDMO事業なども含まれます。総売上高を5320万円で割って移植人数を推計することも適切ではありません。販売数量と会社が計上する売上高、その利益率を確認する必要があります。
対象は重症心不全患者全般ではなく、適応条件を満たす患者です。医療機関の実施体制や患者の紹介、製品の供給がかみ合って初めて、治療件数を積み上げられます。承認や保険適用は重要な入口ですが、直ちに大量販売につながるとは限りません。
また、リハートが取得したのは、条件・期限付きの製造販売承認です。報道では、承認後の最長7年間で、移植を受けた75人の臨床データを集め、有効性を検討して本承認を目指すとされています。この75人は検証のための症例数で、販売の上限や毎年の販売計画ではありません。初回手術が無事に終わったことと、長期的な治療効果が確認されたことも別です。
こうした事情を踏まえると、株価上昇が続かない背景として考えられるのは、技術への期待に対し、将来の販売量や利益を評価できる材料がまだ限られることです。株価は赤字企業でも先行して上昇しますが、期待が高まった後には、それを裏付ける実績が求められます。
株価回復の条件は「症例」「採算」「資金」
持続的な株価回復を考えるうえで、まず注目したいのは治療実績です。移植件数の増加とともに、安全性や心機能改善に関するデータが積み上がれば、製品への信頼と本承認に向けた見通しが強まります。本承認後の価格上昇への期待もありますが、将来の価格は決定事項ではありません。
次に必要なのは、販売拡大を利益につなげる仕組みです。実施医療機関の拡大、安定供給、製造効率の改善に加え、CDMO事業で受注を継続的に確保できるかが焦点になります。売上高だけでなく、売上総利益や営業損失の縮小を追うことで、事業の成長を判断しやすくなります。
資金面も重要です。2026年6月末の現金及び預金は約30億3600万円、自己資本比率は91.1%でした。一方、前期の営業キャッシュフローは約10億5900万円のマイナスです。現時点の財務基盤と、今後の開発・設備投資を賄う資金の見通しは、分けて確認する必要があります。
赤字が長引き、追加資金を株式発行で調達すれば、既存株主の持ち分が薄まる可能性もあります。ただし、赤字であることだけから、近い将来の増資を断定することはできません。販売収入や補助金、提携などを含め、どのように成長資金を確保するかが判断材料です。
初移植によって、クオリプスは研究成果を医療として届ける段階へ進みました。次に求められるのは、その治療を広げ、安定した利益へ結び付けることです。株価の本格回復を支えるのは、新たな話題の数より、症例の蓄積と販売の継続、そして黒字化への具体的な道筋でしょう。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /