営業利益6.7倍でもnote株がストップ安!AI時代の成長期待を支える条件
 KIJIKUL編集部
noteの株価が2026年10月7日、ストップ安の3150円となり、前日比18.18%下落しました。前日に発表した第3四半期累計決算は、営業利益が前年同期の約6.7倍という好内容です。それでも市場は売りで反応しました。通期予想の据え置きが失望を招いたのでしょうか。実は、会社は利益の上振れを見込んでいます。好決算と株安の隔たりはなぜ起きたのでしょうか。
営業利益6.7倍、それでも翌日に18%安
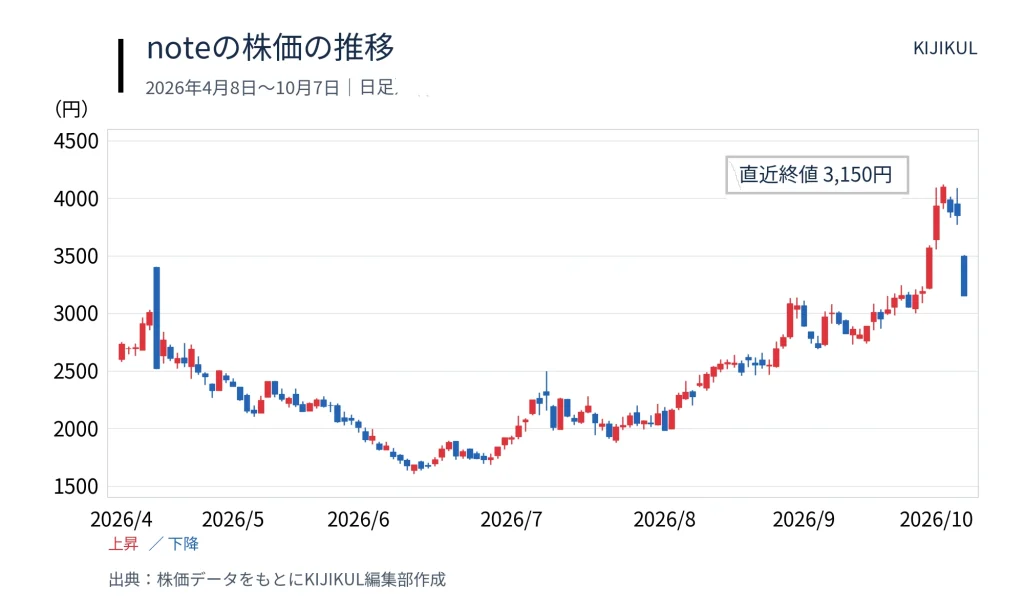
コンテンツ配信プラットフォームを運営するnoteが、好決算の翌日に売り込まれました。2026年10月7日の終値は3150円。前日の3850円から700円下がり、値幅制限の下限で取引を終えました。10月6日発表の2026年11月期第3四半期累計決算は、売上高40億5800万円で前年同期比33.2%増。営業利益は8億4900万円と567.0%増、すなわち約6.7倍でした。純利益も9億9400万円と368.1%増えています。
主力のnote事業と法人向けのnote pro事業が成長し、AIを使った業務効率化も利益を押し上げました。累計の営業利益率は約20.9%。前年同期の約4.2%から大幅に改善しており、収益力が高まっていることは数字で確認できます。
一方、通期予想は売上高56億5000万円、営業利益11億円、純利益12億円を据え置きました。7月には営業利益予想を7億円から11億円へ57.1%引き上げていましたが、今回は追加の上方修正を見送った形です。
ただし、「据え置き=会社が成長鈍化を認めた」と読むのは早計です。決算説明資料では、各段階利益は通期予想を上回る着地を見込むとしています。正式な予想数値と、会社が示す足元の見通しには違いがあります。
決算前の期待と、予想PER約50倍の重み
急落の背景として、市況報道では材料出尽くし感が指摘されています。決算直前の10月2日に4120円の高値を付けていました。10月7日の終値はそこから約23.5%下がった水準です。
好決算を期待して先に買われた株は、期待どおりの数字が出ても売られることがあります。期待していた投資家が発表を機に利益を確定したり、より大きな上方修正を待っていた投資家が売却したりするためです。今回も、そうした期待の調整が起きた可能性があります。
もっとも、個々の売買理由は確認できません。「上方修正がなかったから下がった」とだけ断定するのは不正確です。業績、株価水準、需給などが重なって値動きが生じます。
通期会社予想の1株当たり純利益は63.17円です。3150円で計算した予想PERは約50倍。決算発表日の終値3850円では約61倍でした。最新の会社予想に基づいて計算しても、予想PERは約50倍であり、将来の利益成長への期待を織り込んだ株価と考えられます。
仮に利益が伸びても、その先の成長が見えにくくなれば、投資家が許容するPERは下がります。実績が好調であることと、その株価で買いたい人が増えることは別の問題です。
4月の第1四半期決算後にも、好決算の翌日に大きな下落がありました。ただし、当時の信用買い残を今回の売りの根拠にはできません。需給を分析するなら、直近の信用残や売買動向の確認が必要です。
AIで利益が拡大、ただし「6.7倍」の中身に注意
noteの成長を支えるのは、記事が読まれ、有料コンテンツが購入される仕組みです。会社にとっては、利用者間の取引が増えることで手数料収入が伸び、法人利用が広がれば継続的なサービス収入も増えます。
最新資料では、有料コンテンツの流通総額に占める定期購読マガジンとメンバーシップの比率は29.4%でした。単発購入に加え、読者が継続的に支払う仕組みが育つことは、収益基盤の安定につながります。
利益率の改善では、社内のAI活用も見逃せません。会社は、AI利用料などが増える一方、人件費や業務委託費を抑え、売上成長に対して人員数は横ばいで推移していると説明しています。事業拡大のたびに同じ割合で費用が増える状態から、収益が残りやすい状態へ変わっています。
ただし、営業利益が6.7倍に増えた背景には、前年同期の利益が小さかったこともあります。これは2025年12月から2026年8月までの9カ月累計です。直近3カ月の6~8月期では、売上高14億5300万円、営業利益3億1000万円。前年同期比ではそれぞれ35.1%増、199.5%増で、営業利益は約3倍です。
成長は続いていますが、累計の増益倍率をそのまま将来へ延長することはできません。効率化による利益率の改善と、売上そのものの拡大を分けて考える必要があります。
また、累計純利益には繰延税金資産の計上調整が影響しています。会社は、第4四半期(9~11月)の純利益が第3四半期(6~8月)の3カ月実績を下回ると見込んでおり、その理由として繰延税金資産の計上見込額の減少を挙げています。事業の収益力を判断する際は、営業利益も併せて見ることが重要です。
AI時代の成長構想は、いつ利益に変わるか
noteは、単なる記事投稿サービスを超え、AI時代のコンテンツ流通を担う構想を示しています。個人の経験や専門家の知見などの一次情報を集め、読者だけでなくAIにも参照される場所になるという方向です。
その一つが「AIコンテクストネットワーク」です。記事の文脈をAIが読み取り、作品や商品に関する感想と企業の公式情報をまとめたページをつくります。9月末時点でページ数は117万件を超え、今後は企業向けに公式情報の掲載や購入ページへの導線を有償提供する予定です。ただし、ページ数の増加が直ちに利益になるわけではありません。企業が対価を払う価値を感じ、継続利用する仕組みまで育てられるかが焦点です。
GENIACプロジェクトも同様です。現段階の売上はNEDOからの受託に基づき、認められた開発費などが精算される仕組みです。AI関連売上が増えたことだけで、民間向けの高収益な事業が完成したとはいえません。会社はデータ流通による利益貢献を2028年11月期以降に目指しています。
株価の回復には、主力の有料コンテンツ流通と法人サービスが伸び続けること、改善した利益率を維持すること、AI関連の構想が継続的な収益へ近づくことが必要でしょう。
今回の決算は、事業の改善を確認できる内容でした。それでも株価が下がった背景には、市場が既に高い成長を期待していた可能性があります。noteに問われるのは「利益が何倍になったか」だけではありません。その成長を、来期以降もどのように積み重ねていけるかです。
文=夏樹真生(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /