酒屋から物流企業へ大変身!「カクヤス」が挑む「都内毛細血管物流」の勝算
 KIJIKUL編集部
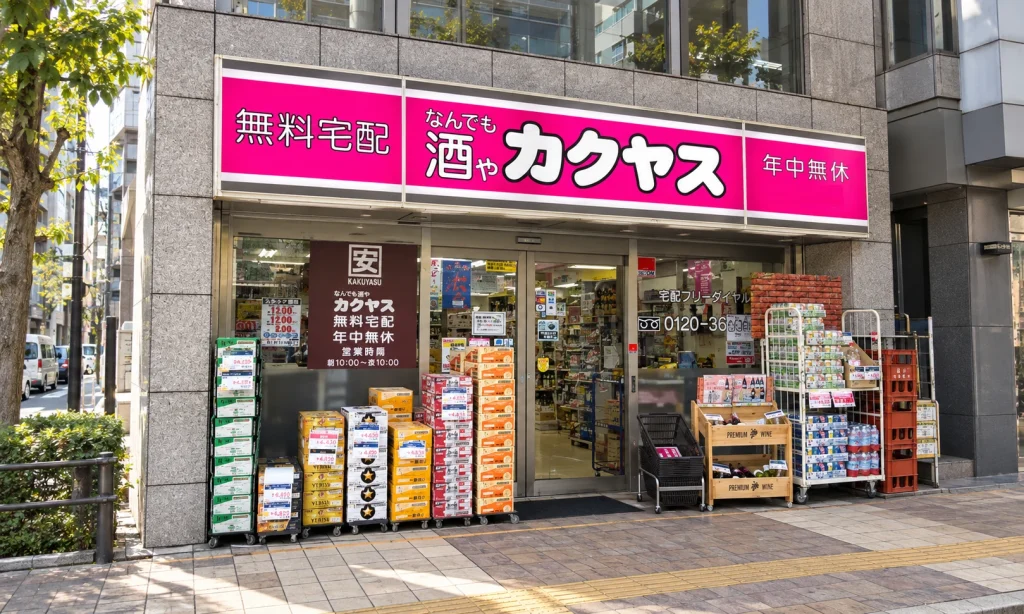
「なんでも酒やカクヤス」で知られるひとまいるが、酒屋から物流企業への転換を急いでいます。強みは、東京都心を中心とする高密度な配送網と、グループ全体で約250カ所に及ぶ配送拠点です。酒だけでなく、肉や野菜、他社の商品まで運ぶ「有償配送」を拡大。冷蔵・冷凍設備を増強し、M&Aによる食材分野への進出も狙います。酒離れが進むなか、長年築いてきた「都内の毛細血管」のような配送網は、新たな成長エンジンになるのでしょうか。
増収でも第1四半期は営業利益57%減
ピンク色のリヤカーや軽バンが、東京の繁華街を走り回る――。「なんでも酒やカクヤス」でおなじみの光景です。しかし、そのカクヤスを傘下に持つカクヤスグループは2025年7月、社名を「ひとまいる」に変更しました。単なる社名変更ではありません。酒類販売会社から、物流を軸とする企業へ変わるという意思表示でもあります。
背景にあるのが「酒離れ」です。同社自身も、少子高齢化や人口減少、消費者の嗜好の多様化などによって、酒類市場全体が縮小傾向にあるとの認識を示しています。
足元の業績そのものは悪くありません。2026年3月期の売上高は1398億3700万円で前期比4.0%増、営業利益は19億7100万円で10.7%増、純利益は11億7500万円で119.0%増でした。飲食店の新規顧客獲得に加え、値上げやPB商品の販売拡大が利益を押し上げました。
ただし、2027年3月期第1四半期は様相が変わります。売上高は350億2100万円と前年同期比2.0%増えましたが、営業利益は2億6900万円と57.0%減少しました。事業再編に伴う投資関連費用に加え、財務会計システムの稼働や本社ビルの完成による減価償却費の増加などが、利益を圧迫したためです。つまり、既存事業が突然悪化したというより、「次のカクヤス」をつくるための先行投資が利益を押し下げている段階と見ることができます。
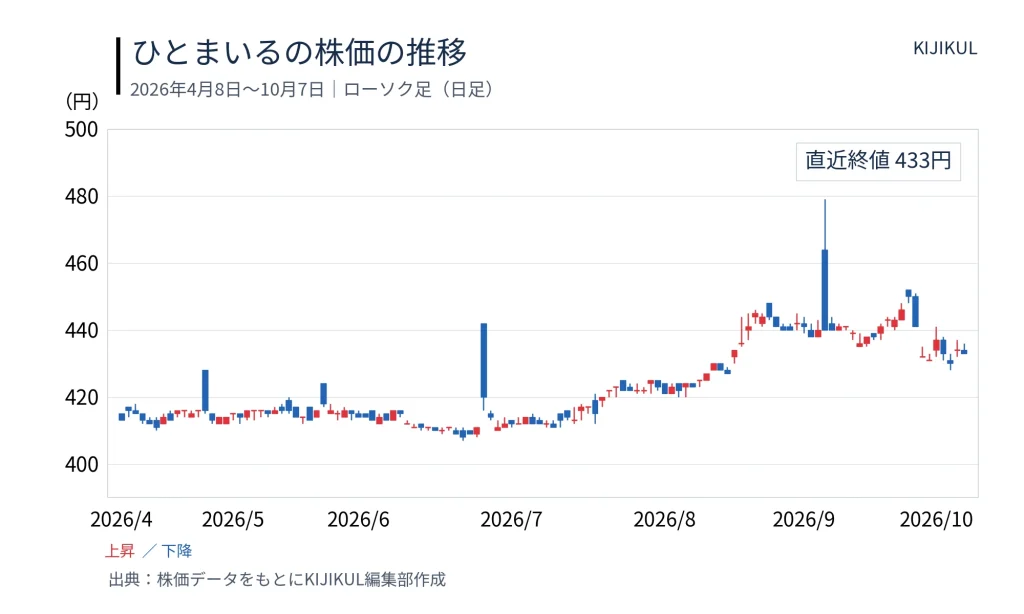
2027年3月期通期では売上高1450億円、営業利益21億円を見込んでいます。株価を考えるうえでも重要なのは、この投資が本当に新たな収益源につながるかどうかでしょう。
250拠点の「毛細血管」を開放
ひとまいるの最大の資産は、実は「酒」だけではありません。長年の酒類販売で築いた配送網です。同社は1998年に無料配送を開始しました。その後、都内に店舗や小型出荷倉庫を密集させるドミナント戦略を展開。グループ全体の配送拠点は、2026年3月末時点で約250カ所に達し、歌舞伎町などの繁華街では800メートル圏内に1拠点という極めて密度の高い配送網を築いています。
いわば、東京という巨大都市に張り巡らされた「毛細血管」です。これまでは、この物流網で自社が販売する酒や飲料を運んできました。これからは発想を逆転させます。「酒を売るために物流網を使う」のではなく、「物流網そのものを外部企業に使ってもらう」のです。
2027年3月期から事業区分も大きく変更しました。飲食店や消費者、法人に自社商品を販売する「セラー事業」と、マーケットプレイスや他社商品の流通を担う「プラットフォーム事業」の2本柱に再編しています。これは企業の性格そのものを変える再編です。
しかも、物流網にまだ余力があります。既存拠点には3割程度の配送余力があるとされます。新たな配送網をゼロから構築するのではなく、すでにある車両、倉庫、配送員、店舗を活用できれば、既存インフラの稼働率を高められます。さらに同社は、肉などを扱う食材卸へのM&Aも検討しています。2028年3月期に計画する売上高1700億円のうち、190億円を食材販売で稼ぐ構想です。
「酒のカクヤス」から、「飲食店が必要とするものを何でも届ける会社」への転換が始まっています。
「自社商品以外」で配送収入
その変化を象徴するのが、他社商品の有償配送です。ひとまいるは2026年7月から「焼肉トラジ」の配送業務を受託しました。東京都大田区の平和島センターで、トラジの牛肉や野菜、タレなどを一時保管し、店舗のキッチンまで運びます。従来はカクヤスから購入した酒や飲料を無料で配送していましたが、現在はトラジのセントラルキッチンと店舗を結ぶ物流そのものから料金を受け取っています。
ここが重要です。酒類販売では商品の販売代金が売上になりますが、有償配送では配送サービスの対価が売上になります。一方、有償配送では「運ぶ機能」そのものがサービスになります。既存の配送便に他社商品を載せ、配送余力を収益化できれば、物流網の生産性を引き上げられる可能性があります。
扱える商品も広がりました。平和島センターを増床し、常温・冷蔵・冷凍(パーシャルを含む)の3温度帯に対応。酒や飲料、ドライ商品だけでなく、生鮮食品も扱える体制を整えています。会社の決算資料でも、有償配送を「収益力強化」の柱に位置づけています。飲食チェーンのセントラルキッチンから店舗への配送に加え、食品卸の野菜配送も試しています。
飲食店側にもメリットがあります。人手不足や物流費上昇に苦しむ飲食店にとって、酒、肉、野菜、資材などを別々の業者が運ぶより、まとめて配送してもらえれば効率的です。ひとまいるが狙っているのは、単なる「酒のついで配送」ではありません。飲食店向けラストワンマイル物流のプラットフォーム化といえそうです。
「物流企業」への変身は成功するか
もっとも、扱う商品が増えるほど物流は複雑になります。酒だけなら比較的管理しやすくても、肉や野菜を扱えば温度管理や賞味期限管理が必要です。さらに他社商品まで載せれば、「どの商品を、どの拠点から、どの車両で、どの順番で届けるか」という組み合わせは急増します。
そこで鍵になるのがDXです。ひとまいるは2024年10月にデータ分析チームを立ち上げ、飲食店向け大型倉庫で自動発注システムをテスト。2026年4月から本格稼働させました。その結果、欠品は約4割減り、在庫総量も約8%減ったとしています。今後は小型倉庫や店舗への展開も目指します。
基幹システムやマーケットプレイスへの投資も進めています。自社の受注サイトだけでなく、他社にも受注・請求・マーケティング機能を提供し、物流まで引き受ける構想です。つまり、目指しているのは「配送会社」だけではありません。商品を売るセラー、商品を集めるマーケットプレイス、在庫を置く倉庫、そして都内を中心とする高密度な配送網によるラストワンマイル配送。この一連の機能をつなげた「都市型物流プラットフォーム」です。
課題は採算性でしょう。2027年3月期第1四半期のプラットフォーム事業は、グループ内取引を含む売上高が8億600万円で、セグメント損失は1億5900万円でした。まだ投資先行の段階です。だからこそ、今後の株価を左右するのは酒類販売の売上だけではありません。有償配送の売上拡大、配送1件当たりの採算、既存拠点の稼働率向上、そしてプラットフォーム事業の黒字化が重要になります。
カクヤスが長年かけてつくった「すぐに届ける仕組み」は、酒を販売するためのコストだったともいえます。しかし、その配送網を他社に開放すれば、それ自体が収益を生む資産へと変わります。
酒類販売のために物流網を持つ会社から、物流を武器に商品と企業を集める会社へ――。ひとまいるが挑んでいるのは、単なる酒離れ対策ではありません。東京に張り巡らせた「毛細血管」をどこまで収益化できるか。そこに、カクヤスの次の成長ストーリーがかかっています。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /