インフロニアHD株が2日で14%下落!公募増資「株式数20%増」だけが原因か
 KIJIKUL編集部
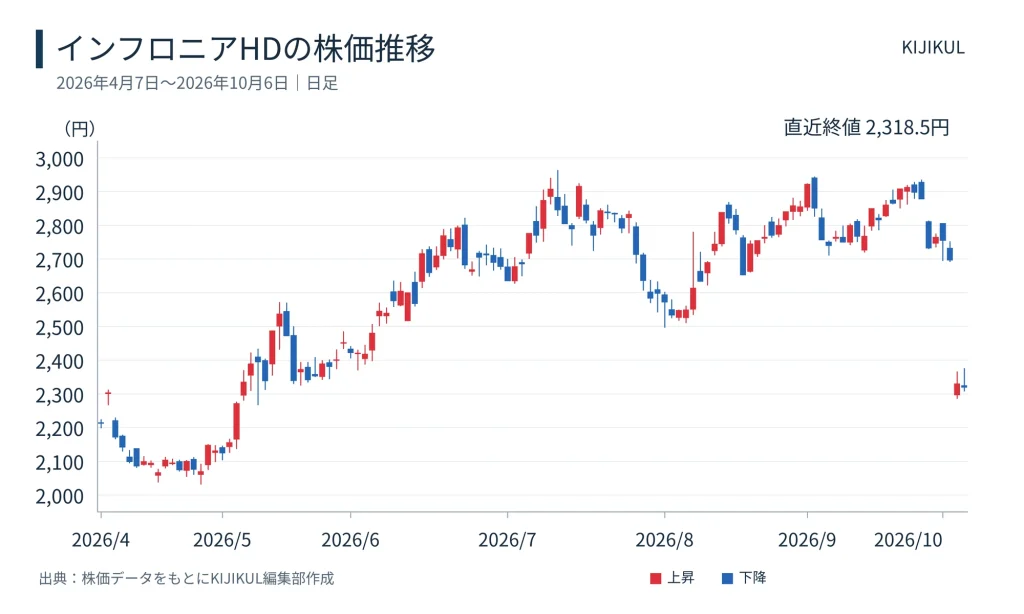
インフロニア・ホールディングスの株価が、公募増資発表後も下げ止まりません。10月5日に13.56%下落した後、6日も続落し、終値は2318.5円。増資発表前の10月2日終値から約14%下がりました。最大5500万株の新株発行による希薄化が売り材料ですが、一方、会社は8月に通期業績予想を上方修正しています。市場は何を警戒しているのでしょうか。
増資発表後、2営業日で約14%下落
インフロニア・ホールディングス(HD)の株価が大きく売られています。2026年10月2日の終値は2695.5円でしたが、同日の取引終了後に大規模な公募増資を発表しました。
週明け5日の終値は2330円。前営業日比365.5円安、13.56%の急落となりました。翌6日は一時2375.5円まで戻す場面もありましたが、終値は2318.5円と、前日比11.5円安、0.49%安で取引を終えました。増資発表後の2営業日で377円、約14.0%下落した計算です。
6日の下落幅は5日より小さくなりました。しかし、一時は前日終値を上回ったものの、終値では続落し、増資発表前の水準を大きく下回っています。希薄化や新株供給への懸念が残っている可能性があります。
今回、会社は国内外で4782万6100株を新たに発行します。オーバーアロットメントに伴う第三者割当増資が上限まで実施されると、新株は最大5500万株。増資前の発行済み普通株式2億7484万5024株に対し、最大約20%増える計算です。
ここで注意したいのは、「株式数が20%増える」ことと「1株当たり利益が20%減る」ことは同じではない点です。利益が変わらず株式数だけが20%増えれば、単純計算で1株当たり利益(EPS)は従来の約83.3%となり、減少率は約16.7%です。
実際には発行時期や期中平均株式数などでEPSへの影響は変わります。また、増資資金で借入金を返済すれば、利息負担が軽くなる効果も期待できます。株数の増加だけで、将来の株主価値が機械的に決まるわけではありません。
それでも、既存株主の持分割合が低下し、新株の供給が増えることは売り材料になります。公募価格が決まるまでは、需給への警戒から上値が重くなる可能性もあります。
好業績でも買収効果は見極めが必要
業績だけを見れば、インフロニアは不振企業ではありません。2026年3月期の売上高は前期比32.7%増の1兆1248億円、事業利益は73.3%増の841億円、営業利益は60.8%増の758億円、最終利益は136.2%増の765億円でした。
2027年3月期第1四半期も、売上高は前年同期比60.9%増の3083億円、事業利益は約2倍の147億円、営業利益は約2.2倍の143億円となりました。通期予想も上方修正し、売上高1兆4450億円、営業利益845億円、最終利益855億円を見込んでいます。普通株式の年間配当予想も、従来予想の100円から132円へ引き上げました。
ただし、上方修正には、水ingの連結による業績寄与に加え、金融資産の評価に伴う金融収益の増加も含まれています。最終利益の伸びを、そのまま本業の収益力向上と捉えることはできません。
好業績と株価下落が並ぶ背景を考えるうえで、重要なのがM&Aです。インフロニアは2021年、前田建設工業、前田道路、前田製作所の共同持株会社として誕生しました。その後、2024年に日本風力開発、2025年に三井住友建設を傘下に収め、2026年7月には水ingを完全子会社化しました。
目指すのは、工事を受注して建設する「請負事業」から、インフラの企画、投資、建設、運営、維持管理まで担う「総合インフラサービス企業」への転換です。水ingの加入で上下水道の運営・維持管理を強化し、アルソシア建設(旧三井住友建設)との連携では、事業規模の拡大や海外展開を狙います。
ただし、買収先の売上高が加わることと、企業同士の連携によって収益力が高まることは区別する必要があります。第1四半期の建築事業の売上高は前年同期の821億円から1374億円、土木事業は323億円から850億円へ増えましたが、増収だけでシナジーの実現を判断することはできません。
一方、インフラ運営事業は売上高76億円、売上総利益2億円で、売上総利益は前年同期の17億円から減少しました。ただし、7月に子会社化した水ingの効果を、4~6月の第1四半期実績で評価することもできません。買収成果を見極めるには、今後の決算を待つ必要があります。
投資家が確認したいのは、「会社が大きくなった」ことに加え、買収先を組み合わせて新たな案件を獲得し、利益率や資本効率を高められるかという点でしょう。
借入金返済の増資が問う成長戦略
今回の増資の手取概算額は最大約1472億円です。このうち1170億円を2026年12月までに短期借入金の返済に充て、残額があれば2028年3月末までの戦略的M&Aの待機資金とする計画です。
返済する借入金の内訳は、アルソシア建設の買収分770億円、水ingの買収分400億円です。つまり、今回の増資は買収で膨らんだ財務負担を軽くし、次の成長投資に備える資本政策でもあります。財務改善そのものは、会社の安定性を高めます。しかし、既存株主にとっては、そのために持分割合の低下を受け入れることになります。市場が問うのは、増資に見合う利益成長が実現するかです。
インフロニアの2026年3月期末の総資産は2兆231億円で、前期末から約39.5%増加しました。負債も1兆3778億円へ増え、親会社所有者帰属持分比率は35.8%から30.2%へ低下しています。買収先の資産・負債を取り込むとともに、取得資金の借入れや「のれん」などの計上が財務構造を変えました。
のれんは、買収価格が取得した識別可能な純資産の公正価値などを上回る部分です。IFRSを採用するインフロニアでは、のれんを毎期定額で償却するわけではありません。警戒すべきは、買収先の収益力が想定を下回り、減損が必要になるリスクです。
買収によって規模が拡大しても、期待した利益が生まれなければ、資金調達に伴う負担を正当化しにくくなります。今回の急落をM&A戦略への不信と断定することはできませんが、希薄化とともに、買収成果や資本効率を点検すべき局面に入ったといえます。
株価回復の鍵は増資後のEPS成長
株価低迷が続けば、インフロニア自身が買収対象になるのでしょうか。理屈の上では、事業価値に比べて株価が割安になれば、事業会社や投資ファンドの関心が高まる可能性はあります。
ただし、株価下落だけで買収の可能性を論じるのは早計です。インフロニアは総資産2兆円規模のグループで、買収には株式の取得資金だけでなく、負債や複雑な事業構造も考慮する必要があります。現時点では、買収観測より自らの成長戦略の成果に注目するほうが適切でしょう。
株価回復に向けた第一の確認点は、増資後の財務改善です。借入金返済が利息負担をどれだけ軽くし、次の投資を支える余力につながるかを確認する必要があります。
第二は、買収先の利益貢献です。アルソシア建設、水ing、日本風力開発がそれぞれ利益を稼ぐだけでなく、グループとして新しい案件や継続的な収益を生み出せるかが問われます。
第三はEPSです。EPSの計算に使う株式数が20%増えるという前提なら、普通株主に帰属する利益も約20%増やす必要があります。会社全体が増益でも、その伸びが株数の増加に追い付かなければ、1株当たりの利益は減ってしまいます。
10月6日の続落幅は0.49%と小さくなりましたが、それだけで売りが一巡したとは判断できません。公募価格の決定や増資の完了に加え、その後の決算で利益成長を確認することが重要です。
今回の増資は財務を改善する一方、既存株主に持分割合の低下を求めます。「会社を大きくするM&A」が「1株の価値を高めるM&A」につながるのか。インフロニア株の回復を左右するのは、新株の数だけでなく、その問いへの答えでしょう。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /