過去最高益でも株価25%下落!乱高下するTDKは「AI関連株」なのか?
 KIJIKUL編集部
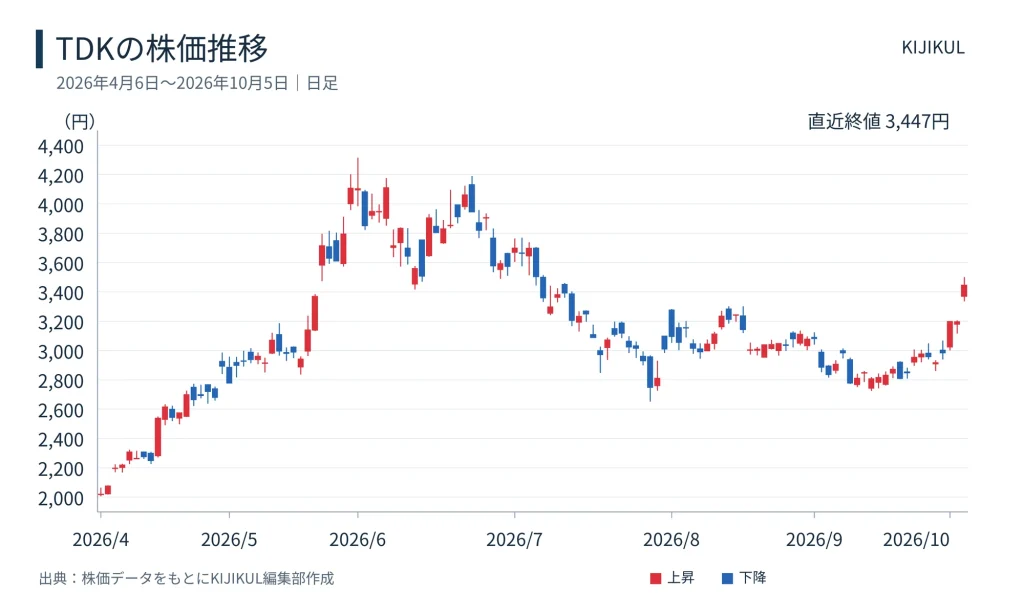
TDKの株価が激しく上下しています。2026年6月5日に終値4111円を付けた後、8月25日には3049円まで下落。わずか3カ月弱で25.8%安となりました。一方、業績は好調で、2027年3月期第1四半期は売上高38%増、営業利益53%増です。背景にあるのが、AIデータセンター需要への期待と、スマートフォン市場減速への懸念という二つの顔です。TDKは「AI関連株」なのか、それとも「スマホ関連株」なのでしょうか。
なぜ過去最高益でも株価25%安なのか
TDKの株価が、好調な業績とは裏腹に激しく動いています。2026年6月5日の終値は4111円でしたが、その後は下落基調となり、8月25日の終値は3049円。6月5日の終値と比べ、8月25日時点で25.8%下落しました。その後は再び戻す動きも見られています。不思議なのは、業績そのものが悪化しているわけではないことです。
2026年3月期の売上高は前期比13.6%増の2兆5048億円、営業利益は21.5%増の2724億円、最終利益は17.0%増の1956億円。売上高、利益ともに過去最高を更新しました。営業利益率も10.2%から10.9%へ改善しています。
さらに2027年3月期第1四半期は好調です。売上高は前年同期比38.3%増の7410億円、営業利益は53.0%増の863億円、最終利益は94.4%増の805億円となりました。売上高の伸び以上に利益が伸び、営業利益率も前年同期の10.5%から11.6%へ上昇しています。
これだけの数字なら、株価が右肩上がりになってもおかしくありません。それでも株価が乱高下するのは、TDKに対する市場の評価が二つに割れているからでしょう。
一つは「生成AIの成長に乗るAI関連株」という評価。もう一つは「スマートフォンやPCなどICT機器の需要に左右される電子部品株」という評価です。AI関連株として見れば将来の成長期待は大きい。一方、スマートフォン関連株として見れば、成熟市場であり、世界景気や個人消費にも左右されます。
株価の変動を考えるうえでは、AI需要への成長期待と、スマートフォン市場減速への懸念という二つの側面に注目する必要があります。
TDKは本当に「AI関連株」なのか?
では、TDKを「AI関連株」と呼んでいいのでしょうか。結論からいえば、AI関連株という見方には十分な根拠があります。代表例がHDD関連部品です。生成AIの普及によってデータセンターでは大量のデータを保存する必要があり、大容量のニアラインHDD需要が拡大しています。
TDKはHDD用ヘッドやHDD用サスペンションを手掛けています。2027年3月期第1四半期の磁気応用製品の売上高は、前年同期比49.6%増の816億円。TDKは、HDD用ヘッドとHDD用サスペンションのICT市場向け販売が増加したと説明しています。
会社自身もAI需要の強さを明確に認識しています。第1四半期決算では、スマートフォンなどICT関連製品の生産が前年同期比で減少する一方、「AIデータセンター向けニアライン用HDDの需要は、引き続き堅調」と説明しています。そしてAIデータセンター向け製品の出荷増が営業増益の一因になったとしています。
AIデータセンターが増えれば、必要なのはGPUだけではありません。データを保存するストレージ、電源、センサー、コンデンサなど膨大な電子部品が必要です。TDKはこうしたAIインフラ拡大の恩恵を受けられる位置にいます。
ただし、ここで注意したいのは、「AI関連株」と「AI専業企業」はまったく違うということです。TDKの第1四半期売上高を製品別に見ると、磁気応用製品は816億円で全体の11.0%です。それに対して最大のエナジー応用製品は4057億円で、売上高の54.8%を占めます。受動部品も1768億円、23.9%あります。
AIデータセンターは重要な成長ドライバーですが、現時点のTDK全体を「AI一本足打法」の会社と見るのは実態と異なります。むしろ、スマホ、データセンター、自動車、産業機器など複数の巨大市場に部品を供給し、その中でAIデータセンター関連の需要が成長を後押ししている企業と見るほうが適切でしょう。
この違いは株価を考えるうえで重要です。AI関連株全体が上昇するとTDKも「AI銘柄」として買われやすい一方、実際の業績ではスマートフォンなど従来型ICT市場の影響を大きく受けます。市場の「AI企業としての期待」と実際の収益構造の間にギャップが生まれると、株価が大きく調整する可能性があります。
二次電池、スマホ減速が最大のリスクか
TDKのもう一つの顔が「スマートフォン関連株」です。2026年3月期のエナジー応用製品の売上高は1兆3703億円。連結売上高の54.7%を占めました。主力はスマートフォンなどに使われる二次電池で、TDKは「主にICT市場向けの販売が増加した」と説明しています。2027年3月期第1四半期も、エナジー応用製品の売上高は前年同期比42.1%増の4057億円。全社売上高の54.8%を占めています。
つまり、現在のTDKの収益構造を見る限り、AIデータセンターの成長だけを追っていては不十分です。会社自身も2027年3月期について、「メモリ需要の逼迫や価格高騰の影響を受けて、スマートフォン等のICT製品の生産は、2026年3月期と比べ減少する」と予想しています。その一方で、データセンター向けニアラインHDDやAIデータセンター関連市場は引き続き堅調とみています。
まさに「スマホ減速」と「AI拡大」が同時進行しているのです。ただし、第1四半期を見る限り、TDKはこの逆風を吸収しています。スマートフォンなどICT関連製品の生産が減少したにもかかわらず、新製品効果やAIデータセンター需要によって全セグメントが増収となりました。
さらに、注意したいのが為替です。第1四半期の平均為替レートは1ドル159円43銭で、前年同期より10.3%の円安でした。為替変動は売上高を約725億円、営業利益を約113億円押し上げています。つまり53%という営業増益には、事業そのものの成長だけでなく円安効果も含まれています。
今後、円高が進めば、この追い風が逆風に変わる可能性があります。スマホ需要、AIデータセンター投資、為替。この三つがTDKの業績を見る重要な変数になりそうです。
3000円台まで下落したTDK株は買いか
では、高値から一時25%以上下落したTDK株は買いなのでしょうか。
まず、業績面では、株価回復を期待できる材料があります。2027年3月期の会社予想は、売上高2兆5800億円で前期比3.0%増、営業利益2950億円で8.3%増、最終利益2250億円で15.0%増。年間配当も前期の36円から40円への増配を予定しています。しかも、第1四半期の営業利益は863億円です。単純計算で通期計画2950億円に対する進捗率は約29%。出足は悪くありません。
AI関連ではニアラインHDD需要という明確な成長材料があり、スマートフォン市場が弱含んでも、第1四半期は増収増益を確保しました。TDKが進めてきた事業分散が機能しているとも評価できます。
一方で、株価が6月高値の4111円をすぐに取り戻せると考えるのも早計でしょう。最大の理由は、現在のTDKが「AI成長株」と「景気敏感な電子部品株」の中間にいることです。AI投資がさらに拡大すればHDDや電子部品需要が伸び、株価にはプラスです。しかし、スマートフォン需要が想定以上に落ち込めば、売上高の半分以上を占めるエナジー応用製品への警戒が強まります。加えて、円高に転じれば利益の押し下げ要因になります。
TDK株を見る際には、単に「AI関連だから買い」「スマホが弱いから売り」と判断するのではなく、AI関連事業の成長がスマートフォン市場の減速をどこまで補えるのかを見る必要があります。
その意味で、次の決算で注目したいのは全社売上高だけではありません。AIデータセンター向けHDD関連を含む磁気応用製品が高い成長率を維持できるか、売上高の半分以上を占めるエナジー応用製品がスマホ減産の影響をどこまで吸収できるか、そして為替効果を除いても利益成長を続けられるか、という3点でしょう。
TDKは「AI関連株か、スマホ・PC関連株か」という二者択一ではありません。現在の収益を支えるスマホ関連事業を持ちながら、AIデータセンターという新しい成長エンジンを取り込もうとしている電子部品大手と見るべきでしょう。高値から25%を超える調整によって過熱感は薄れました。しかし、今後の株価を考えるうえでは、AIへの期待に加え、実際の利益成長が続くかを確認することが重要になります。
株価が戻りつつある今だからこそ、上昇を追って買う前に、AI関連需要の拡大がスマートフォン市場減速の影響を補えるかを、次の決算で確認したいところです。そこがTDK株の「買い」と「様子見」を分けるポイントになりそうです。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /