楽天グループ株が高値から25%下落!楽天モバイル「2000億円投資」の重荷
 KIJIKUL編集部
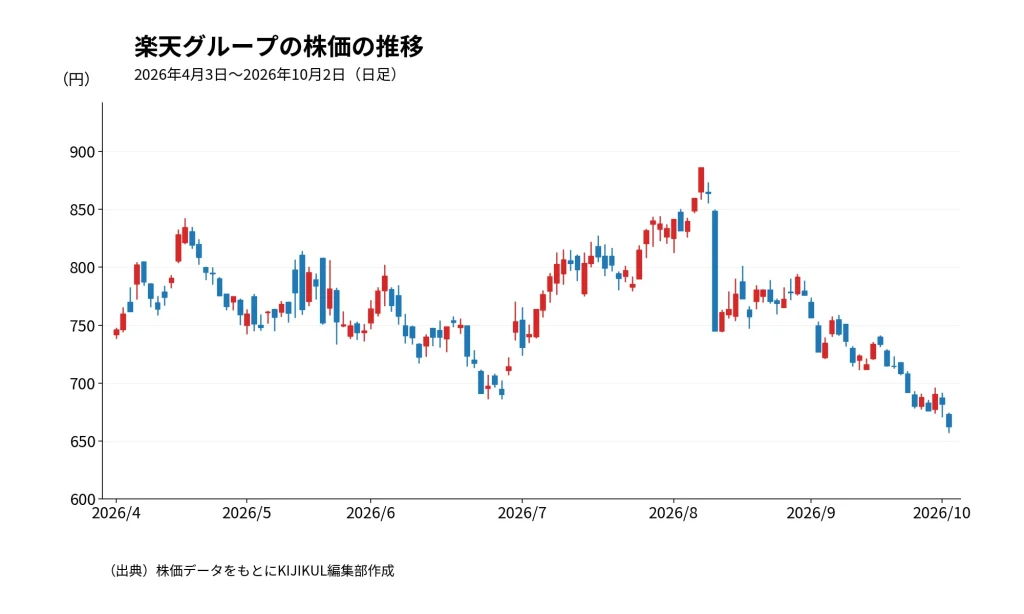
楽天グループの株価が下落しています。2026年8月7日に886.5円まで上昇したものの、第2四半期決算後の8月12日に13.8%急落。その後も戻りは鈍く、10月2日の終値は662.1円と高値から約25%下落しました。上期は売上収益が12.9%増え、営業損益も黒字転換しています。それでも株価が売られる背景には、楽天モバイルの営業赤字と2000億円のネットワーク投資があります。楽天株復活の条件は何なのでしょうか。
営業黒字なのに13.8%急落した理由
楽天グループの株価は2026年夏にかけて上昇し、8月7日には終値886.5円まで上昇しました。ところが、8月10日に発表した2026年12月期第2四半期決算を受け、12日の終値は745円。前営業日比119円安、13.77%の急落となりました。その後も本格的な反発には至らず、10月2日の終値は662.1円。8月7日の886.5円から計算すると約25%下落したことになります。
不思議なのは、楽天グループの業績が必ずしも悪くないことです。2026年1~6月期の売上収益は前年同期比12.9%増の1兆3090億円。IFRS営業損益は前年同期の66億円の赤字から504億円の黒字へ転換しました。EBITDAも22.4%増の2241億円です。親会社の所有者に帰属する中間損益は109億円の赤字ですが、前年同期の1244億円の赤字から大幅に改善しています。
つまり、「赤字拡大で株価暴落」という単純な話ではありません。楽天グループ自身も、上期のNon-GAAP営業利益は783億円と前年同期比約4倍に拡大したとしています。一方で、ロジスティクス事業では倉庫の自社利用転換による将来収益の減少などから170億円の固定資産減損を計上しました。IFRS営業利益は黒字になったとはいえ、市場が期待していたほど利益が伸びなかったことが失望につながったとみられます。
そして、投資家が改めて意識したのが楽天モバイルです。
それでも続く楽天モバイルの巨額投資
楽天グループの長年の課題は楽天モバイルです。楽天グループはECやカード、銀行などで稼いだ利益を、携帯電話事業への巨額投資に振り向けてきました。その結果、グループ全体の財務を圧迫し、株価にとっても「モバイルの赤字」が大きな懸念材料となってきました。
ただし、足元を見ると楽天モバイルは確実に改善しています。2026年上期のモバイルセグメントの売上収益は前年同期比13.3%増の2525億円。セグメント損失は前年同期の885億円から711億円へ縮小しました。楽天モバイル単体でも改善が進んでおり、第2四半期の売上収益は前年同期比11.9%増の1013億円、Non-GAAP営業損失は323億円まで縮小しました。
楽天グループは、契約回線数の増加によって売上収益が拡大し、損失改善が進んでいると説明しています。4~6月期だけを見ると、モバイルのセグメント損失は330億円で、前年同期の371億円からさらに縮小しています。それでも問題は、EBITDAでは黒字化したものの、営業損益の黒字化までにはなお距離があることです。
2026年6月末の全契約回線数は1075万回線まで増加しました。楽天モバイルはすでに「契約者が増えない事業」ではありません。重要なのは、増えた契約者から得る収益によってネットワークコストや設備投資をどこまで吸収できるかに移っています。第2四半期のNet ARPUは2516円と前年同期から42円上昇しており、契約者数だけでなく1回線当たりの収益にも改善がみられます。
楽天は2026年に約2000億円のネットワーク設備投資を計画しています。通信品質や5Gエリアを改善し、大手3社に対抗するためには必要な投資ですが、ネットワークへの追加投資は、短期的にはキャッシュフローの負担になります。
つまり、楽天モバイルは「投資しなければ競争力が上がらない。しかし、投資すれば財務負担が増える」という難しい局面にあります。楽天の決算短信でも、今後さらに通信品質を改善するための設備投資を継続するとしています。モバイルセグメントは売上収益2525億円に対して711億円のセグメント赤字であり、改善しているとはいえ、依然としてグループの利益を押し下げています。
市場が見ているのは、契約回線数1000万突破というニュースよりも、「あといくら投資すれば安定的に利益を生み出せるのか」なのです。
楽天カード、楽天銀行、ECは好調!
一方、楽天グループを「モバイルの赤字企業」とだけ見るのも実態を見誤ります。
第一の好材料は、本業の収益力が着実に改善していることです。インターネットサービスの上期売上収益は前年同期比4.1%増の6558億円、セグメント利益は67.2%増の442億円でした。楽天市場では流通総額と売上収益が伸び、マーケティング効率も改善。楽天トラベルではインバウンドに加えて国内旅行も堅調でした。
第二はフィンテックです。上期売上収益は25.1%増の5708億円、セグメント利益は46.9%増の1277億円。カード、銀行、証券、保険、ペイメントという国内主要サービスがすべて増益となりました。特に楽天銀行は顧客基盤の拡大に加え、金利上昇による運用利回り改善の恩恵を受けています。楽天グループにとって、このフィンテックの利益は大きな強みです。
第三が、モバイルそのものの改善です。これまで楽天モバイルは巨額赤字を生む「お荷物」と見られてきました。しかし、契約回線数が増え、売上が伸び、赤字も縮小しています。仮にモバイルが安定的な黒字事業になれば、グループ全体の利益構造は大きく変わります。
楽天市場、楽天カード、楽天銀行、楽天証券、楽天ペイ、そして楽天モバイルを一つの経済圏としてつなぐ戦略もあります。モバイル利用者が楽天市場やカードなどを使えば、単純な通信料金以上の利益をグループにもたらす可能性があります。つまり、楽天モバイルは現在の「弱点」であると同時に、黒字化できれば楽天グループの評価を変える可能性を持った事業でもあるのです。
楽天株の本格回復のカギは「キャッシュ創出力」
では、高値から約25%下落した楽天グループ株が復活するためには何が必要なのでしょうか。
最大の条件は、やはり楽天モバイルの本格的な収益化です。重要なのは「1000万回線を突破した」「契約者が○万人増えた」という数字だけではありません。1契約当たりの収益を高めながら、通信網の維持費やマーケティング費用を吸収して営業利益を改善し、設備投資を賄えるだけのキャッシュを継続的に生み出せるかが問われます。
もう一つは財務負担です。楽天グループは2025年12月期に売上収益2兆4966億円を計上しましたが、親会社帰属の最終損益は1779億円の赤字でした。2025年12月期は無配で、2026年12月期以降の配当再開時期も現時点では未定です。2026年上期には営業利益が黒字転換し、会社は2026年12月期通期で、Non-GAAP営業利益のさらなる拡大に加え、税引前利益と当期利益の黒字化を目指しています。
ここを達成できるかどうかは大きな分岐点になります。楽天グループの株価が高値から25%下落したのは、「楽天の成長が止まった」からとは言い切れません。ECもフィンテックも成長し、楽天モバイルの赤字も縮小しています。それでも市場が慎重なのは、「改善していること」と「巨額投資を回収できること」は別だからです。
2000億円規模のネットワーク投資を続けながら、モバイルの赤字をどこまで速く縮小できるのか。そして、グループ全体で安定した最終黒字とキャッシュを生み出せるのか。
楽天株の本格回復の条件は、契約回線数の増加から「利益を生むモバイル」への転換を数字で証明することです。楽天モバイルが「グループのお荷物」から「楽天経済圏の収益エンジン」へ変わったと市場が判断したとき、楽天グループの株価評価も大きく変わる可能性があります。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /