なぜトイザらスは倒産したのか?ドンキ運営で「おもちゃの巨人」は復活できるか
 KIJIKUL編集部
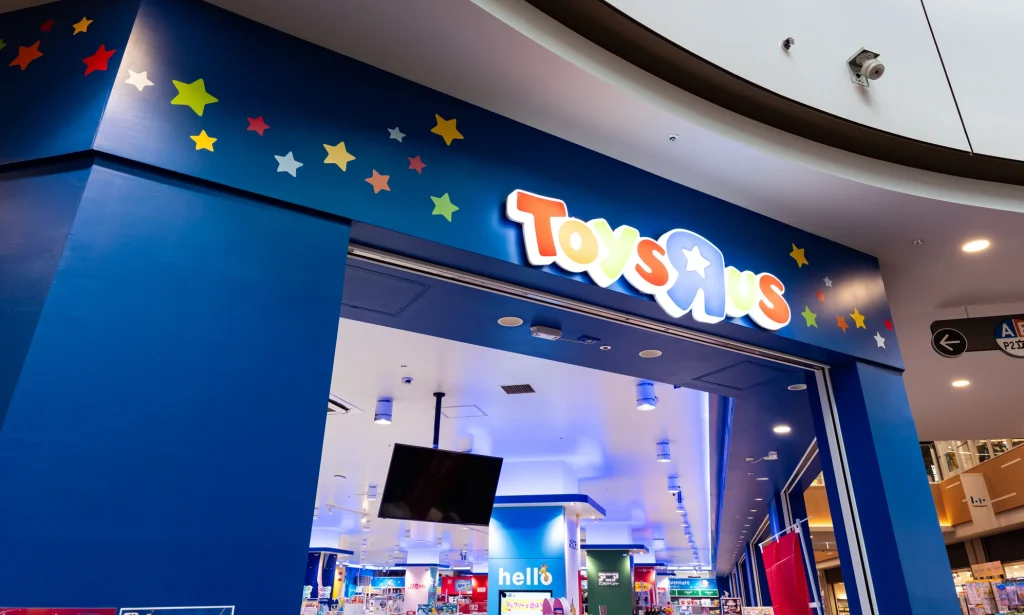
かつて「黒船」と呼ばれ、日本の玩具流通を一変させたトイザらスが経営破綻し、民事再生法の適用を申請しました。日本トイザらスは2026年10月1日、民事再生法の適用を申請。負債総額は約132億円に上ります。ピーク時に1943億円を超えた売上高は752億円まで減少し、8期連続の最終赤字に陥りました。ところが、国内玩具市場は過去最高を更新しています。なぜ市場が成長する中でトイザらスは行き詰まったのでしょうか。
売上は6割減!日本トイザらスはなぜ倒産したのか
日本トイザらスは2026年10月1日、東京地方裁判所に民事再生法の適用を申請しました。負債総額は債権者1159人に対し、132億2600万円です。2026年7月時点で158店舗を展開しており、店舗は当面通常通り営業を続けます。
業績を見ると、今回の経営破綻が突然起きたものではないことが分かります。ピークだった2007年1月期の売上高は約1943億6500万円。それが2019年1月期には約1301億6300万円まで減少し、約33億6500万円の最終赤字に転落しました。その後も業績は回復せず、2025年12月期の売上高は約752億1100万円。ピーク時から6割以上減少し、8期連続の最終赤字となりました。
では、なぜこれほど売上を落としたのでしょうか。よく挙げられるのが「少子化」です。しかし、それだけでは説明できません。日本玩具協会によれば、2025年度の国内玩具市場は前年度比6.3%増の1兆1664億円となり、5年連続で過去最高を更新しました。子どもの数が減っているにもかかわらず、玩具市場そのものは拡大しているのです。
つまり、トイザらスを苦しめた本質的な問題は「おもちゃが売れなくなった」ことではありません。「誰が玩具を買うのか」「どこで買うのか」が大きく変化したのに、子ども向けの巨大玩具専門店という成功モデルから十分に転換できなかったことにあります。
Amazonや楽天市場などECが普及し、家電量販店や量販店も玩具の品ぞろえを拡大しました。欲しい商品が決まっていれば、スマートフォンで検索し、価格を比較して、そのまま購入できます。かつて最大の武器だった「何でもそろう巨大な売り場」が、逆に固定費を抱える重い経営資産になったのです。
「黒船」トイザらスが日本のおもちゃ屋を変えた
現在の姿からは想像しにくいかもしれませんが、日本進出当時のトイザらスは流通業界を震え上がらせる存在でした。米トイザらスと日本マクドナルドが1989年に日本トイザらスを設立し、1991年に茨城県で国内1号店をオープンしました。
当時の日本では、百貨店や町のおもちゃ屋などで玩具を買うのが一般的でした。メーカーから卸売業者、小売店へ商品が流れる多段階の流通構造も根強く残っていました。そこへトイザらスは巨大店舗、大量仕入れ、低価格という米国型の小売モデルを持ち込みます。
メーカーとの直接取引を進め、大量の商品を仕入れ、巨大な売り場に並べる。「ここに来れば欲しい玩具が何でも見つかる」という圧倒的な品ぞろえ自体が集客装置になりました。こうした特定分野で圧倒的な品ぞろえと価格競争力を持つ大型専門店は「カテゴリーキラー」と呼ばれました。
トイザらスだけではありません。家電、家具、スポーツ用品、靴などでも大型専門店が台頭し、小規模な専門店を駆逐していきました。トイザらスはまさに「店舗を大きくすれば競争力が高まる」時代の象徴だったのです。2000年には当時のジャスダック市場に株式を上場。売上高は2000年代に入っても拡大し、2007年1月期には1943億円を超えるまでになりました。
わずか35年前、日本の流通を脅かす「黒船」だった企業が、今度は日本生まれのディスカウンターに事業を譲渡することになったのです。
カテゴリーキラーを襲った「次のキラー」
流通業の歴史で興味深いのは、ある業態が既存の小売店を駆逐しても、その業態が永遠に勝ち続けるわけではないことです。町のおもちゃ屋をカテゴリーキラーが圧倒すると、今度は家電量販店や総合スーパー、ECなどがカテゴリーの垣根を越えて玩具市場へ参入しました。とりわけECはトイザらスの強みを根本から揺さぶりました。
巨大店舗を歩き回らなくても、ネットなら膨大な商品から検索できます。価格比較も容易です。「圧倒的な品ぞろえ」というカテゴリーキラーの価値を、ネット上ではさらに大規模に実現できるようになったのです。
しかし、もう一つ重要な変化があります。玩具の買い手が大きく広がったことです。トレーディングカード、フィギュア、キャラクター商品、ホビーなど、大人が自分自身のために買う「キダルト」市場が拡大しています。さらに訪日外国人も日本のアニメやキャラクター商品の重要な買い手になっています。
玩具市場が1兆円を超えて成長しているのに、子どもを中心とした巨大玩具専門店が苦戦する。一見矛盾した現象は、ここから説明できます。問題は市場縮小ではなく、成長している市場を取り込めなかったことだったとも考えられます。
「子どものためのおもちゃ屋」という強固なブランドが、かつてはトイザらス最大の強みでした。しかし、玩具の顧客層が子どもだけではなく、大人、若者、外国人へ広がるにつれ、その成功体験が変革を難しくした可能性があります。流通業では、昨日の「キラー」が明日の「キルされる側」になるのです。
「おもちゃ屋」から「遊ぶ店」に変えられるか
では、ドン・キホーテを運営するPPIHは、トイザらスを再生できるのでしょうか。PPIHと完全子会社のオペレーションシェアードサービスは10月1日、日本トイザらスとのスポンサー契約を締結しました。PPIH側は日本トイザらスの店舗・オンラインにおける玩具・子供用品などの販売事業を譲り受けます。可能な限り全従業員を承継する方針で、事業譲渡の実行は10月30日の予定です。
PPIHが狙うのは単純な店舗の取得ではなさそうです。同社は長期経営計画「Double Impact 2035」で、2035年6月期に売上高4兆2000億円、営業利益3300億円を目標に掲げています。今回の買収についても、トイザらスが持つファミリー層の顧客基盤や全国の店舗網を取り込み、新たな顧客層や事業領域を獲得することを理由に挙げています。
再建のカギになりそうなのが、ドンキが得意とする「宝探し型」の売り場です。トイザらスの従来型店舗は、目的の商品を探して買う場所でした。一方、ドンキは売り場を歩き回るうちに、予定していなかった商品まで買ってしまう「非計画購買」に強みがあります。
PPIHはトイザらスでIP・キャラクター、トレーディングカードなど大人向け商品を強化し、玩具以外の関連商品も拡充。「おもちゃ屋」から「アソビ業態」へ再定義し、リアル店舗についても「買う場所」から「遊ぶ場所」へ変える構想を示しています。さらに、トイザらスをドンキやMEGAドン・キホーテ、アピタなどPPIHの既存店舗に出店させることができれば、店舗網を単純に維持するだけではない成長戦略も描けます。
ただし、約150店舗を引き継げば、店舗運営コストも抱えることになります。商品をドンキ流に増やすだけで、8期連続赤字だった事業が黒字化するとは限りません。既存店の立地、店舗面積、賃料、客層を精査し、店ごとに収益構造を作り直す必要があります。それでもPPIHにとって追い風なのは、玩具市場そのものが縮小していないことです。
トイザらスが失ったのは「市場」ではなく、変化する市場との接点だったのかもしれません。1991年、日本の流通を震撼させた「黒船」トイザらス。それから35年後、その事業を引き継ぐのは、日本で独自の売り場づくりを磨いてきたドン・キホーテです。
ドンキによる再建の成否は、トイザらスを昔の「巨大なおもちゃ屋」に戻せるかではなく、「子どもから大人まで遊びを探しに行く店」に作り替えられるかにかかっています。カテゴリーキラーを、次の時代に対応した新しい小売業態へ変えられるのか。日本の流通史を象徴する再建が始まります。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /