北東北3地銀が統合協議!七十七銀行はどう動く?地銀再編の行方と成否の条件
 KIJIKUL編集部
岩手銀行、秋田銀行、青森みちのく銀行が、2028年4月の経営統合に向けて動き出しました。実現すれば、総資産は単純合算で13兆円を超え、七十七銀行を上回る東北最大の地銀グループが誕生します。人口減少と金融サービスのデジタル化が進み、県内トップの銀行でも単独経営の将来を楽観できない時代です。一方、統合協議が破談になる例もあります。今後、地銀再編はどこまで進むのでしょうか。
県内トップ3行が「県境」を越える
北東北の金融地図が大きく変わろうとしています。青森みちのく銀行を傘下に持つプロクレアホールディングス(HD)、岩手銀行、秋田銀行は2026年10月2日、経営統合に向けた検討の開始を発表しました。目指す時期は2028年4月です。現段階では統合が決まったわけではなく、条件などを協議する段階にあります。
想定するのは、3行を合併させる方法ではなく、共通の持ち株会社の傘下に置く方式です。各行のブランドや地域との関係を生かしながら、グループとして経営資源を配分することを目指します。持ち株会社の本店は、盛岡市に置くことが想定されています。
2026年3月末の連結総資産は、プロクレアHDが約5兆8454億円、岩手銀行が約3兆9137億円、秋田銀行が約3兆5768億円。単純合算で約13兆3359億円となり、約10兆円規模の七十七銀行を上回ります。
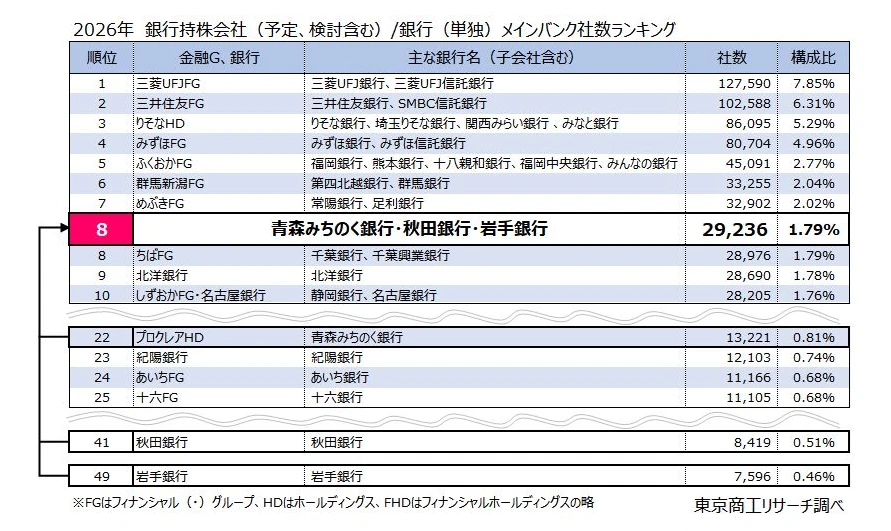
取引企業の基盤も広がります。東京商工リサーチの調査によると、3行をメインバンクとする企業は合計2万9236社。七十七銀行の1万7932社を大きく上回り、同社の集計では、統合予定・検討中のグループや単独銀行を含め、メインバンク取引社数で全国8位に相当します。総資産の順位とは異なりますが、企業取引の厚みを示す数字です。
今回の特徴は、経営難の銀行を大手が救済する構図ではなく、各県のトップ行が手を組む点です。それぞれの県で強い営業基盤を持っていても、人口と企業が減り続ければ、市場全体の縮小を避けることはできません。現在の地位を守るために、将来への備えを前倒しする再編といえます。
金利復活でも再編が必要な理由
地銀再編の背景には、人口減少、預金獲得競争、システム投資という三つの圧力があります。人口が減れば、住宅購入や起業の需要が細り、企業の廃業が増えれば融資先も減ります。地元で高いシェアを維持しても、取引の母数が縮小すれば、収益を伸ばし続けることは難しくなります。
預金についても、地元に住んでいた親の資産が相続され、都市部で暮らす子どもの口座へ移る可能性があります。スマートフォンで口座開設や振り込みができる現在、店舗網だけで顧客をつなぎ留めるのは困難です。
金利の上昇は、貸出金利の引き上げを通じて利息収入を増やす機会になります。しかし、預金金利の引き上げや顧客獲得にも費用がかかります。金利が戻れば、すべての地銀の経営が安定するわけではありません。
さらに、サイバー攻撃への対策、マネーロンダリングの防止、アプリの改善など、銀行が負担する投資は多岐にわたります。業務やシステムの共同化によって費用を分担し、専門人材を共同で活用できることが、統合の大きな利点です。
ただし、必要性が一致しても協議がまとまるとは限りません。あいちフィナンシャルグループと三十三フィナンシャルグループは、2026年5月に統合で基本合意しましたが、9月10日に解消を発表しました。設立する持ち株会社の方向性などで見解に相違が生じたとされています。
本店所在地、経営陣の構成、意思決定の権限に加え、システムや人事制度の調整も必要です。「対等」という理念を、効率的な経営の仕組みに落とし込めるかが問われます。
七十七銀行は統合に動くのか
北東北3行の統合が実現すれば、七十七銀行は総資産で東北首位の座を譲ることになります。しかし、それだけで競争力が低下するとはいえません。
七十七銀行は東北最大の都市である仙台市を地盤に、宮城県内で強い企業取引基盤を持っています。3県にまたがるグループと1県を中心とする銀行では、営業地域の広さも店舗運営の条件も違います。総資産の大小だけでは、収益性や顧客への提案力は測れません。
すでに広域連携にも動いています。七十七銀行、東邦銀行、山形銀行は2026年3月、「南東北元気プロジェクト」に関する協定を締結しました。各行の強みを持ち寄り、資金供給や事業者支援などを通じて地域の発展を目指す取り組みです。
7月には、東邦銀行と山形銀行が東北地域に特化したファンドへ参画し、七十七銀行グループなどとの連携を通じて地域企業の成長を支援する方針も公表しました。提携を具体的な投資や企業支援につなげる動きです。
ここから経営統合に進む可能性はありますが、現在の連携を統合の前段階と断定することはできません。提携でも顧客紹介や共同投資は可能です。一方、システムや本部機能の共通化を深めるなら、経営を一体化する意義が増します。
七十七銀行にとって重要なのは、規模の首位にこだわることより、どの経営形態が顧客支援と収益向上につながるかです。北東北3行の動きは、その判断を促す材料になるでしょう。
「勝ち組連合」に変わる条件
今回の統合を「負け組連合」と呼ぶのは早計です。ただ、県内トップ行が集まれば自動的に「勝ち組連合」になるわけでもありません。
3行が抱える人口減少という課題は共通しています。営業地域を足し合わせても、地域全体の人口や企業数が増えるわけではありません。統合後も各行が従来の業務を続けるだけなら、期待した効果が出ない可能性があります。
成否を分けるのは、まず重複する仕事を減らし、余力が生まれた人員や、削減できた費用を顧客支援へ振り向けられるかです。本部事務を効率化しても、その余力が融資や経営相談の強化につながらなければ、地域が感じるメリットは限られます。
次に、県境を越える取引を増やせるかです。例えば、青森の食品企業に岩手の取引先を紹介する、秋田の後継者不在企業を他県の企業へつなぐといった支援です。観光や再生可能エネルギーなどの大型案件でも、知見と資金を持ち寄る余地があります。
同時に、店舗再編によって高齢者や小規模事業者の相談先が遠くならない工夫も必要です。効率化の結果、地域との接点を失えば、地銀の強みそのものが薄れます。
今後も県境を越える再編や、資本・業務提携は進むと考えられます。ただし、全国一律に「1県1行」へ収束するとは限りません。独立経営を続けながら、システムや専門業務を共同化する道もあります。
取引先の経営者が見るべきなのは、銀行の大きさより、統合後に何が変わるかです。資金調達の選択肢が広がり、販路開拓や事業承継の相談が進むのか。北東北3行がその成果を示せるかどうかが、次の地銀再編を左右することになります。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /